- Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn 2026 thế nào? Tải về Mẫu B07 TLĐ ban hành kèm theo Hướng dẫn 47/HD-TLĐ?
- Hướng dẫn lập Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn theo Hướng dẫn 47/HD-TLĐ chi tiết ra sao?
- Quy định về lưu trữ chứng từ kế toán công đoàn cơ sở thế nào?
Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn 2026 thế nào? Tải về Mẫu B07 TLĐ ban hành kèm theo Hướng dẫn 47/HD-TLĐ?
Mẫu Báo cáo quyết toán thu chi tài chính công đoàn 2026 là Mẫu B07 TLĐ được quy định tại Phụ lục số 03 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021:
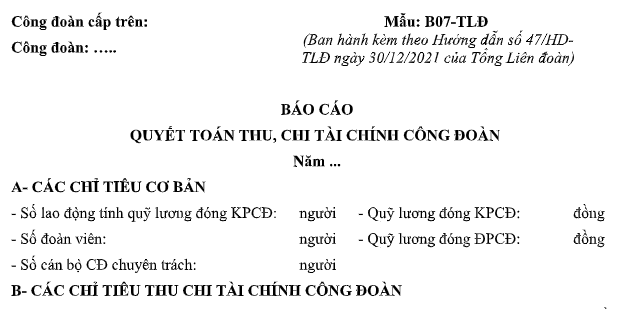
TẢI VỀ Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn 2026

Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn 2026 thế nào? Hướng dẫn lập Mẫu B07 TLĐ Báo cáo quyết toán thu, chi TCCĐ? (Hình từ Internet)
Hướng dẫn lập Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn theo Hướng dẫn 47/HD-TLĐ chi tiết ra sao?
Cách lập Mẫu B07 TLĐ Báo cáo quyết toán thu chi tài chính công đoàn được hướng dẫn tại Phụ lục số 03 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021, chi tiết như sau:
Cơ sở số liệu để lập báo cáo Quyết toán: Cuối kỳ kế toán, kế toán cộng sổ, kiểm tra đối chiếu giữa các sổ chi tiết. Số liệu cộng sổ thu - chi tài chính công đoàn cơ sở được sử dụng để lập báo cáo quyết toán thu - chi tài chính công đoàn của công đoàn cơ sở.
A. Các chỉ tiêu cơ bản
+ Số lao động làm căn cứ tính tổng quỹ lương đóng kinh phí công đoàn là lao động thuộc đối tượng đóng BHXH theo quy định của Luật Bảo hiểm xã hội (lao động lấy tại thời điểm 31/12 năm trước cộng số lao động bình quân tăng hoặc giảm trong năm), tiền lương tổng hợp chung của các tháng trong năm theo đúng số liệu lao động thuộc đối tượng đóng BHXH.
+ Đoàn viên để tính quỹ lương đóng đoàn phí công đoàn là đoàn viên tại thời điểm 31/12 của năm lập báo cáo tài chính. Quỹ tiền lương làm căn cứ tính đóng đoàn phí là quỹ tiền lương tổng hợp của từng tháng.
B. Các chỉ tiêu thu, chi tài chính công đoàn
Các chỉ tiêu thu, chi tài chính:
Số liệu cộng sổ thu, chi tài chính công đoàn cơ sở của từng khoản Mã số, được đưa vào báo cáo quyết toán thu - chi tài chính công đoàn cơ sở theo từng khoản Mã số tương ứng.
* Mục I: Tài chính công đoàn tích lũy đầu kỳ (Mã số 10): Là số tài chính công đoàn tích lũy cuối kỳ trên báo cáo quyết toán năm trước chuyển sang được ghi trên sổ S82. Đối với đơn vị hạch toán kế toán là số dư có trên tài khoản 4316 tại thời điểm kết thúc năm trước liền kề.
* Mục II. Phần thu
- Thu Đoàn phí công đoàn (Mã số 22): Căn cứ tổng số tiền đoàn phí của đoàn viên đóng trong năm được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Có tài khoản 337861 và được áp mục 22.
- Thu Kinh phí công đoàn (Mã số 23): Đối với đơn vị được phân cấp thu, căn cứ tổng số tiền kinh phí công đoàn mà doanh nghiệp nộp được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Có tài khoản 337862 và được áp mục 23.
- Các khoản thu khác (Mã số 25 = Mã số 25.01 + Mã số 25.02)
+ Chuyên môn hỗ trợ (Mã số 25.01): Căn cứ vào số tiền mà doanh nghiệp, đơn vị đã hỗ trợ cho công đoàn cơ sở trong năm quyết toán được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Có tài khoản 5168 và được áp mục 25.01.
+ Thu khác (Mã số 25.02): Căn cứ vào số tiền thu khác ngoài các nội dung trên như thu lãi tiền gửi,... được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 5168 và được áp mục 25.02.
- Tài chính công đoàn cấp trên cấp (Mã số 28):
+ Kinh phí công đoàn cấp trên cấp theo phân phối (Mã số 28.01): Căn cứ tổng số tiền kinh phí công đoàn được phân phối do cấp trên cấp trả được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Có tài khoản 13881 và được áp mục 27.01.
+ Tài chính công đoàn cấp trên cấp hỗ trợ (Mã số 28.02): Căn cứ tổng số tiền đã được cấp trên hỗ trợ cho hoạt động công đoàn của đơn vị được ghi trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Có tài khoản 4316 và được áp mục 27.02.
- Nhận bàn giao tài chính công đoàn (Mã số 40): Căn cứ vào số tiền đã nhận bàn giao tài chính công đoàn từ công đoàn khác về đơn vị mình theo biên bản bàn giao. Đối với đơn vị hạch toán kế toán là số phát sinh bên Có tài khoản 4361 được áp mục 40.
* Mục III. Phần chi
- Từ mã số 31 đến mã số 37: Căn cứ tổng số tiền tài chính công đoàn đã chi được phản ánh trên sổ S82 có đối chiếu với sổ tiền mặt, tiền gửi của đơn vị, trường hợp đơn vị có hạch toán là tổng số phát sinh bên Nợ trên tài khoản 6113 và được áp mục tương ứng.
- ĐPCĐ, KPCĐ đã nộp cấp trên quản lý trực tiếp (Mã số 39): Căn cứ tổng số tiền tài chính công đoàn đã thực nộp cho công đoàn cấp trên quản lý trực tiếp về đoàn phí công đoàn và kinh phí công đoàn trong kỳ báo cáo được ghi trên sổ S82 với mã tương ứng. Đối với đơn vị hạch toán kế toán là số phát sinh bên Nợ tài khoản 33881 được áp mục 39.
- Bàn giao tài chính công đoàn (Mã số 42): Căn cứ vào số tiền đã bàn giao về cho công đoàn khác theo biên bản bàn giao. Đối với đơn vị hạch toán kế toán là số phát sinh bên Nợ tài khoản 4361 được áp mục 42.
* Mục IV. Tài chính công đoàn tích lũy cuối kỳ
- Tài chính công đoàn tích lũy cuối kỳ (Mã số 50): Phần chênh lệch giữa chỉ tiêu Tài chính công đoàn tích lũy đầu kỳ, Phần thu với Phần chi.
= Tài chính công đoàn tích lũy đầu kỳ + Tổng cộng thu - Tổng cộng chi
Đối với đơn vị hạch toán kế toán là số dư bên Có tài khoản 4361 cuối kỳ kế toán.
* Mục V. ĐPCĐ, KPCĐ phải nộp cấp trên trực tiếp
ĐPCĐ, KPCĐ phải nộp cấp trên trực tiếp (Mã số 60): Kinh phí phải nộp cấp quản lý trực tiếp căn cứ vào số tổng cộng trên sổ S82 của Công đoàn cơ sở. Đối với đơn vị hạch toán kế toán là tổng số phát sinh bên Nợ tài khoản 33881 và được áp mục 60.
C. Thuyết minh: Phân tích số tích lũy tài chính đầu kỳ, tích lũy tài chính cuối, kỳ: bao gồm tiền mặt, tiền gửi; thuyết minh các nội dung khác trên báo cáo.
Quy định về lưu trữ chứng từ kế toán công đoàn cơ sở thế nào?
Việc lưu trữ chứng từ kế toán công đoàn cơ sở được quy định tại tiết 2.5 tiểu mục 2 Mục III Hướng dẫn 47/HD-TLĐ năm 2021, cụ thể như sau:
- Tài liệu kế toán phải lưu trữ ít nhất 10 năm gồm: Chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính, biên bản tiêu hủy tài liệu kế toán lưu trữ và tài liệu khác có liên quan đến ghi sổ kế toán và lập báo cáo tài chính; tài liệu kế toán liên quan đến thanh lý, nhượng bán TSCĐ, tài liệu kế toán và báo cáo quyết toán vốn đầu tư XDCB hoàn thành, tài liệu kế toán liên quan đến thành lập, sáp nhập,... của đơn vị kế toán, kết luận thanh tra, kiểm tra, kiểm toán của cơ quan có thẩm quyền.
- Tiêu hủy tài liệu kế toán: Tài liệu hết thời hạn lưu trữ được tiêu hủy. Chủ tài khoản thành lập Hội đồng tiêu hủy tài liệu kế toán, Hội đồng tiêu hủy lập danh mục tài liệu tiêu hủy, Biên bản tiêu hủy tài liệu kế toán hết thời hạn tiêu hủy trước khi tiêu hủy.
>>> Quy định thu đoàn phí công đoàn 2026 như thế nào? Mức đóng đoàn phí công đoàn 2026 là bao nhiêu?
Báo cáo quyết toán thu chi tài chính công đoàn 2026 Báo cáo quyết toán thu chi tài chính công đoàn 2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];