Mẫu báo cáo kết quả hoạt động kinh doanh năm Mẫu số B 02 DN theo Thông tư 99/2025/TT-BTC ra sao?
Mẫu báo cáo kết quả hoạt động kinh doanh năm Mẫu số B 02 DN ược quy định tại Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC.
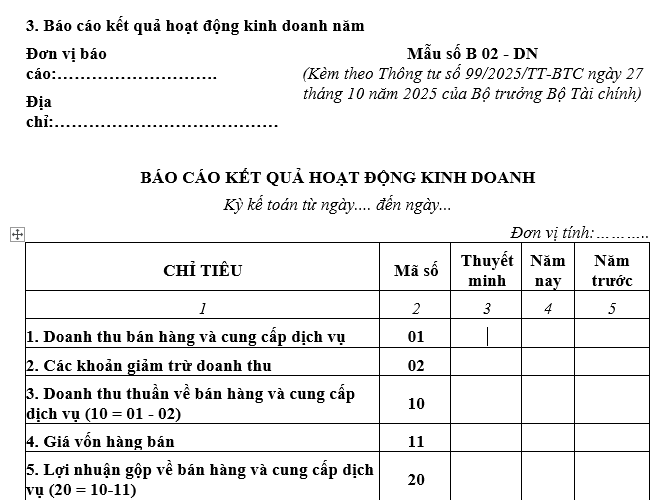
TẢI VỀ Mẫu báo cáo kết quả hoạt động kinh doanh năm Mẫu số B 02 DN
*Trên đây là thông tin về "Mẫu báo cáo kết quả hoạt động kinh doanh năm Mẫu số B 02 DN theo Thông tư 99/2025/TT-BTC ra sao?"
Mẫu báo cáo kết quả hoạt động kinh doanh năm Mẫu số B 02 DN theo Thông tư 99/2025/TT-BTC ra sao? (Hình từ Internet)
07 tình trạng pháp lý của doanh nghiệp là gì?
07 tình trạng pháp lý của doanh nghiệp được quy định tại Điều 35 Nghị định 168/2025/NĐ-CP, cụ thể như sau:
Các tình trạng pháp lý của doanh nghiệp trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp bao gồm:
- “Đang hoạt động” là tình trạng pháp lý của doanh nghiệp đã được cấp Giấy chứng nhận đăng ký doanh nghiệp mà không thuộc tình trạng pháp lý quy định tại các khoản 2, 3, 4, 5, 6 và 7 Điều 35 Nghị định 168/2025/NĐ-CP.
- “Tạm ngừng kinh doanh” là tình trạng pháp lý của doanh nghiệp đang trong thời gian tạm ngừng kinh doanh theo quy định tại Nghị định này.
- “Không hoạt động tại địa chỉ đã đăng ký” là tình trạng pháp lý của doanh nghiệp được Cơ quan thuế lập biên bản xác minh về việc không hoạt động tại địa chỉ đã đăng ký.
Thông tin về doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký do Cơ quan thuế cung cấp cho Cơ quan đăng ký kinh doanh cấp tỉnh. Việc chuyển tình trạng pháp lý và kết thúc tình trạng pháp lý này do Cơ quan thuế quyết định, trừ trường hợp doanh nghiệp đang thuộc tình trạng pháp lý quy định tại các khoản 2, 4, 5, 6 và 7 Điều 35 Nghị định 168/2025/NĐ-CP.
Cơ quan thuế có trách nhiệm gửi thông tin về tình trạng pháp lý “Không hoạt động tại địa chỉ đã đăng ký” của doanh nghiệp cho Cơ quan đăng ký kinh doanh cấp tỉnh. Cơ quan đăng ký kinh doanh cấp tỉnh ghi nhận, cập nhật tình trạng pháp lý do Cơ quan thuế cung cấp vào Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
- “Bị thu hồi do cưỡng chế về quản lý thuế” là tình trạng pháp lý của doanh nghiệp đã bị Cơ quan đăng ký kinh doanh cấp tỉnh ra quyết định thu hồi Giấy chứng nhận đăng ký doanh nghiệp theo đề nghị của Cơ quan quản lý thuế về thực hiện biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế.
- “Đang làm thủ tục giải thể, bị chia, bị hợp nhất, bị sáp nhập” là tình trạng pháp lý của doanh nghiệp đã được Cơ quan đăng ký kinh doanh cấp tỉnh ra thông báo đang làm thủ tục giải thể; doanh nghiệp đã bị chia, bị hợp nhất, bị sáp nhập và đang làm thủ tục quyết toán và chuyển giao nghĩa vụ thuế với Cơ quan thuế do bị chia, bị hợp nhất, bị sáp nhập.
- “Đang làm thủ tục phá sản” là tình trạng pháp lý của doanh nghiệp đã có quyết định mở thủ tục phá sản của Tòa án theo quy định của pháp luật về phá sản.
- “Đã giải thể, phá sản, chấm dứt tồn tại” là tình trạng pháp lý của doanh nghiệp đã được Cơ quan đăng ký kinh doanh cấp tỉnh ra thông báo về việc giải thể; doanh nghiệp có quyết định tuyên bố phá sản của Tòa án theo quy định của pháp luật về phá sản; doanh nghiệp chấm dứt tồn tại do bị chia, bị hợp nhất, bị sáp nhập theo quy định tại Luật Doanh nghiệp 2020.
Nguyên tắc áp dụng giải quyết thủ tục đăng ký doanh nghiệp ra sao?
Nguyên tắc áp dụng giải quyết thủ tục đăng ký doanh nghiệp được quy định tại Điều 4 Nghị định 168/2025/NĐ-CP như sau:
- Người thành lập doanh nghiệp hoặc doanh nghiệp tự kê khai hồ sơ đăng ký doanh nghiệp và chịu trách nhiệm trước pháp luật về tính hợp pháp, trung thực và chính xác của các thông tin kê khai trong hồ sơ đăng ký doanh nghiệp và các báo cáo.
- Trường hợp công ty trách nhiệm hữu hạn và công ty cổ phần có nhiều hơn một người đại diện theo pháp luật thì người đại diện theo pháp luật thực hiện thủ tục đăng ký doanh nghiệp phải bảo đảm và chịu trách nhiệm về việc thực hiện đúng quyền hạn, nghĩa vụ của mình theo quy định tại khoản 2 Điều 12 Luật Doanh nghiệp 2020.
- Cơ quan đăng ký kinh doanh chịu trách nhiệm về tính hợp lệ của hồ sơ đăng ký doanh nghiệp, không chịu trách nhiệm về những vi phạm pháp luật của doanh nghiệp và người thành lập doanh nghiệp.
- Cơ quan đăng ký kinh doanh không giải quyết tranh chấp giữa các thành viên, cổ đông của công ty với nhau hoặc với tổ chức, cá nhân khác hoặc giữa doanh nghiệp với tổ chức, cá nhân khác.
- Doanh nghiệp không bắt buộc phải đóng dấu trong văn bản đề nghị đăng ký doanh nghiệp, biên bản họp, nghị quyết hoặc quyết định trong hồ sơ đăng ký doanh nghiệp. Việc đóng dấu đối với các tài liệu khác trong hồ sơ đăng ký doanh nghiệp thực hiện theo quy định của pháp luật có liên quan.
- Doanh nghiệp có thể đồng thời thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp, thông báo thay đổi nội dung đăng ký doanh nghiệp, thông báo cập nhật, bổ sung thông tin đăng ký doanh nghiệp, hiệu đính thông tin đăng ký doanh nghiệp trong một bộ hồ sơ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];