Link xem trực tiếp Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô của Thuế thành phố Hà Nội tại đâu?
>> Link đặt câu hỏi Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô
Mới đây, Thuế thành phố Hà Nội đã có thông tin về tổ chức Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô: Hiểu đúng chính sách - Chủ động tuân thủ - Vững bước kinh doanh.
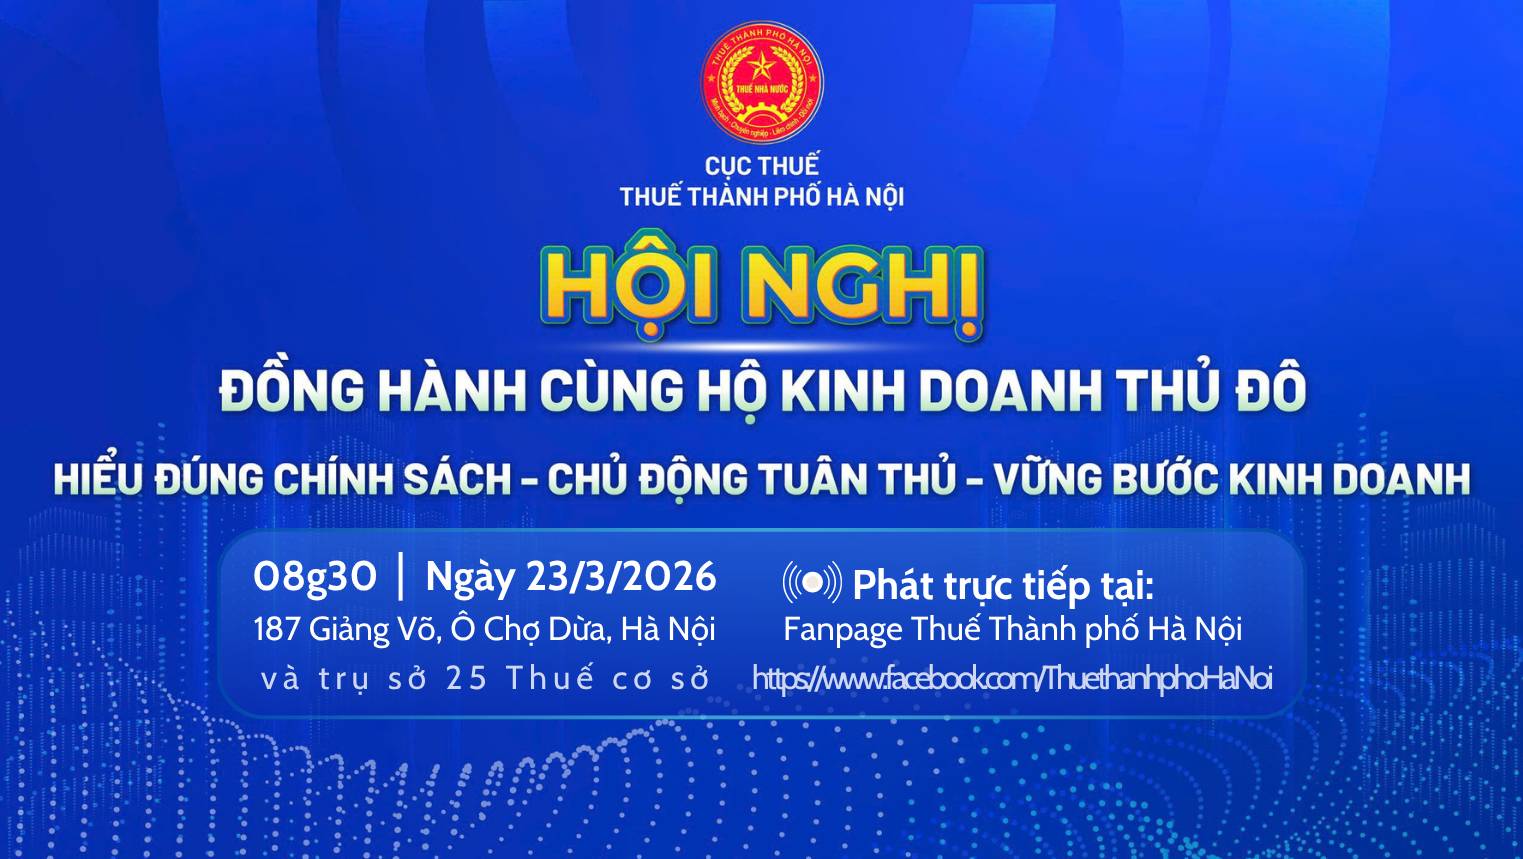
Theo đó, link xem trực tiếp Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô tại Fanpage Thuế Thành phố Hà Nội:
Thời gian phát trực tiếp Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô vào lúc 8h30 ngày 23/3/2026, với nội dung chương trình gồm 2 phần:
- Phiên 1: Hướng dẫn hộ kinh doanh nắm vững chính sách thực hiện đúng quy định thuế.
- Phiên 2: Đối thoại chính sách thuế - Lắng nghe, giải đáp vướng mắc, băn khoăn cho hộ kinh doanh.
*Trên đây là thông tin "Link xem trực tiếp Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô của Thuế thành phố Hà Nội tại đâu?"
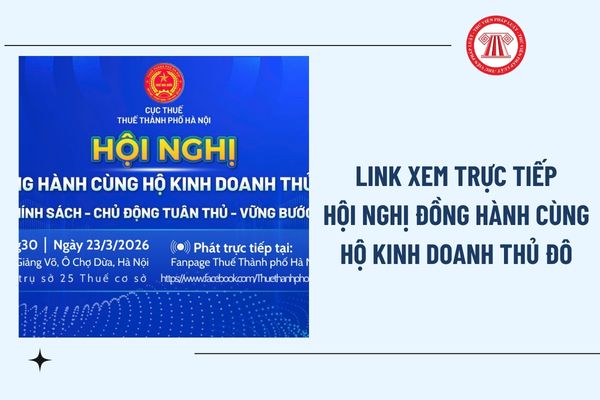
Link xem trực tiếp Hội nghị đồng hành cùng hộ kinh doanh Thủ Đô của Thuế thành phố Hà Nội tại đâu? (Hình từ Internet)
Hộ kinh doanh có doanh thu 1 tỷ đồng trở lên phải áp dụng hóa đơn điện tử theo Nghị định 68 ra sao?
Ngày 5/3/2026, Chính phủ đã ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (có hiệu lực thi hành từ ngày 5/3/2026).
Căn cứ theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP quy định như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
5. Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng hằng năm từ 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định tại khoản 8 Điều 1 Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ địa chỉ của từng địa điểm kinh doanh trên hóa đơn;
b) Hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng năm trên 500 triệu đồng và dưới 01 tỷ đồng không bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Trường hợp đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Trường hợp hộ kinh doanh, cá nhân kinh doanh không đăng ký sử dụng hóa đơn điện tử, có nhu cầu sử dụng hóa đơn điện tử thì thực hiện khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ;
c) Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng năm trước chưa đến 01 tỷ đồng nhưng trong năm tính thuế có doanh thu tính thuế giá trị gia tăng từ 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu tính thuế giá trị gia tăng lũy kế từ 01 tỷ đồng trở lên.
...
Theo đó, từ ngày 5/3/2026, quy định về nguyên tắc sử dụng hóa đơn điện tử đối với hộ kinh doanh như sau:
- Hộ kinh doanh có doanh thu tính thuế giá trị gia tăng hằng năm từ 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Hộ kinh doanh có doanh thu tính thuế giá trị gia tăng năm trên 500 triệu đồng và dưới 01 tỷ đồng không bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Hộ kinh doanh mới ra kinh doanh hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu tính thuế giá trị gia tăng năm trước chưa đến 01 tỷ đồng nhưng trong năm tính thuế có doanh thu tính thuế giá trị gia tăng từ 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trách nhiệm thi hành của Nghị định 68/2026/NĐ-CP được quy định như thế nào?
Căn cứ tại Điều 17 Nghị định 68/2026/NĐ-CP quy định trách nhiệm thi hành như sau:
(1) Bộ trưởng, Thủ trưởng cơ quan ngang bộ căn cứ chức năng, nhiệm vụ được giao có trách nhiệm triển khai thực hiện Nghị định 68/2026/NĐ-CP.
(2) Bộ Công Thương có trách nhiệm triển khai các giải pháp để quản lý toàn bộ hoạt động kinh doanh thương mại điện tử và phối hợp với Bộ Tài chính triển khai các giải pháp hỗ trợ chủ quản nền tảng thương mại điện tử, nền tảng số khác thuộc đối tượng khấu trừ, khai thay, nộp thuế thay thực hiện theo quy định tại Nghị định 68/2026/NĐ-CP.
(3) Bộ Tài chính có trách nhiệm hướng dẫn, tổ chức triển khai các giải pháp hỗ trợ chủ quản nền tảng thương mại điện tử, nền tảng số khác thuộc đối tượng khấu trừ, khai thay, nộp thuế thay theo quy định tại Nghị định 68/2026/NĐ-CP.
(4) Cơ quan thuế thực hiện rà soát cơ sở dữ liệu của hộ kinh doanh, cá nhân kinh doanh của năm 2025 để hướng dẫn:
- Hộ kinh doanh, cá nhân kinh doanh đã thực hiện nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025 có mức doanh thu trên 500 triệu đồng thực hiện kê khai, nộp thuế của năm 2026 theo quy định tại Điều 10 Nghị định 68/2026/NĐ-CP;
- Hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương pháp khoán hoặc phương pháp kê khai trong năm 2025, có doanh thu từ 500 triệu đồng trở xuống thực hiện thông báo doanh thu của năm 2026 theo quy định tại điểm a khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP.
(5) Đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán từ năm 2025 trở về trước và đã được xác định mức thuế khoán (bao gồm cả trường hợp hộ kinh doanh, cá nhân kinh doanh có thay đổi về quy mô sản xuất kinh doanh dẫn đến doanh thu khoán thuế thay đổi từ 50% trở lên) theo quy định của Luật Quản lý thuế 2019 và các văn bản hướng dẫn thi hành, khi chuyển sang thực hiện kê khai thuế kể từ ngày 01 tháng 01 năm 2026, cơ quan thuế không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế các năm trước, không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã thực hiện theo phương pháp khoán, trừ trường hợp cơ quan thuế, cơ quan nhà nước có thẩm quyền phát hiện hộ kinh doanh, cá nhân kinh doanh có hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];