Mẫu số 04/ĐTV-TNCN Tờ khai thuế TNCN đối với thu nhập từ đầu tư vốn theo Thông tư 89/2026/TT-BTC ra sao?
Mẫu số 04/ĐTV-TNCN được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026 là Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân nhận cổ tức bằng cổ phiếu, lợi tức ghi tăng vốn, cổ phiếu phát hành từ nguồn vốn chủ sở hữu cho cổ đông hiện hữu khi chuyển nhượng và tổ chức khai thuế thay, nộp thuế thay cho cá nhân).
Tải về Mẫu số 04/ĐTV-TNCN Tờ khai thuế TNCN đối với thu nhập từ đầu tư vốn
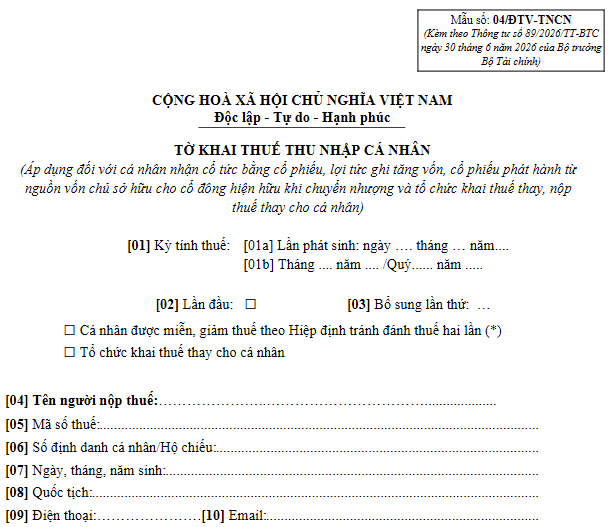
Mẫu số 04/ĐTV-TNCN
Ghi chú: (*) Trường hợp cá nhân được miễn, giảm thuế theo Hiệp định tránh đánh thuế hai lần thì nộp hồ sơ khai thuế của lần khai thuế đầu tiên cùng với Hồ sơ thông báo miễn, giảm thuế theo Hiệp định theo quy định.
>> Trọn bộ FILE WORD hồ sơ khai thuế TNCN đối với thu nhập từ đầu tư vốn theo Thông tư 89/2026/TT-BTC?

Mẫu số 04/ĐTV-TNCN Tờ khai thuế TNCN đối với thu nhập từ đầu tư vốn theo Thông tư 89/2026/TT-BTC ra sao? (Hình từ Inte
Khai thuế TNCN đối với thu nhập từ đầu tư vốn theo Thông tư 89/2026/TT-BTC ra sao?
Căn cứ theo khoản 4 Điều 22 Thông tư 89/2026/TT-BTC quy định về việc khai thuế TNCN đối với thu nhập từ đầu tư vốn như sau:
(1) Trường hợp tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân:
- Tổ chức, cá nhân khấu trừ thuế đối với thu nhập từ đầu tư vốn thực hiện kê khai số thuế đã khấu trừ của cá nhân theo tháng hoặc theo quý cùng với kỳ khai thuế giá trị gia tăng;
- Cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế là cơ quan thuế quản lý trực tiếp tổ chức, cá nhân khấu trừ thuế;
- Hồ sơ khai thuế thực hiện theo quy định tại điểm 7.4 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
(2) Đối với thu nhập từ đầu tư vốn trong trường hợp cá nhân nhận cổ tức bằng cổ phiếu, cá nhân là cổ đông hiện hữu nhận cổ phiếu phát hành từ nguồn vốn chủ sở hữu, cá nhân được ghi nhận phần vốn tăng thêm do lợi tức ghi tăng vốn thực hiện khai thuế như sau:
- Tổ chức khai thuế thay, nộp thuế thay:
+ Tổ chức khai thuế thay, nộp thuế thay đối với thu nhập từ đầu tư vốn theo quy định của pháp luật thuế thu nhập cá nhân lựa chọn khai thuế theo từng lần phát sinh hoặc khai theo tháng hoặc theo quý cùng với kỳ khai thuế giá trị gia tăng;
+ Cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế là cơ quan thuế quản lý trực tiếp tổ chức khai thuế thay, nộp thuế thay;
+ Hồ sơ khai thuế thực hiện theo quy định tại điểm 7.4 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Cá nhân thực hiện khai thuế, nộp thuế trực tiếp với cơ quan thuế trong trường hợp tổ chức khai thuế thay, nộp thuế thay đã giải thể, phá sản mà chưa thực hiện khai thuế thay, nộp thuế thay cho cá nhân:
+ Cá nhân khai theo từng lần phát sinh;
+ Cơ quan thuế tiếp nhận, xử lý hồ sơ là cơ quan thuế quản lý trực tiếp tổ chức phát hành;
+ Hồ sơ khai thuế thực hiện theo quy định tại điểm 7.4 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
(3) Cá nhân có thu nhập từ đầu tư vốn do tổ chức nước ngoài không đăng ký thuế tại Việt Nam chi trả trực tiếp khai thuế với cơ quan thuế:
- Cá nhân khai theo từng lần phát sinh;
- Cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế là cơ quan thuế quản lý nơi cá nhân cư trú;
- Hồ sơ khai thuế thực hiện theo quy định tại điểm 7.4 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Các khoản thu nhập chịu thuế TNCN từ đầu tư vốn theo Nghị định 253/2026/NĐ-CP?
Thu nhập từ đầu tư vốn chịu thuế TNCN từ 01/7/2026 được quy định tại Điều 9 Nghị định 253/2026/NĐ-CP, cụ thể như sau:
Thu nhập từ đầu tư vốn quy định tại khoản 3 Điều 3 Luật Thuế thu nhập cá nhân 2025 bao gồm:
(1) Tiền lãi nhận được từ việc cho các tổ chức, doanh nghiệp, hộ gia đình, cá nhân vay theo hợp đồng vay hoặc thỏa thuận vay.
(2) Cổ tức nhận được từ việc góp vốn mua cổ phần; lợi tức nhận được do tham gia góp vốn vào công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã, liên hiệp hợp tác xã, liên doanh, hợp đồng hợp tác kinh doanh và các hình thức kinh doanh khác theo quy định của pháp luật; lợi tức nhận được do tham gia góp vốn vào tổ chức tín dụng; lợi tức nhận được do góp vốn vào quỹ đầu tư chứng khoán và quỹ đầu tư khác được thành lập và hoạt động theo quy định của pháp luật.
(3) Thu nhập từ đầu tư vốn dưới các hình thức khác như:
- Phần tăng thêm của giá trị vốn góp nhận được khi giải thể doanh nghiệp, chuyển đổi mô hình hoạt động, chia, tách, sáp nhập, hợp nhất doanh nghiệp hoặc khi rút vốn;
- Thu nhập nhận được từ lãi trái phiếu, tín phiếu và các giấy tờ có giá khác do các tổ chức trong nước phát hành;
- Các khoản thu nhập nhận được từ đầu tư vốn dưới các hình thức khác theo quy định của pháp luật, kể cả trường hợp góp vốn đầu tư bằng hiện vật, quyền sử dụng đất, tài sản gắn liền với đất, quyền sở hữu trí tuệ, công nghệ và bí quyết kỹ thuật;
- Thu nhập từ cổ tức trả bằng cổ phiếu, cổ phiếu phát hành từ nguồn vốn chủ sở hữu cho cổ đông hiện hữu, thu nhập từ lợi tức ghi tăng vốn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];