- Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 2026 theo Nghị định 377/2026/NĐ-CP ra sao?
- Hướng dẫn lập báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư dự án PPP ra sao?
- Chi phí thẩm định báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư được quy định ra sao theo Nghị định 243/2025/NĐ-CP?
Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 2026 theo Nghị định 377/2026/NĐ-CP ra sao?
Mẫu Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 01/10/2026 là Mẫu số 03 Phụ lục I ban hành kèm theo Nghị định 377/2026/NĐ-CP.
Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 2026 - Mẫu số 03 Phụ lục I Nghị định 377/2026/NĐ-CP có dạng như sau:
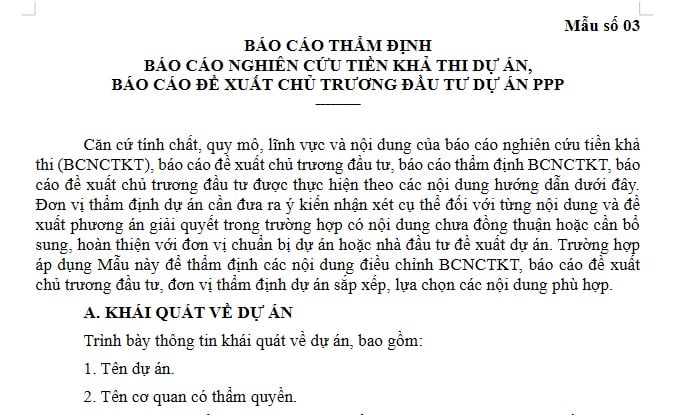
Tải về Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 2026 theo Nghị định 377/2026/NĐ-CP - Mẫu số 03 Phụ lục I Nghị định 377/2026/NĐ-CP
> Mẫu Thuyết minh Báo cáo kinh tế kỹ thuật theo Nghị định 217/2026/NĐ-CP (Mẫu tham khảo)
> Mẫu số 04 Văn bản đề nghị thẩm định Báo cáo kinh tế - kỹ thuật từ 01/07/2026
Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP, báo cáo đề xuất chủ trương đầu tư dự án PPP 2026 theo Nghị định 377/2026/NĐ-CP ra sao? (Hình từ Internet)
Hướng dẫn lập báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư dự án PPP ra sao?
Căn cứ Điều 8 Nghị định 243/2025/NĐ-CP quy định về hướng dẫn lập báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư dự án PPP như sau:
(1) Căn cứ lập báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư bao gồm:
- Kế hoạch phát triển kinh tế - xã hội và quy hoạch có liên quan theo quy định của pháp luật về quy hoạch đã được cấp có thẩm quyền quyết định hoặc phê duyệt;
- Quy định của Luật Đầu tư theo phương thức đối tác công tư 2020, Nghị định 243/2025/NĐ-CP, quy định khác của pháp luật có liên quan đến lĩnh vực đầu tư của dự án;
- Các văn bản pháp lý khác có liên quan.
(2) Dự án thực hiện tại địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn quy định tại điểm b khoản 2a Điều 69 Luật Đầu tư theo phương thức đối tác công tư 2020 được bổ sung bởi điểm c khoản 16 Điều 3 Luật sửa đổi Luật Quy hoạch, Luật Đầu tư, Luật Đầu tư theo phương thức đối tác công tư và Luật Đấu thầu 2024 được xác định căn cứ danh mục địa bàn ưu đãi đầu tư theo quy định của pháp luật về đầu tư.
(3) Dự án đường bộ thuộc trường hợp quy định tại (2) được áp dụng tỷ lệ vốn nhà nước tham gia dự án PPP cao hơn 50% nhưng không quá 70% sơ bộ tổng mức đầu tư khi đáp ứng đầy đủ các điều kiện sau đây:
- Thực hiện tại ít nhất một địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
- Cần sử dụng vốn nhà nước cao hơn 50% sơ bộ tổng mức đầu tư do lưu lượng vận tải, mức giá, phí sản phẩm, dịch vụ công dự kiến, doanh thu dự kiến, thời gian thu hồi vốn, lợi nhuận của nhà đầu tư hoặc nội dung khác thuộc phương án tài chính dẫn đến dự án không bảo đảm tính khả thi về tài chính.
(4) Việc sử dụng tài sản công để tham gia dự án PPP được thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công và không phải định giá tài sản công. Thẩm quyền quyết định sử dụng tài sản công để tham gia dự án PPP thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công.
Chi phí thẩm định báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư được quy định ra sao theo Nghị định 243/2025/NĐ-CP?
Theo khoản 4 Điều 5 Nghị định 243/2025/NĐ-CP thì Chi phí thẩm định báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư, báo cáo nghiên cứu khả thi, báo cáo kinh tế - kỹ thuật đầu tư xây dựng được quy định như sau:
(1) Chi phí thẩm định bao gồm chi phí tổ chức các cuộc họp, văn phòng phẩm, khảo sát thực địa (nếu có) và các chi phí khác để bảo đảm công tác thẩm định; không bao gồm chi phí thẩm tra quy định tại khoản 3 Điều 5 Nghị định 243/2025/NĐ-CP được bổ sung bởi Điều 11 Nghị định 377/2026/NĐ-CP;
(2) Chi phí thẩm định được tính bằng 20% định mức hoặc dự toán chi phí thẩm tra và được bố trí từ nguồn vốn đầu tư công, chi thường xuyên, nguồn vốn hợp pháp khác.
Trường hợp không thuê tư vấn thẩm tra, chi phí thẩm định được xác định trên cơ sở lập dự toán chi phí;
(3) Đối với dự án áp dụng loại hợp đồng BT không yêu cầu thanh toán, chi phí thẩm định báo cáo nghiên cứu khả thi và dự thảo hợp đồng được bố trí từ nguồn chi thường xuyên của đơn vị thẩm định dự án.
- Mẫu báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP
- Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP
- Báo cáo đề xuất chủ trương đầu tư dự án PPP
- Mẫu số 03 Phụ lục I Nghị định 377
- Mẫu số 03 Báo cáo thẩm định báo cáo nghiên cứu tiền khả thi dự án PPP
- Thẩm định báo cáo nghiên cứu tiền khả thi
- Dự án PPP
- Dự án
- Báo cáo
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];