Mẫu phiếu thu C40-BB Excel theo Hướng dẫn 47/HD-TLĐ thế nào? Tải Mẫu phiếu thu công đoàn cơ sở C40-BB ở đâu?
Mẫu phiếu thu công đoàn cơ sở 2026 là Mẫu C40-BB (là một trong 4 mẫu chứng từ kế toán bắt buộc của công đoàn cơ sở) được quy định tại Phụ lục 1 ban hành kèm Hướng dẫn 47/HD-TLĐ năm 2021.
Chi tiết Mẫu phiếu thu C40-BB Excel như sau:
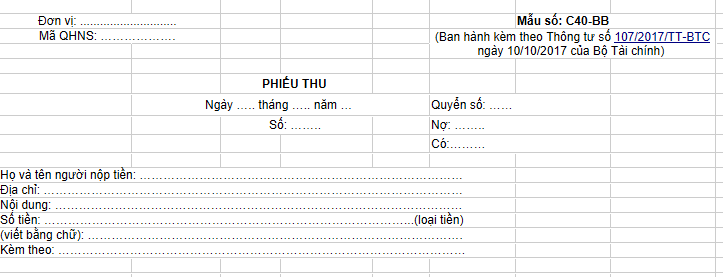
TẢI VỀ Mẫu phiếu thu C40-BB Excel
TẢI VỀ Mẫu phiếu thu công đoàn cơ sở C40-BB file word
* Mục đích của Mẫu phiếu thu công đoàn cơ sở C40-BB là: Nhằm xác định số tiền mặt, ngoại tệ thực tế nhập quỹ và làm căn cứ để thủ quỹ thu tiền, ghi sổ quỹ, kế toán ghi sổ kế toán các khoản thu có liên quan. Mọi khoản tiền Việt Nam, ngoại tệ nhập quỹ đều phải lập Phiếu thu. Đối với ngoại tệ trước khi nhập quỹ phải được kiểm tra và lập “Bảng kê ngoại tệ” đính kèm với Phiếu thu.
Lưu ý:
Mẫu C40-BB được ban hành kèm theo Thông tư 107/2017/TT-BTC hướng dẫn Chế độ kế toán hành chính, sự nghiệp. Hiện tại, Thông tư 107/2017/TT-BTC đã hết hiệu lực thi hành và bị thay thế bởi Thông tư 24/2024/TT-BTC, có hiệu lực từ ngày 01/01/2025.
Tuy nhiên, Thông tư 24/2024/TT-BTC lại không quy định về Mẫu Phiếu thu.
Bên cạnh đó, căn cứ Điều 4 Thông tư 24/2024/TT-BTC quy định:
Quy định về chứng từ kế toán
1. Các đơn vị kế toán được tự thiết kế chứng từ kế toán của đơn vị để phản ánh các nghiệp vụ kinh tế, tài chính phát sinh phù hợp yêu cầu quản lý, đảm bảo đủ các thông tin phục vụ hạch toán kế toán, trừ trường hợp đã có quy định mẫu biểu chứng từ kế toán tại các văn bản pháp luật có liên quan. Chứng từ kế toán do đơn vị tự thiết kế phải phản ánh đúng bản chất của nghiệp vụ kinh tế, tài chính phát sinh, tuân thủ các nội dung quy định tại Luật Kế toán, phù hợp với thông tin cần ghi sổ kế toán và yêu cầu quản lý của đơn vị.
2. Trường hợp đơn vị kế toán, đơn vị hạch toán phụ thuộc (sau đây gọi tắt là đơn vị) sử dụng các chứng từ kế toán in sẵn, thì phải thực hiện bảo quản cẩn thận, không được để hư hỏng, mục nát. Đối với loại chứng từ kế toán được cơ quan có thẩm quyền quy định phải quản lý riêng biệt, chặt chẽ như tiền, thì đơn vị phải thực hiện đúng quy trình quản lý, đảm bảo tuyệt đối an toàn.
Theo quy định trên thì các đơn vị kế toán được tự thiết kế chứng từ kế toán của đơn vị để phản ánh các nghiệp vụ kinh tế, tài chính phát sinh phù hợp yêu cầu quản lý, đảm bảo đủ các thông tin phục vụ hạch toán kế toán, trừ trường hợp đã có quy định mẫu biểu chứng từ kế toán tại các văn bản pháp luật có liên quan.
Như vậy, Thông tư 24/2024/TT-BTC không còn quy định về việc áp dụng mẫu chứng từ kế toán bắt buộc, mà cho phép các đơn vị được tự thiết kế chứng từ kế toán của đơn vị để phù hợp với yêu cầu quản lý.
Do đó, công đoàn cơ cở có thể tham khảo Mẫu phiếu thu ở trên hoặc tự thiết kế mẫu phiếu thu phù hợp với yêu cầu quản lý tại đơn vị.
Mẫu phiếu thu C40 BB Excel theo Hướng dẫn 47/HD-TLĐ thế nào? Tải Mẫu phiếu thu công đoàn cơ sở C40-BB ở đâu? (Hình từ Internet)
Hướng dẫn phương pháp lập Mẫu phiếu thu C40-BB theo Hướng dẫn 47/HD-TLĐ chi tiết ra sao?
Phương pháp lập Mẫu phiếu thu C40-BB được hướng dẫn tại Phụ lục 1 ban hành kèm Hướng dẫn 47/HD-TLĐ năm 2021, chi tiết như sau:
Phiếu thu phải đóng thành quyển, số Phiếu thu phải đánh liên tục trong 1 kỳ kế toán.
Góc trên, bên trái của phiếu thu phải ghi rõ tên đơn vị, mã đơn vị sử dụng ngân sách.
Ghi rõ ngày, tháng, năm lập Phiếu; ngày, tháng, năm thu tiền.
- Ghi rõ họ tên, địa chỉ người nộp tiền.
- Dòng “Nội dung”: Ghi rõ nội dung nộp tiền.
- Dòng “Số tiền”: Ghi số tiền nộp quỹ bằng số và bằng chữ, ghi rõ đơn vị tính là đồng Việt Nam hay đơn vị tiền tệ khác.
- Dòng tiếp theo ghi chứng từ kế toán khác kèm theo Phiếu thu.
Kế toán lập Phiếu thu ghi đầy đủ các nội dung và ký vào Phiếu thu, sau đó chuyển cho kế toán trưởng soát xét, thủ trưởng đơn vị ký duyệt, chuyển cho thủ quỹ làm thủ tục nhập quỹ. Sau khi đã nhận đủ số tiền, thủ quỹ ghi số tiền thực tế nhập quỹ vào Phiếu thu trước khi ký tên.
Phiếu thu được lập thành 3 liên:
Liên 1 lưu ở nơi lập phiếu.
Liên 2 thủ quỹ dùng để ghi sổ quỹ và chuyển cho kế toán cùng với chứng từ kế toán khác để ghi sổ kế toán.
Liên 3 giao cho người nộp tiền.
Trường hợp người nộp tiền là đơn vị hoặc cá nhân ở bên ngoài đơn vị thì liên giao cho người nộp tiền phải đóng dấu đơn vị.
Chú ý: Nếu là thu ngoại tệ phải ghi rõ tỷ giá ngoại tệ tại thời điểm nhập quỹ để tính ra tổng số tiền theo đơn vị đồng Việt Nam để ghi sổ.
Nếu các đơn vị công đoàn cơ sở không bố trí đủ nhân lực kế toán thì kế toán sẽ thực hiện ký cả người lập phiếu và kế toán.
Năm tài chính của công đoàn cơ sở tính như thế nào?
Căn cứ tiểu mục 1 Mục III Hướng dẫn 47/HD-TLĐ năm 2021 quy định như sau:
III. CÔNG TÁC KẾ TOÁN CÔNG ĐOÀN CƠ SỞ
1. Nguyên tắc chung
- Công đoàn cơ sở thực hiện kế toán ghi đơn (không đối ứng tài khoản). Trường hợp các CĐCS có tổ chức bộ máy kế toán thực hiện chế độ kế toán theo Hướng dẫn số 22/HD-TLĐ ngày 29/04/2021 của Tổng Liên đoàn về thực hiện chế độ kế toán hành chính, sự nghiệp trong các đơn vị kế toán công đoàn.
- Các khoản thu, chi tài chính của công đoàn cơ sở phải được ghi chép, phản ánh đầy đủ, kịp thời vào sổ kế toán. Kế toán phải tuân thủ quy định của Luật Kế toán, chế độ kế toán đơn vị hành chính sự nghiệp và quy định của Tổng Liên đoàn về chứng từ kế toán, sổ kế toán, báo cáo tài chính, bàn giao kế toán,...
- Năm tài chính từ 01/01 - 31/12 hàng năm. Đơn vị tiền tệ ghi sổ kế toán là Đồng Việt Nam. Đối với những công đoàn cơ sở mới thành lập, năm tài chính đầu tiên của công đoàn cơ sở mới thành lập được xác định từ thời điểm thành lập đến ngày 31/12 của năm đó.
Theo đó, năm tài chính của công đoàn cơ sở từ 01/01 - 31/12 hàng năm.
Đối với những công đoàn cơ sở mới thành lập, năm tài chính đầu tiên của công đoàn cơ sở mới thành lập được xác định từ thời điểm thành lập đến ngày 31/12 của năm đó.
>>> Quy định thu đoàn phí công đoàn 2026 như thế nào? Mức đóng đoàn phí công đoàn 2026 là bao nhiêu?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];