Mẫu Phiếu nhận quà 20 tháng 10 có dạng ra sao?
Có thể tham khảo Mẫu Phiếu nhận quà 20 tháng 10 dưới đây:
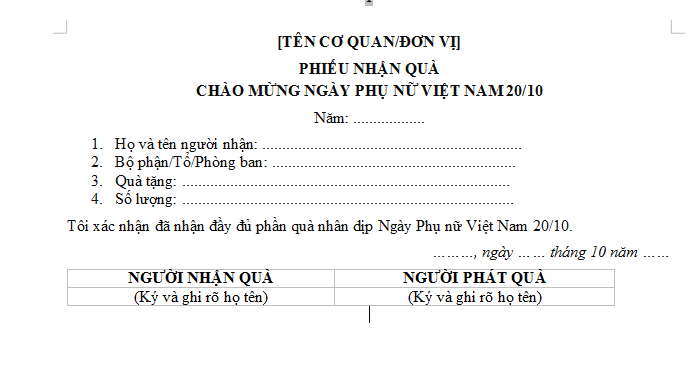
TẢI VỀ: Mẫu Phiếu nhận quà 20 tháng 10
*Mẫu Phiếu nhận quà 20 tháng 10 nêu trên chỉ mang tính chất tham khảo
Mẫu Phiếu nhận quà 20 tháng 10 có dạng ra sao? Lao động nữ được nghỉ làm hưởng lương ngày 20/10 không? (hình từ Internet)
Lao động nữ có được nghỉ làm việc hưởng nguyên lương vào Ngày Phụ nữ Việt Nam 20 tháng 10 không?
Căn cứ Điều 112 Bộ luật Lao động 2019 quy định về nghỉ lễ, tết như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
2. Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều này còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
3. Hằng năm, căn cứ vào điều kiện thực tế, Thủ tướng Chính phủ quyết định cụ thể ngày nghỉ quy định tại điểm b và điểm đ khoản 1 Điều này.
Như vậy, Ngày Phụ nữ Việt Nam 20 tháng 10 không thuộc 1 trong những ngày lễ tết được nghỉ làm việc hưởng nguyên lương.
Tuy nhiên, trong trường hợp lao động nữ muốn nghỉ làm việc hưởng lương vào ngày này thì có thể sử dụng ngày phép năm của mình. (Theo Điều 113 Bộ luật Lao động 2019)
Bên cạnh đó, nếu ngày Phụ nữ Việt Nam 20 tháng 10 rơi ngày nghỉ hằng tuần thì lao động nữ được nghỉ làm việc vào ngày này tuy nhiên không được hưởng lương theo quy định.
Quà tặng 20 tháng 10 có phải tính thuế TNCN cho người lao động không?
Tại điểm k khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP quy định như sau:
Thu nhập từ tiền lương, tiền công
...
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
....
k) Các khoản lợi ích khác mà người sử dụng lao động chi cho người lao động, bao gồm cả chi trong các ngày nghỉ, lễ; chi thuê các dịch vụ tư vấn, dịch vụ làm thủ tục về thuế cho đích danh một hoặc một nhóm cá nhân; chi thuê người giúp việc gia đình, lái xe, người làm các công việc khác trong gia đình theo hợp đồng.
Theo đó, quà tặng 20 tháng 10 được xem là khoản phúc lợi khác không bằng tiền được chi trong ngày lễ cho người lao động, đây là một trong những khoản thu nhập từ tiền lương, tiền công của người lao động, có thể tính thuế thu nhập cá nhân.
Bên cạnh đó, tại khoản 2 Điều 46 Nghị định Nghị định 253/2026/NĐ-CP quy định như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 8 của Nghị định này mà người nộp thuế nhận được trong kỳ tính thuế trừ (-) đi các khoản dưới đây:
a) Các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp bảo hiểm xã hội tự nguyện theo Luật Bảo hiểm xã hội, khoản đóng góp bảo hiểm y tế tự nguyện theo Luật Bảo hiểm y tế, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ.
Mức đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ được trừ ra khỏi thu nhập khi xác định thu nhập tính thuế quy định tại điểm này tổng tối đa không quá 03 triệu đồng/tháng cho các hình thức tham gia bảo hiểm này, bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có).
Trường hợp cá nhân cư trú tại Việt Nam có thu nhập từ tiền lương, tiền công ở nước ngoài đã tham gia đóng các khoản bảo hiểm bắt buộc theo quy định của quốc gia nơi cá nhân đóng các loại bảo hiểm này như bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc thì được trừ các khoản phí bảo hiểm đó vào thu nhập chịu thuế khi xác định thu nhập tính thuế từ tiền lương, tiền công.
Khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện của năm nào được trừ vào thu nhập chịu thuế của năm đó.
Căn cứ xác định thu nhập được trừ là bản chụp chứng từ nộp tiền (hoặc nộp phí) do tổ chức bảo hiểm, quỹ hưu trí bổ sung, doanh nghiệp bảo hiểm cấp và xác nhận của tổ chức trả thu nhập về số tiền bảo hiểm đã khấu trừ, đã nộp (trường hợp tổ chức trả thu nhập nộp thay);
b) Các khoản giảm trừ gia cảnh quy định tại Điều 10 của Luật Thuế thu nhập cá nhân và Điều 47 của Nghị định này;
c) Các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác quy định tại Điều 11 của Luật Thuế thu nhập cá nhân và Điều 49 của Nghị định này.
Theo đó, nếu như tiền lương của người lao động cộng với giá trị quà tặng 20 tháng 10 mà người lao động đã nhận lớn hơn tổng các khoản đóng góp và giảm trừ nêu trên thì người lao động phải đóng thuế thu nhập cá nhân.
Như vậy, thuế thu nhập cá nhân không tính trực tiếp đối với quà tặng 20 tháng 10, mà sẽ tính trên tổng thu nhập từ tiền lương tiền công của người lao động phát sinh trong kỳ tính thuế nhận quà tặng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];