Thông tư 56/2026/TT-NHNN sửa đổi Thông tư 34/2025/TT-NHNN về quản lý kinh doanh vàng có nội dung gì?
Ngày 19/10/2026, Ngân hàng nhà nước đã ký ban hành Thông tư 56/2026/TT-NHNN Sửa đổi, bổ sung một số điều của Thông tư 34/2025/TT-NHNN hướng dẫn một số điều của Nghị định 24/2012/NĐ-CP ngày 03 tháng 4 năm 2012 của Chính phủ về quản lý hoạt động kinh doanh vàng được sửa đổi, bổ sung bởi Nghị định 232/2025/NĐ-CP có hiệu lực từ ngày 19 tháng 10 năm 2026.
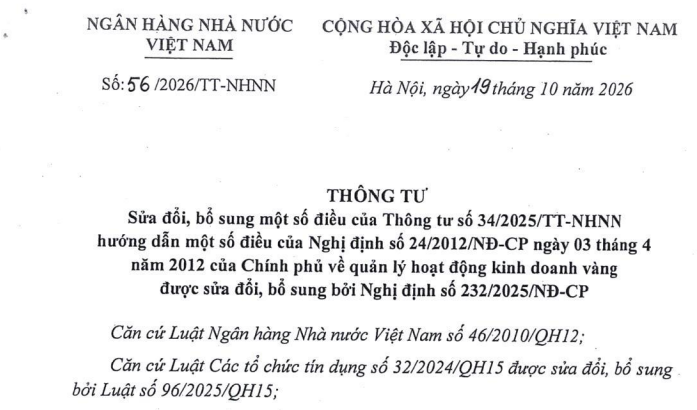
(1) Sửa đổi, bổ sung Điều 1 Thông tư 34/2025/TT-NHNN
“Điều 1. Phạm vi điều chỉnh
Thông tư này hướng dẫn về việc cấp, sửa đổi, bổ sung, thu hồi Giấy phép đối với hoạt động kinh doanh mua, bán vàng miếng, hoạt động sản xuất vàng miếng, hoạt động xuất khẩu, nhập khẩu vàng; việc cấp hạn mức xuất khẩu, nhập khẩu vàng; việc kết nối, cung cấp thông tin của doanh nghiệp, tổ chức tín dụng hoạt động kinh doanh vàng và chế độ báo cáo theo quy định tại Nghị định số 24/2012/NĐ-CP của Chính phủ về quản lý hoạt động kinh doanh vàng được sửa đổi, bổ sung bởi Nghị định số 232/2025/NĐ-CP và Nghị định số 390/2026/NĐ-CP (sau đây gọi là Nghị định số 24/2012/NĐ-CP).”
(2) Sửa đổi, bổ sung khoản 3 Điều 4 Thông tư 34/2025/TT-NHNN
“3. Văn bản thể hiện địa điểm đăng ký làm địa điểm kinh doanh mua, bán vàng miếng theo danh sách tại khoản 2 Điều này đã được thông báo tới cơ quan đăng ký kinh doanh có thẩm quyền theo quy định của pháp luật.”
(3) Sửa đổi, bổ sung khoản 3 Điều 7 Thông tư 34/2025/TT-NHNN
“3. Hợp đồng gia công vàng trang sức, mỹ nghệ với nước ngoài hoặc hợp đồng xuất khẩu vàng trang sức, mỹ nghệ.”
(4) Sửa đổi, bổ sung một số khoản của Điều 12 Thông tư 34/2025/TT-NHNN
1. Sửa đổi, bổ sung khoản 1 như sau:
“1. Văn bản tại hồ sơ đề nghị cấp, sửa đổi, bổ sung các loại Giấy phép, cấp hạn mức trong hoạt động kinh doanh vàng quy định tại Chương II, Chương III Thông tư này phải do người đại diện theo pháp luật hoặc người đại diện theo ủy quyền ký (sau đây gọi là người đại diện hợp pháp). Trường hợp ký theo ủy quyền, hồ sơ phải có văn bản ủy quyền được lập phù hợp với quy định của pháp luật.”
2. Sửa đổi, bổ sung khoản 2 như sau:
“2. Hồ sơ đề nghị cấp Giấy phép, cấp hạn mức phải được lập 01 bộ bằng tiếng Việt.”
3. Sửa đổi, bổ sung khoản 3 như sau:
“3. Đối với thành phần hồ sơ là bản sao phải nộp bản sao được cấp từ sổ gốc hoặc bản sao có chứng thực hoặc bản sao kèm xuất trình bản chính để đối chiếu. Trong trường hợp người nộp hồ sơ nộp bản sao kèm xuất trình bản chính để đối chiếu, người đối chiếu phải ký xác nhận vào bản sao và chịu trách nhiệm về tính chính xác của bản sao so với bản chính.
Đối với thành phần hồ sơ là bản sao điện tử phải nộp bản sao điện tử từ sổ gốc hoặc bản sao điện tử có chứng thực từ bản chính theo quy định của pháp luật, trừ quy định tại điểm đ khoản 5 Điều này.
Đối với thành phần hồ sơ là xác nhận của cơ quan thuế về số thuế đã nộp của hoạt động kinh doanh vàng trong 2 (hai) năm liền kề trước đó đối với doanh nghiệp quy định tại khoản 4 Điều 4 Thông tư này, Ngân hàng Nhà nước Việt Nam có trách nhiệm khai thác, sử dụng thông tin từ Cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành. Trường hợp không khai thác được thông tin hoặc thông tin khai thác được không đầy đủ, Ngân hàng Nhà nước Việt Nam yêu cầu doanh nghiệp bổ sung hồ sơ.
Đối với thành phần hồ sơ là Giấy chứng nhận đăng ký đầu tư quy định tại khoản 2 Điều 7, khoản 2 Điều 8 và khoản 2 Điều 9 Thông tư này, Ngân hàng Nhà nước chi nhánh Khu vực nơi doanh nghiệp nộp hồ sơ có trách nhiệm khai thác, sử dụng thông tin từ Cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành. Trường hợp không khai thác được thông tin hoặc thông tin khai thác được không đầy đủ, Ngân hàng Nhà nước chi nhánh Khu vực yêu cầu doanh nghiệp bổ sung hồ sơ.”
4. Sửa đổi, bổ sung khoản 6 như sau:
“6. Trong thời hạn 3 (ba) ngày làm việc kể từ ngày nhận hồ sơ đề nghị cấp, sửa đổi, bổ sung các loại Giấy phép, cấp hạn mức trong hoạt động kinh doanh vàng quy định tại Chương II, Chương III, Ngân hàng Nhà nước Việt Nam hoặc Ngân hàng Nhà nước chi nhánh Khu vực có thông báo xác nhận về tính đầy đủ, hợp lệ của hồ sơ.”
....
Xem thêm tại Thông tư 56/2026/TT-NHNN >> TẢI VỀ
Thông tư 56/2026/TT-NHNN sửa đổi Thông tư 34/2025/TT-NHNN về quản lý kinh doanh vàng có nội dung gì?
Chưa thu thuế TNCN với hoạt động chuyển nhượng vàng miếng từ ngày 01/7/2026 ra sao?
Ngày 30/6/2026, Bộ Tài chính ra Thông cáo báo chi 20 năm 2026 về việc chưa thu thuế đối với hoạt động chuyển nhượng vàng miếng từ ngày 01/7/2026.
>>> Tải về Thông cáo báo chí 20 năm 2026 của Bộ Tài chính
Theo đó, nội dung chưa thu thuế TNCN với hoạt động chuyển nhượng vàng miếng từ ngày 01/7/2026 được nêu tại Thông cáo báo chí 20 năm 2026 như sau:
Gần đây, trên một số trang báo và mạng xã hội có thông tin: Theo Luật Thuế Thu nhập cá nhân 2025, từ ngày 01/7/2026, hoạt động mua bán vàng miếng phải chịu thuế thu nhập cá nhân với mức thuế suất 0,1% tính trên giá trị của từng lần chuyển nhượng. Cách hiểu như vậy là chưa chính xác.
Về nội dung này, Bộ Tài chính cung cấp thông tin cụ thể như sau:
Luật Thuế Thu nhập cá nhân 2025 được Quốc hội khóa XV thông qua tại kỳ họp thứ 10, có hiệu lực thi hành kể từ ngày 01/7/2026, trong đó quy định thu nhập từ chuyển nhượng vàng miếng là thu nhập phải chịu thuế. Tuy nhiên, Luật giao Chính phủ quy định ngưỡng giá trị vàng miếng chịu thuế, thời điểm áp dụng thu và điều chỉnh thuế suất thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng phù hợp với lộ trình quản lý thị trường vàng.
Liên quan đến việc bổ sung quy định tại dự thảo Nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân đối với hoạt động chuyển nhượng vàng miếng, Bộ Tài chính đã có Công văn 7257/BTC-CST năm 2026 gửi Cổng thông tin điện tử Chính phủ về đăng tải bản giải trình, tiếp thu ý kiến tham gia về dự án Nghị định và đã có Tờ trình Chính phủ 295/TTr-BTC năm 2026 và đã có Công văn 8454/BTC-CST ngày 19/6/2026 báo cáo Chính phủ về việc tiếp thu, giải trình ý kiến Thành viên Chính phủ, trong đó đã báo cáo Chính phủ chưa quy định chi tiết về việc thu thuế đối với hoạt động chuyển nhượng vàng miếng tại dự thảo Nghị định mà cần có văn bản quy định tổng thể về chính sách thuế và quản lý thuế đối với hoạt động kinh doanh, mua bán vàng.
Bộ Tài chính đang phối hợp với Ngân hàng Nhà nước và các cơ quan liên quan để xây dựng Nghị định của Chính phủ quy định về chính sách thuế và quản lý thuế đối với hoạt động kinh doanh, mua bán vàng, trong đó có thuế GTGT, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân (bao gồm cả thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng) và phù hợp với từng loại hình doanh nghiệp, cá nhân kinh doanh, chuyển nhượng vàng, cả trên sàn giao dịch (nếu có) đảm bảo đồng bộ với quy định của pháp luật mới liên quan (như Luật Đầu tư đã bỏ điều kiện kinh doanh đối với vàng trang sức, mỹ nghệ, Ngân hàng Nhà nước đang sửa đổi, bổ sung Nghị định 24/2012/NĐ-CP ngày 03/4/2012 của Chính phủ về quản lý hoạt động kinh doanh vàng,...), lộ trình thành lập sàn giao dịch vàng.
Như vậy theo thông cáo trên thì hoạt động chuyển nhượng vàng miếng hiện nay chưa phải chịu thuế thu nhập cá nhân với mức thuế suất 0,1% tính trên giá trị của từng lần chuyển nhượng.
Trách nhiệm của doanh nghiệp, tổ chức tín dụng hoạt động kinh doanh mua, bán vàng miếng từ 10/10/2025 là gì?
Căn cứ tại Điều 12 Nghị định 24/2012/NĐ-CP được sửa đổi bởi khoản 8 Điều 1 Nghị định 232/2025/NĐ-CP quy định doanh nghiệp, tổ chức tín dụng hoạt động kinh doanh mua, bán vàng miếng có các trách nhiệm như sau:
(1) Chỉ được phép sản xuất, kinh doanh mua, bán loại vàng miếng quy định tại khoản 2 Điều 3 Nghị định 24/2012/NĐ-CP.
(2) Chấp hành các quy định của pháp luật về chế độ kế toán, lập và sử dụng hóa đơn chứng từ.
(3) Ngoài các quy định tại (1), (2), (5), doanh nghiệp, ngân hàng thương mại sản xuất vàng miếng có trách nhiệm:
- Công bố tiêu chuẩn áp dụng, khối lượng, hàm lượng của sản phẩm theo quy định của pháp luật và chịu trách nhiệm trước pháp luật về tiêu chuẩn khối lượng, hàm lượng sản phẩm đã sản xuất đúng với tiêu chuẩn khối lượng, hàm lượng đã công bố;
- Chịu hoàn toàn trách nhiệm về sản phẩm vàng miếng do mình sản xuất, bảo hành sản phẩm vàng miếng cho khách hàng theo quy định pháp luật; lưu trữ đầy đủ, chính xác dữ liệu vàng miếng được sản xuất;
- Xây dựng hệ thống thông tin xử lý, lưu trữ dữ liệu vàng miếng được sản xuất có những nội dung cơ bản bao gồm thông tin nguyên liệu đầu vào, thời gian sản xuất, sản phẩm đầu ra; thực hiện kết nối cung cấp thông tin cho Ngân hàng Nhà nước theo quy định của Thống đốc Ngân hàng Nhà nước.
(4) Ngoài các quy định tại 1), (2), (5), doanh nghiệp, tổ chức tín dụng hoạt động kinh doanh mua, bán vàng miếng có trách nhiệm:
- Niêm yết công khai giá mua, giá bán vàng miếng tại địa điểm giao dịch hoặc trên trang thông tin điện tử và kết nối cung cấp thông tin về mức giá niêm yết cho Ngân hàng Nhà nước;
- Không được phép thực hiện kinh doanh vàng miếng thông qua các đại lý ủy nhiệm;
- Có biện pháp và trang thiết bị bảo đảm an toàn trong hoạt động kinh doanh;
- Xây dựng quy định nội bộ về mua, bán vàng miếng, trong đó quy định rõ quy trình giao dịch mua, bán vàng miếng với khách hàng; công bố công khai thông tin về quyền và nghĩa vụ của khách hàng trên trang thông tin điện tử của tổ chức tín dụng, doanh nghiệp hoặc niêm yết công khai tại trụ sở giao dịch; lưu trữ đầy đủ, chính xác dữ liệu giao dịch mua bán vàng miếng;
- Xây dựng hệ thống thông tin xử lý, lưu trữ dữ liệu giao dịch mua bán vàng miếng có những nội dung cơ bản bao gồm thông tin căn cước đối với cá nhân, mã số thuế doanh nghiệp đối với doanh nghiệp, khối lượng và giá trị giao dịch của bên mua, bán; thực hiện kết nối cung cấp thông tin cho Ngân hàng Nhà nước theo quy định của Thống đốc Ngân hàng Nhà nước.
(5) Tuân thủ các quy định tại Nghị định 24/2012/NĐ-CP và các quy định của pháp luật khác có liên quan.
Trên đây là *Thông tư 56/2026/TT-NHNN sửa đổi Thông tư 34/2025/TT-NHNN về quản lý kinh doanh vàng!

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];