Công văn 3212/TTTN-XD về việc thông báo về các loại thuế đối với xăng dầu có nội dung ra sao?
Ngày 30/9/2026, Cục Quản lý và Phát triển thị trường trong nước đã có Công văn 3212/TTTN-XD về việc thông báo về các loại thuế đối với xăng dầu
>> TẢI VỀ Công văn 3212/TTTN-XD năm 2026
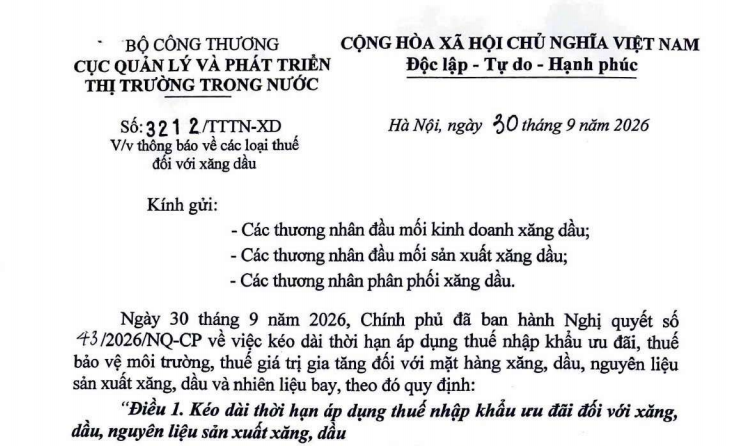
Ngày 30 tháng 9 năm 2026, Chính phủ đã ban hành Nghị quyết 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay, theo đó quy định:
“Điều 1. Kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu
Kéo dài thời hạn áp dụng Nghị quyết 25/2026/NQ-CP ngày 30 tháng 4 năm 2026 của Chính phủ và Nghị định 72/2026/NĐ-CP ngày 09 tháng 3 năm 2026 của Chính phủ đến hết ngày 31 tháng 12 năm 2026.
Điều 2. Kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay
Kéo dài thời hạn áp dụng Nghị quyết 19/2026/QH16 ngày 12 tháng 4 năm 2026 của Quốc hội đến hết ngày 31 tháng 12 năm 2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 Nghị quyết 19/2026/QH16.
Điều 3. Điều khoản thi hành
- Nghị quyết này có hiệu lực thi hành kể từ ngày 01 tháng 10 năm 2026 đến hết ngày 31 tháng 12 năm 2026.
- Thuế tiêu thụ đặc biệt đối với xăng thực hiện theo quy định của Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn thi hành”.
Cục Quản lý và Phát triển thị trường trong nước trân trọng thông báo tới các thương nhân để các thương nhân chủ động áp dụng, tính toán, quyết định giá bán các mặt hàng xăng dầu phù hợp với thời điểm Nghị quyết 43/2026/NQ-CP có hiệu lực thi hành.
Công văn 3212/TTTN-XD về việc thông báo về các loại thuế đối với xăng dầu có nội dung ra sao?
Quy định về giá xăng E10 mức III hiện nay ra sao?
Căn cứ theo quy định tại Điều 3 Nghị quyết 29/2026/NQ-CP quy định về giá xăng E10RON95-III chi tiết như sau:
(1) Kể từ ngày Nghị quyết này có hiệu lực thi hành, xăng E10 RON95-III được thí điểm xác định là mặt hàng tiêu dùng phổ biến, do Nhà nước công bố giá cơ sở thay thế xăng RON95-III.
(2) Bộ Công Thương, Bộ Tài chính xác định các yếu tố cấu thành trong công thức giá cơ sở xăng dầu và công bố giá cơ sở xăng dầu để thực hiện thí điểm điều hành giá xăng dầu đối với xăng E10RON95-III theo quy định tại khoản 11, 12 Điều 1 Nghị định 80/2023/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 95/2021/NĐ-CP và Nghị định 83/2014/NĐ-CP về kinh doanh xăng dầu và Nghị quyết 55/NQ-CP năm 2026 sửa đổi, bổ sung một số nội dung tại Nghị quyết 36/NQ-CP năm 2026 về phiên họp Chính phủ thường kỳ tháng 02 năm 2026.
(3) Các yếu tố hình thành giá cơ sở xăng E10RON95-III thí điểm gồm:
- Giá xăng dầu thế giới do Bộ Công Thương xác định theo nguyên tắc tính bình quân theo số ngày có giá giữa hai kỳ công bố giá cơ sở của giá xăng RON95 được giao dịch trên thị trường quốc tế;
- Giá Etanol nhiên liệu áp dụng trong công thức tính giá cơ sở xăng E10 RON95-III do Bộ Tài chính xác định và thông báo với Bộ Công Thương áp dụng trong công thức tính giá cơ sở;
- Chi phí đưa xăng từ nước ngoài về cảng Việt Nam, premium để tính giá xăng từ nguồn sản xuất trong nước, chi phí đưa xăng từ nhà máy lọc dầu trong nước về đến cảng, được áp dụng theo mức chi phí hình thành giá cơ sở của mặt hàng xăng RON95-III; lợi nhuận định mức, chi phí kinh doanh định mức áp dụng theo mức chi phí hình thành giá cơ sở của xăng E5RON92;
- Khi có đầy đủ các yếu tố chi phí cho hoạt động kinh doanh xăng E10 RON95-III đáp ứng quy định tại khoản 12 Điều 1 Nghị định 80/2023/NĐ-CP, Bộ Tài chính chủ trì, phối hợp với Bộ Công Thương tổng hợp, rà soát, yêu cầu báo cáo bổ sung hoặc khảo sát thực tế (nếu cần thiết) để xem xét, quyết định chi phí đưa xăng từ nước ngoài về cảng Việt Nam, premium để tính giá xăng từ nguồn sản xuất trong nước, chi phí đưa xăng từ nhà máy lọc dầu trong nước về đến cảng, chi phí kinh doanh định mức và thông báo để Bộ Công Thương áp dụng trong công thức giá cơ sở.
(4) Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm báo cáo đầy đủ, kịp thời, trung thực, chính xác theo yêu cầu của Bộ Tài chính và Bộ Công Thương các thông tin, số liệu phục vụ việc xác định các yếu tố cấu thành trong công thức giá cơ sở xăng dầu đối với mặt hàng xăng E10 RON95-III theo quy định; chịu trách nhiệm toàn diện trước pháp luật về nội dung, thông tin, số liệu báo cáo.
(5) Bộ Công Thương phối hợp với Bộ Tài chính thực hiện việc điều hành giá xăng E10 RON95-III thay thế xăng RON95-III từ kỳ điều hành gần nhất kể từ ngày Nghị quyết này có hiệu lực thi hành
Trách nhiệm của doanh nghiệp kinh doanh phụ gia xăng E10 hiện nay là gì?
Căn cứ theo quy định tại tại tiểu mục 1 Mục IV Thông tư 15/2009/TT-BKHCN, có quy định về trách nhiệm của doanh nghiệp kinh doanh phụ gia xăng E10 như sau:
(1) Doanh nghiệp trong giai đoạn phân phối thí điểm xăng dầu sử dụng phụ gia không thông dụng theo phương án thí điểm đã được Bộ Công Thương phê duyệt phải chịu trách nhiệm về chất lượng và bảo đảm về an toàn, sức khỏe, môi trường, không gây hư hỏng động cơ, linh kiện, phụ tùng liên quan khi sử dụng xăng dầu có pha phụ gia không thông dụng trong suốt quá trình phân phối thí điểm.
(2) Doanh nghiệp đã được chấp thuận đăng ký sử dụng phụ gia không thông dụng để sản xuất, chế biến, pha chế xăng dầu nhằm đưa vào lưu thông trên thị trường có trách nhiệm:
-Tuân thủ các quy định về điều kiện bảo đảm chất lượng trong sản xuất, chế biến, pha chế xăng dầu theo quy định tại Thông tư số 15/2015/TT-BKHCN.
- Tuân thủ các quy định về sản xuất, chế biến, pha chế xăng dầu theo quy định của pháp luật.
- Thực hiện chứng nhận hợp quy đối với xăng dầu sử dụng phụ gia không thông dụng theo quy định của pháp luật.
- Chịu trách nhiệm về chất lượng xăng dầu sử dụng phụ gia không thông dụng trong quá trình sản xuất, chế biến, pha chế và lưu thông trên thị trường.
- Thông tin công khai về việc cung cấp xăng dầu sử dụng phụ gia không thông dụng trên trang thông tin điện tử và các tài liệu liên quan của doanh nghiệp để khách hàng và cơ quan quản lý nhà nước có liên quan biết.
- Định kỳ 6 tháng, báo cáo về Bộ Khoa học và Công nghệ (Tổng cục Tiêu chuẩn Đo lường Chất lượng) và Bộ Công Thương về tình hình sử dụng phụ gia không thông dụng.
Khi nhận được phản ánh về chất lượng xăng dầu sử dụng phụ gia không thông dụng không bảo đảm an toàn, sức khỏe, môi trường, gây hư hỏng động cơ, linh kiện, phụ tùng liên quan, doanh nghiệp phải dừng ngay việc cung cấp, nghiên cứu lập phương án xử lý thích hợp và báo cáo Bộ Khoa học và Công nghệ (Tổng cục Tiêu chuẩn Đo lường Chất lượng) và Bộ Công Thương.
- Chịu sự kiểm tra, thanh tra của các cơ quan nhà nước có thẩm quyền về việc sử dụng phụ gia không thông dụng trong sản xuất, chế biến, pha chế xăng dầu. Nếu có vi phạm, tùy theo tính chất, mức độ vi phạm sẽ bị xử lý theo quy định của pháp luật.
Trên đây là thông tin *Công văn 3212/TTTN-XD về việc thông báo về các loại thuế đối với xăng dầu có nội dung ra sao?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];