- Tỷ lệ định mức chi phí kiểm toán độc lập 2026 theo Nghị định 193/2026/NĐ-CP từ ngày 01/7/2026 bao nhiêu?
- Tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định ra sao?
- Hướng dẫn Kiểm toán báo cáo quyết toán từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP chi tiết?
Tỷ lệ định mức chi phí kiểm toán độc lập 2026 theo Nghị định 193/2026/NĐ-CP từ ngày 01/7/2026 bao nhiêu?
Tỷ lệ định mức chi phí kiểm toán độc lập được quy định tại điểm b khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP, cụ thể như sau:
CHI PHÍ KIỂM TOÁN ĐỘC LẬP
Giá trị cần thuê kiểm toán của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập (tỷ đồng) | ≤ 5 | 10 | 50 | 100 | 500 | 1.000 | ≥ 10.000 |
Tỷ lệ định mức chi phí kiểm toán độc lập (%) | 0,96 | 0,645 | 0,45 | 0,345 | 0,195 | 0,129 | 0,069 |
Chi phí (dự toán gói thầu, giá gói thầu) kiểm toán độc lập của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập là chi phí tối đa, được xác định trên cơ sở giá trị cần thuê kiểm toán của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập nhân (x) với tỷ lệ định mức được xác định theo quy định tại điểm a khoản 1 Điều này và cộng với thuế giá trị gia tăng.
Chi phí kiểm toán độc lập tối thiểu là một triệu đồng và cộng với thuế giá trị gia tăng.
>> TẢI FILE Nghị định 193/2026/NĐ-CP quyết toán vốn đầu tư dự án?
>> Tổng hợp Nghị định, Thông tư hướng dẫn Luật Xây dựng 2025 có hiệu lực từ 1/7/2026?
Tỷ lệ định mức chi phí kiểm toán độc lập theo Nghị định 193/2026/NĐ-CP? Chi phí kiểm toán độc lập từ ngày 01/7/2026? (Hình từ Internet)
Tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định ra sao?
Căn cứ theo điểm a khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP quy định như sau:
Trường hợp dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập có giá trị nằm trong khoảng giá trị nêu tại điểm b, điểm c khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP thì tỷ lệ định mức chi phí kiểm toán độc lập, tỷ lệ định mức chi phí thẩm tra, phê duyệt quyết toán được xác định theo công thức sau:
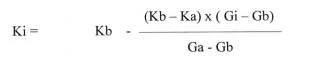
Trong đó:
Ki: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cần tính (đơn vị tính là phần trăm).
Ka: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận trên (đơn vị tính là phần trăm).
Kb: tỷ lệ định mức chi phí tương ứng với giá trị dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận dưới (đơn vị tính là phần trăm).
Gi: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cần tính (đơn vị tính là tỷ đồng).
Ga: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận trên (đơn vị tính là tỷ đồng).
Gb: giá trị của dự án, dự án thành phần, tiểu dự án, công trình, hạng mục công trình độc lập cận dưới (đơn vị tính là tỷ đồng).
Hướng dẫn Kiểm toán báo cáo quyết toán từ ngày 01/7/2026 theo Nghị định 193/2026/NĐ-CP chi tiết?
Hướng dẫn Kiểm toán báo cáo quyết toán từ ngày 01/7/2026 được quy định tại Điều 9 Nghị định 193/2026/NĐ-CP, cụ thể như sau:
(1) Các dự án quan trọng quốc gia, dự án nhóm A (trừ dự án thuộc danh mục bí mật nhà nước) sử dụng vốn đầu tư công, dự án sử dụng chi thường xuyên từ ngân sách nhà nước, vốn ngân sách nhà nước khác không thuộc phạm vi điều chỉnh của pháp luật về đầu tư công phải kiểm toán báo cáo quyết toán trước khi trình cấp có thẩm quyền thẩm tra, phê duyệt quyết toán.
Chủ đầu tư tổ chức đấu thầu kiểm toán theo đúng quy định của pháp luật về đấu thầu và giao kết hợp đồng kiểm toán theo đúng quy định của pháp luật về hợp đồng. Chủ đầu tư, nhà thầu kiểm toán độc lập và các đơn vị có liên quan thực hiện theo quy định tại (2), (3).
(2) Nhà thầu kiểm toán độc lập là các doanh nghiệp kiểm toán độc lập được thành lập và hoạt động theo quy định của pháp luật về thành lập và hoạt động doanh nghiệp tại Việt Nam, tuân thủ các quy định của pháp luật về kiểm toán độc lập và các chuẩn mực kiểm toán hiện hành.
(3) Đối với các dự án được cơ quan Kiểm toán nhà nước, cơ quan thanh tra thực hiện kiểm toán, thanh tra:
- Trường hợp Kiểm toán nhà nước, cơ quan thanh tra thực hiện kiểm toán, thanh tra và phát hành báo cáo kiểm toán, kết luận thanh tra có đủ nội dung quy định tại Điều 11 Nghị định 193/2026/NĐ-CP, cơ quan chủ trì thẩm tra quyết toán dự án sử dụng kết quả báo cáo kiểm toán của Kiểm toán nhà nước, kết luận thanh tra của cơ quan thanh tra làm căn cứ để thẩm tra; không phải thuê kiểm toán độc lập để kiểm toán.
- Trường hợp Kiểm toán nhà nước, cơ quan thanh tra thực hiện kiểm toán, thanh tra thực hiện chưa đủ các nội dung quy định tại Điều 11 Nghị định 193/2026/NĐ-CP, căn cứ tại (1) chủ đầu tư xác định nội dung, phạm vi kiểm toán bổ sung và lựa chọn nhà thầu kiểm toán độc lập để kiểm toán bổ sung trong trường hợp cần thiết.
+ Chi phí kiểm toán bổ sung được xác định tương tự như xác định chi phí thuê kiểm toán độc lập quy định tại Điều 20 Nghị định 193/2026/NĐ-CP.
+ Cơ quan chủ trì thẩm tra quyết toán sử dụng báo cáo kiểm toán của Kiểm toán nhà nước, kết luận của cơ quan thanh tra và báo cáo kiểm toán của kiểm toán độc lập làm căn cứ để thẩm tra quyết toán dự án.
- Trường hợp Kiểm toán nhà nước, cơ quan thanh tra có quyết định kiểm toán, thanh tra dự án khi nhà thầu kiểm toán độc lập đang thực hiện hợp đồng kiểm toán thì nhà thầu kiểm toán độc lập thực hiện hợp đồng kiểm toán theo đúng nội dung của hợp đồng đã giao kết.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];