Phụ lục IV Thông tư 80/2025/TT-NHNN ra sao?
Phụ lục IV Thông tư 80/2025/TT-NHNN quy định về Mẫu báo cáo tình hình thực hiện các khoản vay ngắn, trung và dài hạn nước ngoài.
Phụ lục IV Thông tư 80/2025/TT-NHNN - Mẫu báo cáo tình hình thực hiện các khoản vay ngắn, trung và dài hạn nước ngoài có dạng như sau:
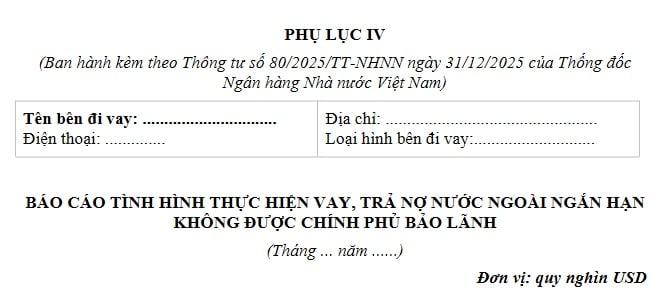
Tải về Phụ lục IV Thông tư 80/2025/TT-NHNN
Căn cứ tại Điều 20 Thông tư 80/2025/TT-NHNN về sửa đổi, thay thế, bãi bỏ các Phụ lục ban hành kèm theo Thông tư 12/2022/TT-NHNN
Sửa đổi, thay thế, bãi bỏ các Phụ lục ban hành kèm theo Thông tư số 12/2022/TT-NHNN
1. Thay thế Phụ lục 01 ban hành kèm theo Thông tư số 12/2022/TT-NHNN bằng Phụ lục I ban hành kèm theo Thông tư này.
2. Thay thế Phụ lục 03 ban hành kèm theo Thông tư số 12/2022/TT-NHNN bằng Phụ lục II ban hành kèm theo Thông tư này.
3. Thay thế Phụ lục 04 ban hành kèm theo Thông tư số 12/2022/TT-NHNN bằng Phụ lục III ban hành kèm theo Thông tư này.
4. Thay thế Phụ lục 05 ban hành kèm theo Thông tư số 12/2022/TT-NHNN bằng Phụ lục IV ban hành kèm theo Thông tư này.
5. Bãi bỏ Phụ lục 02 ban hành kèm theo Thông tư số 12/2022/TT-NHNN.
Khoản vay nước ngoài là cụm từ dùng chung để chi khoản vay nước ngoài không được Chính phủ bảo lãnh (sau đây gọi là khoản vay tự vay, tự trả) và khoản vay nước ngoài được Chính phủ bảo lãnh dưới mọi hình thức vay nước ngoài thông qua hợp đồng vay, hợp đồng nhập khẩu hàng hóa trả chậm, hợp đồng ủy thác cho vay, hợp đồng cho thuê tài chính hoặc phát hành công cụ nợ trên thị trường quốc tế của bên đi vay. Khoản 1 Điều 3 Thông tư 12/2022/TT-NHNN |
> Phụ lục I Thông tư 80/2025/TT-NHNN - Cách điền Phụ lục I Thông tư 80/2025/TT-NHNN
Phụ lục IV Thông tư 80/2025/TT-NHNN ra sao? Cách điền Phụ lục IV Thông tư 80/2025/TT-NHNN thế nào? (Hình từ Internet)
Cách điền Phụ lục IV Thông tư 80/2025/TT-NHNN thế nào?
Cách điền Phụ lục IV Thông tư 80/2025/TT-NHNN - Mẫu báo cáo tình hình thực hiện các khoản vay ngắn, trung và dài hạn nước ngoài
A. Báo cáo tình hình thực hiện vay, trả nợ nước ngoài ngắn hạn không được Chính phủ bảo lãnh
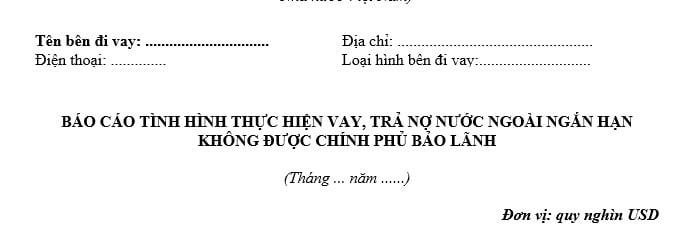
1. Đối tượng áp dụng: Người cư trú là doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ chức tín dụng và chi nhánh ngân hàng nước ngoài được thành lập, hoạt động kinh doanh tại Việt Nam thực hiện báo cáo chi tiết tình hình thực hiện các khoản vay nước ngoài ngắn hạn không được Chính phủ bảo lãnh còn dư nợ trong kỳ báo cáo.
2. Thời hạn gửi báo cáo: Chậm nhất vào ngày 05 của tháng tiếp theo ngay sau tháng báo cáo.
3. Hình thức báo cáo: Báo cáo điện tử thực hiện qua Trang điện tử về quản lý vay trả nợ nước ngoài hoặc bằng văn bản.
4. Đơn vị nhận báo cáo: Ngân hàng Nhà nước chi nhánh Khu vực nơi bên đi vay đặt trụ sở chính.
5. Hướng dẫn lập báo cáo:
- Các khoản vay thuộc phạm vi báo cáo là các khoản vay nước ngoài ngắn hạn (có thời hạn vay đến 1 năm). Thời hạn vay được tính từ ngày dự kiến rút vốn (nhận tiền hay thông quan hàng hóa) đến ngày dự kiến trả nợ cuối cùng theo quy định tại thỏa thuận vay. Các khoản vay nước ngoài ngắn hạn quá hạn nhưng bên đi vay đã thu xếp thanh toán nợ trong vòng 10 ngày kể từ ngày tròn 1 năm của khoản vay (do đó không phải thực hiện đăng ký khoản vay với NHNN) sẽ được báo cáo như một khoản vay ngắn hạn.
- Bên đi vay gửi báo cáo điền mã loại hình bên đi vay theo phân tổ loại hình như sau:
Loại hình bên đi vay | Mã loại hình | |
Nhóm doanh nghiệp (không bao gồm các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài) | ||
1 | Doanh nghiệp Nhà nước theo định nghĩa tại Luật Doanh nghiệp 2015 | SOE |
2 | Doanh nghiệp do Nhà nước sở hữu từ 50% đến dưới 100% vốn điều lệ | S50 |
3 | Doanh nghiệp có tỷ lệ sở hữu của nhà đầu tư nước ngoài từ 51 % đến 100% vốn điều lệ | F51 |
4 | Doanh nghiệp có tỷ lệ sở hữu của nhà đầu tư nước ngoài từ 10% đến 51 % | F10 |
5 | Doanh nghiệp khác | KHA |
Nhóm ngân hàng | ||
6 | Tổ chức tín dụng do Nhà nước sở hữu trên 50% vốn điều lệ | SOB |
7 | Ngân hàng liên doanh, ngân hàng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài | FOB |
8 | Ngân hàng thương mại cổ phần khác | BAK |
Bên đi vay gửi báo cáo điền Mã loại hình bên đi vay tại dòng “Loại hình bên đi vay”
- Cột 7 - Thay đổi: điều chỉnh tăng/giảm khác của dư nợ của khoản vay nước ngoài trong kỳ báo cáo nhưng không làm phát sinh dòng tiền do: (i) biến động tỷ giá khi quy đổi từ đồng tiền vay sang USD giữa các kỳ báo cáo; (ii) điều chỉnh do báo cáo sai ở (các) kỳ trước; (iii) khoản vay ngắn hạn chuyển trung dài hạn; (iv) chuyển vốn vay thành vốn góp; (v) xóa nợ;...
Cột 7 nhận giá trị (+) nếu phát sinh tăng, giá trị (-) nếu phát sinh giảm. Bên đi vay báo cáo rõ nội dung phát sinh chênh lệch
- Cột 8 = Cột 2 + Cột 4 - Cột 5 + Cột 7
- Công thức kiểm tra: Cột 2 của Kỳ báo cáo = Cột 8 của Kỳ báo cáo liền trước
B. Báo cáo tình hình thực hiện vay, trả nợ nước ngoài trung, dài hạn không được Chính phủ bảo lãnh
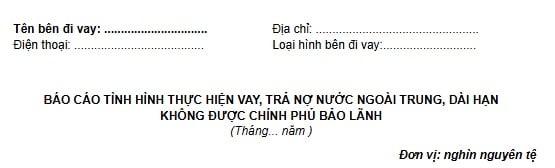
1. Đối tượng áp dụng: Người cư trú là doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ chức tín dụng và chi nhánh ngân hàng nước ngoài được thành lập, hoạt động kinh doanh tại Việt Nam thực hiện báo cáo chi tiết tình hình thực hiện các khoản vay nước ngoài trung, dài hạn không được Chính phủ bảo lãnh còn dư nợ trong kỳ báo cáo.
2. Thời hạn gửi báo cáo: Chậm nhất vào ngày 05 của tháng tiếp theo ngày sau tháng báo cáo.
3. Hình thức báo cáo: Báo cáo điện tử thực hiện qua Trang điện tử về quản lý vay trả nợ nước ngoài hoặc bằng văn bản.
4. Đơn vị nhận báo cáo: Ngân hàng Nhà nước chi nhánh Khu vực nơi bên đi vay đặt trụ sở chính.
5. Hướng dẫn lập báo cáo:
- Bên đi vay gửi báo cáo điền Mã loại hình bên đi vay theo phân tổ loại hình như sau:
Loại hình bên đi vay | Mã loại hình | |
Nhóm doanh nghiệp (không bao gồm các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài) | ||
1 | Doanh nghiệp Nhà nước theo định nghĩa tại Luật Doanh nghiệp 2015 | SOE |
2 | Doanh nghiệp do Nhà nước sở hữu từ 50% đến dưới 100% vốn điều lệ | S50 |
3 | Doanh nghiệp có tỷ lệ sở hữu của nhà đầu tư nước ngoài từ 51% đến 100% vốn điều lệ | F51 |
4 | Doanh nghiệp có tỷ lệ sở hữu của nhà đầu tư nước ngoài từ 10% đến 51% | F10 |
5 | Doanh nghiệp khác | KHA |
Nhóm ngân hàng | ||
6 | Tổ chức tín dụng do Nhà nước sở hữu trên 50% vốn điều lệ | SOB |
7 | Ngân hàng liên doanh, ngân hàng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài | FOB |
8 | Ngân hàng thương mại cổ phần khác | BAK |
- Cột 3 “Hình thức vay”: Ghi theo Mã hình thức vay như sau:
STT | Hình thức vay | Mã loại hình |
1 | Vay bằng tiền (bao gồm khoản vay trực tiếp bằng tiền hoặc thông qua hợp đồng ủy thác cho vay với người không cư trú) | T |
2 | Vay thông qua hình thức nhập khẩu hàng hóa trả chậm | H |
3 | Vay thông qua phát hành công cụ nợ | B |
4 | Vay thông qua hình thức thuê tài chính | L |
- Cột 4 “Bảo lãnh”: Ghi tắt đối tượng bảo lãnh cho khoản vay theo ký hiệu sau: Bảo lãnh bởi người cư trú (R); Bảo lãnh bởi người không cư trú (NR); Khoản vay không có bảo lãnh (N).
- Cột 5 “Loại hình bên cho vay”: ghi theo các Mã loại hình bên cho vay như sau: (i) bên cho vay là công ty mẹ, công ty thành viên thuộc công ty mẹ (IN); (ii) bên cho vay là: Tổ chức tín dụng, tổ chức tài chính quốc tế (CI); (iii) bên cho vay là: Các đối tượng khác không thuộc 2 đối tượng nêu trên (Đối với khoản vay hợp vốn, ghi theo Bên cho vay chiếm đa số) (KH).
- Cột 11 “Thay đổi” điều chỉnh giá trị dư nợ trong kỳ nhưng không làm phát sinh dòng tiền do: (i) biến động tỷ giá khi quy đổi từ đồng tiền vay sang USD giữa các kỳ báo cáo; (ii) điều chỉnh do báo cáo sai ở (các) kỳ trước; (iii) khoản vay ngắn hạn chuyên trung dài hạn; (iv) chuyển vốn vay thành vốn góp; (v) xóa nợ;...
Cột 11 nhận giá trị (+) nếu phát sinh tăng, giá trị (-) nếu phát sinh giảm, bên đi vay báo cáo rõ nội dung phát sinh thay đổi.
- Cột 12 = Cột 6 + Cột 8 - Cột 9 + Cột 11
- Công thức kiểm tra: Cột 6 của Kỳ báo cáo = Cột 12 của Kỳ báo cáo liền trước
Nguyên tắc quản lý ngoại hối đối với các khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm là gì?
Nguyên tắc quản lý ngoại hối đối với các khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm được quy định tại Điều 4 Thông tư 12/2022/TT-NHNN, cụ thể:
Nguyên tắc 1. Khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm là khoản nhập khẩu hàng hóa có ngày rút vốn đầu tiên trước ngày thanh toán cuối cùng; trong đó:
1.1 Ngày rút vốn của khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm là:
Ngày thứ 90 kể từ ngày phát hành chứng từ vận tải trong trường hợp ngân hàng cung ứng dịch vụ tài khoản yêu cầu bộ chứng từ thanh toán phải có chứng từ vận tải;
Ngày thứ 45 kể từ ngày hoàn thành kiểm tra ghi trên tờ khai hải quan đã được thông quan trong trường hợp ngân hàng cung ứng dịch vụ tài khoản không yêu cầu bộ chứng từ thanh toán phải có chứng từ vận tải;
1.2 Ngày thanh toán cuối cùng được xác định là:
Ngày thanh toán cuối cùng của thời hạn thanh toán theo hợp đồng;
Ngày thanh toán thực tế cuối cùng trong trường hợp không thực hiện theo hợp đồng hoặc hợp đồng không quy định cụ thể thời hạn thanh toán;
1.3 Thời hạn khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm là thời hạn được xác định từ ngày rút vốn đầu tiên đến ngày thanh toán cuối cùng.
Nguyên tắc 2. Các khoản vay tự vay, tự trả dưới hình thức nhập khẩu hàng hóa trả chậm không thuộc đối tượng phải đăng ký, đăng ký thay đổi khoản vay nước ngoài theo quy định tại Chương III Thông tư này.
Nguyên tắc 3. Các giao dịch chuyển tiền trả nợ (gốc, lãi), trả phí liên quan đến khoản vay nước ngoài dưới hình thức nhập khẩu hàng hóa trả chậm không bắt buộc phải thực hiện qua tài khoản vay, trả nợ nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];