Mẫu Bảng kê chi tiết số thuế đã khấu trừ trên nền tảng TMĐT 2026? Mẫu 01-1/BK-CNKD-NCCNN-TMĐT theo Thông tư 89?
Mẫu 01-1/BK-CNKD-NCCNN-TMĐT quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC là Mẫu Bảng kê chi tiết số thuế đã khấu trừ của nhà cung cấp nước ngoài, hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử.
Tải về Mẫu Bảng kê chi tiết số thuế đã khấu trừ trên nền tảng TMĐT 2026
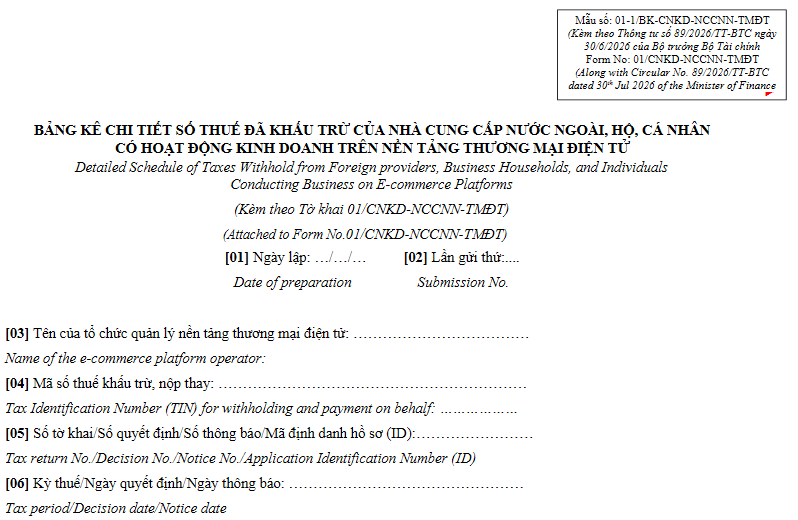
Mẫu 01-1/BK-CNKD-NCCNN-TMĐT
Ghi chú:
Mục I
- Tên nền tảng thương mại điện tử (cột 02): Ghi đầy đủ tên tổ chức quản lý nền tảng thương mại điện tử.
- Nhóm ngành nghề (cột 07): (01) Hàng hóa; (02) Dịch vụ: (03) Dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Trường hợp một gian hàng kinh doanh hàng hóa, dịch vụ thuộc các nhóm ngành nghề khác nhau thì mỗi ngành nghề kê khai một dòng.
- Doanh thu của Nhà cung cấp nước ngoài (cột 08): Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của giao dịch bị hủy hoặc trả lại hàng).
- Số thuế GTGT (cột 09): Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
- Số thuế TNDN (cột 10): Kê khai số thuế TNDN đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNDN đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
Mục II
- Tên nền tảng thương mại điện tử (cột 02): Ghi đầy đủ tên tổ chức quản lý nền tảng thương mại điện tử.
- Cá nhân không cư trú (cột 07): Tích vào ô này nếu kê khai khấu trừ thuế của cá nhân không cư trú
- Nhóm ngành nghề (cột 08): (01) Hàng hóa; (02) Dịch vụ: (03) Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Trường hợp một gian hàng kinh doanh hàng hóa, dịch vụ thuộc các nhóm ngành nghề khác nhau thì mỗi ngành nghề kê khai một dòng.
- Doanh thu của hộ, cá nhân (cột 09): Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của giao dịch bị hủy hoặc trả lại hàng).
- Số thuế GTGT (cột 10): Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).
- Số thuế TNCN (cột 11): Kê khai số thuế TNCN đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNCN đã khấu trừ của giao dịch bị hủy hoặc trả lại hàng).

Mẫu Bảng kê chi tiết số thuế đã khấu trừ trên nền tảng TMĐT 2026? Mẫu 01-1/BK-CNKD-NCCNN-TMĐT theo Thông tư 89? (Hình từ Internet)
Thời điểm khấu trừ và căn cứ xác định số thuế phải khấu trừ trên nền tảng thương mại điện tử theo Nghị định 252/2026/NĐ-CP?
Thời điểm khấu trừ và căn cứ xác định số thuế phải khấu trừ trên nền tảng thương mại điện tử được quy định tại Điều 44 Nghị định 252/2026/NĐ-CP, cụ thể như sau:
(1) Thời điểm thực hiện khấu trừ:
- Đối với tổ chức kinh doanh tại Việt Nam quy định tại khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP là thời điểm thanh toán cho nhà cung cấp nước ngoài, cá nhân không cư trú;
- Đối với chủ quản nền tảng thương mại điện tử là thời điểm xác nhận giao dịch thành công và chấp nhận thanh toán theo quy định của nền tảng.
(2) Xác định số thuế phải khấu trừ:
- Số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân phải khấu trừ được xác định theo tỷ lệ phần trăm (%) thuế suất trên doanh thu phát sinh tại Việt Nam. Trong đó:
+ Tỷ lệ % thuế suất thực hiện theo quy định của pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với mỗi giao dịch bán hàng hóa, cung cấp dịch vụ;
+ Doanh thu phát sinh tại Việt Nam là số tiền bán hàng hóa, cung cấp dịch vụ mà tổ chức nước ngoài, hộ kinh doanh, cá nhân kinh doanh được hưởng do tổ chức kinh doanh tại Việt Nam chi trả hoặc chủ quản nền tảng thu hộ;
- Trường hợp tổ chức kinh doanh tại Việt Nam, chủ quản nền tảng thương mại điện tử thuộc đối tượng khấu trừ, nộp thay số thuế đã khấu trừ không xác định được giao dịch phát sinh doanh thu từ nền tảng thương mại điện tử là hàng hóa hay dịch vụ hoặc loại dịch vụ trên cơ sở dữ liệu và thông tin sẵn có thì việc xác định số thuế phải khấu trừ thực hiện theo mức tỷ lệ % thuế suất cao nhất theo quy định tại pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân.
Hóa đơn thương mại điện tử là gì?
Căn cứ theo khoản 3 Điều 8 Nghị định 254/2026/NĐ-CP giải thích:
Hóa đơn thương mại điện tử là hóa đơn áp dụng đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh (người xuất khẩu) có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài mà người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. Hóa đơn thương mại điện tử đáp ứng quy định về nội dung theo quy định tại Điều 10 Nghị định 254/2026/NĐ-CP và theo định dạng chuẩn dữ liệu.
Trường hợp người xuất khẩu không đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];