Toàn văn Chỉ thị 26/CT-TTg về việc xây dựng Kế hoạch phát triển kinh tế xã hội và dự toán ngân sách nhà nước 2027 ra sao?
Ngày 12/6/2026, Thủ tướng Chính phủ đã ban hành Chỉ thị 26/CT-TTg năm 2026 về việc xây dựng Kế hoạch phát triển kinh tế - xã hội và dự toán ngân sách nhà nước năm 2027.
>>> TẢI VỀ Toàn văn Chỉ thị 26/CT-TTg năm 2026
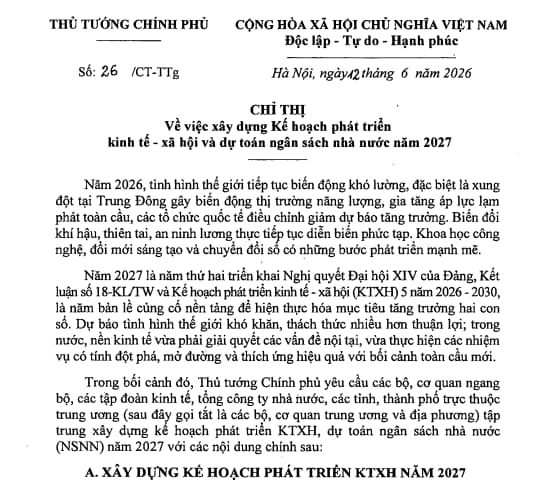
Theo đó, tại tiểu mục 2 Mục II Phần A nêu rõ về dự kiến kế hoạch phát triển KTXH năm 2027 như sau:
Các bộ, cơ quan trung ương và địa phương nghiên cứu, xác định các vấn đề cơ bản của Kế hoạch phát triển KTXH năm 2027, trong đó tập trung:
(1) Đánh giá bối cảnh, tình hình quốc tế, trong nước; nêu cả những yếu tố thuận lợi và khó khăn tác động đến việc hoàn thành các mục tiêu, chỉ tiêu kế hoạch phát triển KTXH năm 2027.
(2) Mục tiêu tổng quát của Kế hoạch phát triển KTXH năm 2027.
(3) Các chỉ tiêu chủ yếu và một số cân đối lớn:
Các bộ, cơ quan trung ương và địa phương xây dựng các mục tiêu, chỉ tiêu tăng trưởng của ngành, lĩnh vực, địa phương cần rõ ràng, có định lượng, phù hợp với điều kiện thực tiễn, bảo đảm việc thực hiện các chỉ tiêu chủ yếu giai đoạn 5 năm 2026 - 2030 tại Kết luận 18-KL/TW năm 2026 của Trung ương, nhất là phấn đấu tốc độ tăng trưởng bình quân đạt từ 10% trở lên.
(4) Các định hướng, nhiệm vụ chủ yếu:
- Tiếp tục ưu tiên thúc đẩy tăng trưởng nhanh, bền vững gắn với giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn; phối hợp chặt chẽ, linh hoạt chính sách tài khóa, tiền tệ và các chính sách vĩ mô khác; điều hành tín dụng, lãi suất, tỷ giá phù hợp với diễn biến thị trường, kinh tế vĩ mô, lạm phát. Tăng cường kỷ luật, kỷ cương tài chính - NSNN; triệt để tiết kiệm chi thường xuyên; đẩy nhanh giải ngân đầu tư công. Thúc đẩy, làm mới các động lực tăng trưởng truyền thống, khai thác mạnh các động lực mới.
- Tập trung đẩy mạnh đột phá chiến lược về thể chế và thực thi pháp luật; triển khai hiệu quả Nghị quyết số 66-NQ/TW của Bộ Chính trị, trọng tâm là pháp luật về đầu tư, kinh doanh; triển khai Định hướng lập pháp nhiệm kỳ Quốc hội khóa XVI; bảo đảm tiến độ ban hành văn bản quy định chi tiết luật, pháp lệnh, nghị quyết của Quốc hội. Cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh... Đẩy mạnh phòng, chống tham nhũng, lãng phí, tiêu cực.
- Tiếp tục hoàn thiện tổ chức bộ máy hành chính nhà nước; tháo gỡ khó khăn, vướng mắc, vận hành hiệu quả chính quyền địa phương 2 cấp. Đánh giá chất lượng thực hiện nhiệm vụ của cán bộ, công chức trên cơ sở tiến độ, chất lượng công việc, thái độ phục vụ và sự hài lòng của người dân, doanh nghiệp; nâng cao chất lượng đội ngũ cán bộ, công chức các cấp, nhất là cấp xã; siết chặt kỷ luật, kỷ cương hành chính.
- Phát triển mạnh mẽ các thành phần của nền kinh tế. Tiếp tục triển khai hiệu quả các Nghị quyết 68-NQ/TW năm 2025, Nghị quyết 79-NQ/TW năm 2026 và Nghị quyết về phát triển kinh tế có vốn đầu tư nước ngoài của Bộ Chính trị (sau khi được ban hành). Tiếp tục tái cơ cấu nền kinh tế theo hướng công nghiệp hóa, hiện đại hóa. Phát triển kinh tế số, xã hội số, Chính phủ điện tử; đẩy mạnh quản lý tài sản số...
- Tiếp tục đẩy nhanh xây dựng hệ thống kết cấu hạ tầng KTXH đồng bộ, hiện đại, nhất là các công trình quan trọng, trọng điểm quốc gia; khai thác hiệu quả không gian phát triển mới. Phát triển hạ tầng năng lượng, hạ tầng dự trữ quốc gia, hạ tầng khoa học, công nghệ, hạ tầng viễn thông, hạ tầng số, hạ tầng văn hóa, giáo dục...
- Tạo đột phá về phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số. Quyết liệt triển khai Nghị quyết 57-NQ/TW năm 2024 của Bộ Chính trị, Nghị quyết 193/2025/QH15 của Quốc hội; xây dựng các chương trình nghiên cứu khoa học đột phá, tập trung vào các ngành công nghệ chiến lược; đẩy mạnh xây dựng cơ sở dữ liệu, đưa dữ liệu thành tài nguyên.
- Tiếp tục thúc đẩy đột phá phát triển nguồn nhân lực chất lượng cao, triển khai hiệu quả Nghị quyết 71-NQ/TW năm 2025 của Bộ Chính trị và nghị quyết của Quốc hội; nâng cao chất lượng giáo dục, đào tạo ở các cấp học. Đẩy mạnh phát hiện, thu hút, phát triển nguồn nhân lực chất lượng cao, đặc biệt trong lĩnh vực công nghệ chiến lược như: trí tuệ nhân tạo, dữ liệu lớn, chip bán dẫn, an ninh mạng...
- Phát triển văn hóa, xã hội, thực hiện tiến bộ và công bằng xã hội; nâng cao đời sống Nhân dân. Tiếp tục triển khai hiệu quả Nghị quyết 72-NQ/TW năm 2025, Nghị quyết 80-NQ/TW năm 2026 của Bộ Chính trị, các nghị quyết của Quốc hội và Chương trình mục tiêu quốc gia về phát triển văn hóa và nâng cao sức khỏe nhân dân. Bảo đảm an sinh xã hội; tăng tỷ lệ người tham gia bảo hiểm y tế, bảo hiểm xã hội. Thực hiện tốt công tác dân tộc, tôn giáo...
- Quản lý và sử dụng hiệu quả tài nguyên, khoáng sản; tăng cường bảo vệ môi trường; chủ động ứng phó với biến đổi khí hậu, phòng, chống thiên tai. Phát triển các mô hình kinh tế tuần hoàn. Tiếp tục thực hiện các giải pháp xử lý vấn đề ô nhiễm môi trường, ngập úng tại các thành phố lớn như Hà Nội, Thành phố Hồ Chí Minh.
- Củng cố, tăng cường quốc phòng, an ninh; bảo đảm trật tự, an toàn xã hội; xây dựng Quân đội nhân dân, Công an nhân dân thật sự trong sạch, vững mạnh, chính quy, tinh nhuệ, hiện đại; phát triển công nghiệp quốc phòng, an ninh tự chủ, tự lực, tự cường, lưỡng dụng, hiện đại, gắn kết chặt chẽ và trở thành mũi nhọn của công nghiệp quốc gia. Nâng cao hiệu quả công tác đối ngoại, hội nhập quốc tế, trọng tâm là ngoại giao kinh tế; phát huy vai trò, vị thế, uy tín của đất nước. Tổ chức triển khai đồng bộ, hiệu quả Nghị quyết 59-NQ/TW của Bộ Chính trị.
- Tiếp tục nâng cao hiệu quả công tác truyền thông chính sách, pháp luật, thông tin tuyên truyền, tạo động lực, truyền cảm hứng, khuyến khích đổi mới sáng tạo trong thực hiện nhiệm vụ phát triển KTXH năm 2027.
Toàn văn Chỉ thị 26/CT-TTg về việc xây dựng Kế hoạch phát triển kinh tế xã hội và dự toán ngân sách nhà nước 2027 ra sao? (Hình từ Internet)
Hành vi nào bị cấm trong lĩnh vực ngân sách nhà nước?
Căn cứ theo Điều 18 Luật Ngân sách nhà nước 2025 có quy định về những hành vi bị cấm trong lĩnh vực ngân sách nhà nước bao gồm:
(1) Lợi dụng chức vụ, quyền hạn để chiếm đoạt hoặc thiếu trách nhiệm làm thiệt hại đến nguồn thu ngân sách nhà nước.
(2) Thu sai quy định của pháp luật về thuế, phí và lệ phí và pháp luật về các khoản thu khác thuộc ngân sách; phân chia sai quy định nguồn thu giữa ngân sách các cấp; giữ lại nguồn thu của ngân sách nhà nước sai chế độ; tự đặt ra các khoản thu trái với quy định của pháp luật.
(3) Chi không có dự toán, trừ trường hợp tạm cấp ngân sách quy định tại Điều 53 Luật Ngân sách nhà nước 2025; chi không đúng dự toán ngân sách được giao; chi sai chế độ, tiêu chuẩn, định mức chi, không đúng mục đích; tự đặt ra các khoản chi trái với quy định của pháp luật.
(4) Quyết định đầu tư, quyết định điều chỉnh chương trình, dự án có sử dụng vốn ngân sách nhà nước không đúng quy định của pháp luật về đầu tư công.
(5) Thực hiện vay trái với quy định của pháp luật, vay vượt quá khả năng cân đối của ngân sách.
(6) Sử dụng ngân sách nhà nước để cho vay, tạm ứng, góp vốn trái với quy định của pháp luật.
(7) Trì hoãn việc chi ngân sách nhà nước khi đã bảo đảm các điều kiện chi theo quy định của pháp luật.
(8) Hạch toán sai pháp luật về kế toán và mục lục ngân sách nhà nước.
(9) Lập, trình dự toán, quyết toán ngân sách nhà nước chậm so với thời hạn quy định.
(10) Phê chuẩn, xét duyệt quyết toán ngân sách nhà nước sai quy định của pháp luật.
(11) Xuất quỹ ngân sách nhà nước tại Kho bạc Nhà nước mà khoản chi đó không có trong dự toán đã được cơ quan có thẩm quyền quyết định, trừ trường hợp tạm cấp ngân sách và ứng trước dự toán ngân sách năm sau quy định tại Điều 53 và Điều 59 Luật Ngân sách nhà nước 2025.
(12) Hành vi bị cấm khác trong lĩnh vực ngân sách nhà nước theo quy định của pháp luật khác có liên quan.
Nguyên tắc cân đối ngân sách nhà nước được quy định ra sao?
Căn cứ Điều 7 Luật Ngân sách nhà nước 2025 quy định về nguyên tắc cân đối ngân sách nhà nước như sau:
(1) Các khoản thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách theo quy định của pháp luật được tổng hợp đầy đủ vào cân đối ngân sách nhà nước, theo nguyên tắc không gắn với nhiệm vụ chi cụ thể. Trường hợp có khoản thu cần gắn với nhiệm vụ chi cụ thể theo quy định của pháp luật thì được bố trí tương ứng từ các khoản thu này trong dự toán chi ngân sách để thực hiện. Việc ban hành chính sách thu ngân sách phải bảo đảm nguyên tắc cân đối ngân sách trong trung hạn, dài hạn và thực hiện các cam kết về hội nhập quốc tế.
(2) Ngân sách nhà nước được cân đối theo nguyên tắc tổng số thu từ thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách phải lớn hơn tổng số chi thường xuyên và góp phần tích lũy ngày càng cao để chi đầu tư phát triển; trường hợp còn bội chi thì số bội chi phải nhỏ hơn số chi đầu tư phát triển, tiến tới cân bằng thu, chi ngân sách; trường hợp đặc biệt Chính phủ trình Quốc hội xem xét, quyết định.
(3) Vay để bù đắp bội chi ngân sách nhà nước chỉ được sử dụng cho chi đầu tư phát triển, không sử dụng cho chi thường xuyên.
(4) Bội chi ngân sách trung ương được bù đắp từ các nguồn sau đây:
- Vay trong nước từ phát hành trái phiếu Chính phủ, công trái xây dựng Tổ quốc và các khoản vay trong nước khác theo quy định của pháp luật;
- Vay ngoài nước từ các khoản vay của Chính phủ các nước, các tổ chức quốc tế và phát hành trái phiếu Chính phủ ra thị trường quốc tế, không bao gồm các khoản vay về cho vay lại.
(5) Bội chi ngân sách địa phương:
- Chỉ ngân sách địa phương cấp tỉnh được bội chi; bội chi ngân sách địa phương chỉ được sử dụng để đầu tư các dự án thuộc kế hoạch đầu tư công trung hạn đã được Hội đồng nhân dân cấp tỉnh quyết định;
- Bội chi ngân sách địa phương được bù đắp bằng các nguồn vay trong nước từ phát hành trái phiếu chính quyền địa phương, vay lại từ nguồn Chính phủ vay về cho vay lại và các khoản vay trong nước khác theo quy định của pháp luật;
- Bội chi ngân sách địa phương được tổng hợp vào bội chi ngân sách nhà nước và do Quốc hội quyết định.
(6) Mức dư nợ vay của ngân sách địa phương:
- Đối với các địa phương không nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 120% số dự toán thu ngân sách địa phương được hưởng theo phân cấp;
- Đối với các địa phương nhận bổ sung cân đối từ ngân sách trung ương, mức dư nợ vay không vượt quá 80% số dự toán thu ngân sách địa phương được hưởng theo phân cấp;
- Trường hợp cần huy động vốn vay lớn hơn mức dư nợ vay quy định tại điểm a và điểm b khoản 6 Điều 7 Luật Ngân sách nhà nước 2025 để thực hiện dự án của địa phương, Ủy ban nhân dân cấp tỉnh báo cáo Hội đồng nhân dân cùng cấp hoặc báo cáo Thường trực Hội đồng nhân dân trong thời gian Hội đồng nhân dân không họp xem xét, cho ý kiến để báo cáo Chính phủ xem xét, trình Quốc hội quyết định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];