Hướng dẫn xem xét áp dụng giảm tiền thuê đất năm 2025 theo Công văn 5408/CT-CS chi tiết như thế nào?
Ngày 30/7/2026, Cục thuế đã có Công văn 5408/CT-CS năm 2026 hướng dẫn về tiền thuê đất.
>>> Tải về Công văn 5408/CT-CS năm 2026
Theo đó, tại Công văn 5408/CT-CS năm 2026 có nêu rõ như sau:
- Khoản 3 Điều 81 Luật Quản lý thuế 2019 quy định:
Nộp và tiếp nhận hồ sơ miễn thuế, giảm thuế
...
3. Người nộp thuế nộp hồ sơ miễn thuế, giảm thuế thông qua hình thức sau đây:
a) Nộp hồ sơ trực tiếp tại cơ quan quản lý thuế;
b) Gửi hồ sơ qua đường bưu chính;
c) Gửi hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan quản lý thuế.
...
- Điểm b khoản 2 Điều 4 Nghị định 30/2020/NĐ-CP quy định:
Nguyên tắc, yêu cầu quản lý công tác văn thư
...
2. Yêu cầu
...
b) Tất cả văn bản đi, văn bản đến của cơ quan, tổ chức phải được quản lý tập trung tại Văn thư cơ quan để làm thủ tục tiếp nhận, đăng ký, trừ những loại văn bản được đăng ký riêng theo quy định của pháp luật.
...
- Điểm a khoản 5 Điều 6 Nghị định 230/2025/NĐ-CP ngày 19/8/2025 của Chính phủ quy định các trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai năm 2024 quy định:
Giảm tiền thuê đất phải nộp của năm 2025
...
5. Trình tự, thủ tục giảm tiền thuê đất của năm 2025
a) Người sử dụng đất nộp 01 Giấy đề nghị giảm tiền thuê đất theo quy định tại khoản 4 Điều này (bằng một trong các phương thức: Gửi trực tiếp, gửi qua dịch vụ bưu chính, gửi qua phương thức điện tử, gửi qua Cổng dịch vụ công trực tuyến hoặc gửi qua hình thức khác theo quy định của pháp luật về quản lý thuế) cho cơ quan thuế hoặc cơ quan khác theo quy định của pháp luật về đất đai, pháp luật về quản lý thuế kể từ thời điểm Nghị định này có hiệu lực thi hành đến hết ngày 30 tháng 11 năm 2025. Không áp dụng giảm tiền thuê đất của năm 2025 theo quy định tại Nghị định này đối với trường hợp người sử dụng đất nộp hồ sơ sau ngày 30 tháng 11 năm 2025.
...
- Điều 10 Quyết định 1335/QĐ-TCT ngày 16/9/2024 của Tổng cục Thuế về việc ban hành quy trình tiếp nhận, giải quyết và trả kết quả giải quyết hồ sơ thủ tục hành chính thuế theo cơ chế một cửa, một cửa liên thông tại cơ quan thuế quy định:
Tiếp nhận hồ sơ giấy nộp qua bưu chính
1. Công chức bộ phận được giao nhiệm vụ tiếp nhận hồ sơ TTHC của NNT từ nhân viên bưu chính thực hiện:
a) Đóng dấu tiếp nhận, ghi thời gian tiếp nhận trên hồ sơ giấy.
b) Số hóa hồ sơ theo hình thức sao chụp giấy tờ theo hướng dẫn tại Điều 19 Quy trình này.
c) Lập Phiếu tiếp nhận và hẹn trả kết quả giải quyết hồ sơ TTHC thuế theo mẫu số 01/PH-QTMC ban hành kèm theo Quy trình này tại phân hệ TN&TKQ.
2. Hệ thống TTGQ TTHC tự động tạo lập mã hồ sơ, cập nhật trạng thái hồ sơ, đồng bộ ghi Sổ tiếp nhận hồ sơ TTHC theo mẫu số 01 /MS-QTMC ban hành kèm theo Quy trình này và sổ giao dịch giữa CQT với NNT theo mẫu số 03/MS-QTMC ban hành kèm theo Quy trình này, gửi Phiếu tiếp nhận và hẹn trả kết quả giải quyết hồ sơ TTHC thuế vào Kho DLNNT.
3. Định kỳ hàng tháng, bộ phận được giao nhiệm vụ tiếp nhận hồ sơ TTHC qua bưu chính kết xuất Sổ Tiếp nhận hồ sơ TTHC theo mẫu số 01/MS-QTMC ban hành kèm theo Quy trình này để phục vụ kiểm soát công việc và lưu trữ.
Như vậy, căn cứ các quy định nêu trên, trường hợp người sử dụng đất đã nộp Giấy đề nghị giảm tiền thuê đất theo quy định tại điểm a khoản 5 Điều 6 Nghị định 230/2025/NĐ-CP qua dịch vụ bưu chính cho cơ quan thuế trước ngày 30 tháng 11 năm 2025 theo dấu bưu chính (ngày bưu chính nhận hồ sơ) và cơ quan thuế đã tiếp nhận theo quy định về công tác văn thư thì được xem xét áp dụng giảm tiền thuê đất năm 2025.
Hướng dẫn xem xét áp dụng giảm tiền thuê đất năm 2025 theo Công văn 5408/CT-CS chi tiết như thế nào?
Mẫu đơn đề nghị gia hạn nộp tiền thuê đất 2026 là mẫu nào?
Theo đó, mẫu đơn đề nghị gia hạn nộp tiền thuê đất 2026 chính là Mẫu đơn đề nghị gia hạn nộp thuế và tiền thuê đất 2026 tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP.
Mẫu đơn đề nghị gia hạn nộp tiền thuê đất 2026 có dạng như sau:
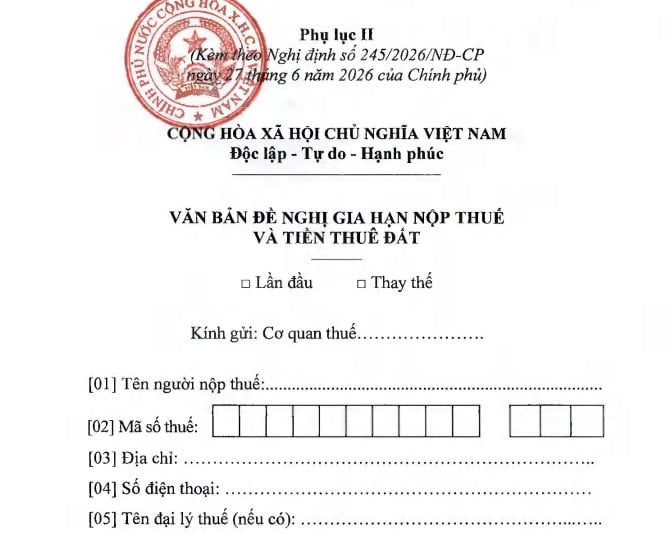
>>> Tải về Mẫu đơn đề nghị gia hạn nộp tiền thuê đất 2026
Ghi chú:
- Mục I: NNT tự xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
- Mục II: NNT tự xác định theo quy định tại Quyết định 36/2025/QĐ-TTg ngày 29 tháng 9 năm 2025; Nghị định 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ (được sửa đổi, bổ sung tại Nghị định 205/2025/NĐ-CP ngày 14 tháng 7 năm 2025); Quyết định 319/QĐ-TTg ngày 15/3/2018 của Thủ tướng Chính phủ.
- Văn bản đề nghị gia hạn nộp thuế, tiền thuê đất chỉ gửi 01 lần cho cơ quan thuế quản lý trực tiếp cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn. Phương thức nộp người nộp thuế lựa chọn như sau:
+ Người nộp thuế nộp theo phương thức điện tử gửi tới cổng thông tin điện tử của cơ quan thuế.
+ Người nộp thuế nộp trực tiếp tới cơ quan thuế hoặc nộp qua dịch vụ bưu chính.
Trình tự gia hạn nộp thuế và tiền thuê đất trong năm 2026 được quy định như thế nào?
Theo Điều 3 Nghị định 245/2026/NĐ-CP quy định về trình tự thực hiện gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026 như sau:
- Người nộp thuế thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng, Tờ khai thuế thu nhập cá nhân theo tháng, quý theo quy định của pháp luật về quản lý thuế hiện hành nhưng chưa phải nộp số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp phát sinh của các kỳ được gia hạn theo quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
- Người nộp thuế trực tiếp kê khai, nộp thuế với cơ quan thuế thuộc đối tượng được gia hạn gửi Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất (sau đây gọi là Văn bản đề nghị gia hạn) lần đầu hoặc thay thế khi phát hiện có sai sót (bằng phương thức điện tử; gửi bản giấy trực tiếp đến cơ quan thuế hoặc gửi qua dịch vụ bưu chính) theo Mẫu tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định pháp luật về quản lý thuế. Trường hợp Văn bản đề nghị gia hạn không nộp cùng với thời điểm nộp hồ sơ khai thuế tháng (hoặc theo quý) thì thời hạn nộp chậm nhất là ngày 02 tháng 11 năm 2026.
Cơ quan thuế căn cứ Văn bản đề nghị gia hạn đã tiếp nhận để thực hiện gia hạn đối với toàn bộ số thuế, tiền thuê đất thuộc diện được gia hạn phát sinh trong các kỳ tính thuế quy định tại Nghị định 245/2026/NĐ-CP, bao gồm cả các kỳ phát sinh trước thời điểm người nộp thuế nộp Văn bản đề nghị gia hạn.
Trường hợp người nộp thuế có các khoản được gia hạn thuộc nhiều địa bàn cơ quan thuế quản lý khác nhau thì cơ quan thuế quản lý trực tiếp người nộp thuế có trách nhiệm truyền thông tin Văn bản đề nghị gia hạn cho cơ quan thuế quản lý có liên quan.
- Trường hợp người nộp thuế gửi Văn bản đề nghị gia hạn cho cơ quan thuế sau ngày 02 tháng 11 năm 2026 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 245/2026/NĐ-CP.
- Người nộp thuế nộp số tiền thuế, tiền thuê đất được gia hạn vào ngân sách nhà nước chậm nhất theo thời hạn quy định tại Điều 2 Nghị định 245/2026/NĐ-CP.
- Cơ quan thuế thông qua Hệ thống thông tin quản lý thuế tự động cập nhật thời hạn nộp thuế, tiền thuê đất được gia hạn đối với từng kỳ kê khai của người nộp thuế trên cơ sở dữ liệu đăng ký thuế, hồ sơ khai thuế, Văn bản đề nghị gia hạn, thông tin quản lý nghĩa vụ thuế và thông tin quản lý tiền thuê đất, bao gồm cả số thuế phải nộp tăng thêm do khai bổ sung thuộc trường hợp được gia hạn theo khoản 4 Điều 2 Nghị định 245/2026/NĐ-CP. Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn nộp thuế và tiền thuê đất.
Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc không gia hạn và người nộp thuế phải nộp đủ số tiền thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước. Trường hợp sau khi hết thời gian gia hạn, qua thanh tra, kiểm tra cơ quan nhà nước có thẩm quyền phát hiện người nộp thuế không thuộc người đối tượng được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 245/2026/NĐ-CP thì nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp vào ngân sách nhà nước.
- Chủ đầu tư các công trình, hạng mục công trình xây dựng cơ bản bằng nguồn vốn ngân sách nhà nước, các khoản thanh toán từ nguồn ngân sách nhà nước cho các công trình xây dựng cơ bản của các dự án sử dụng vốn ODA thuộc diện chịu thuế giá trị gia tăng khi làm thủ tục thanh toán với Kho bạc Nhà nước phải gửi kèm thông báo cơ quan thuế đã tiếp nhận Văn bản đề nghị gia hạn của nhà thầu thực hiện công trình hoặc Văn bản đề nghị gia hạn đã có dấu tiếp nhận của cơ quan thuế. Kho bạc Nhà nước căn cứ trên hồ sơ do chủ đầu tự gửi chưa thực hiện khấu trừ thuế giá trị gia tăng trong thời gian gia hạn. Khi hết thời gian gia hạn, nhà thầu phải nộp đủ số thuế được gia hạn theo quy định.
Nghị định 245/2026/NĐ-CP có hiệu lực thi hành kể từ ngày ký ban hành đến hết ngày 30/12/2026. Sau thời gian gia hạn theo Nghị định 245/2026/NĐ-CP, thời hạn nộp thuế và tiền thuê đất được thực hiện theo quy định của pháp luật về quản lý thuế.
Trên đây là nội dung về "Hướng dẫn xem xét áp dụng giảm tiền thuê đất năm 2025 theo Công văn 5408/CT-CS chi tiết như thế nào?"
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];