Bộ Tài liệu hướng dẫn sử dụng chức năng Thư ngỏ và gửi phản hồi khi có dấu hiệu bị giả mạo của Cục thuế ra sao?
Cục thuế đã ban hành bộ tài liệu hướng dẫn người nộp thuế (NNT) sử dụng chức năng “Thư ngỏ” và “Gửi phản hồi” trên ứng dụng eTax Mobile để chủ động rà soát mã số thuế (MST), bảo vệ quyền lợi hợp pháp của mình.
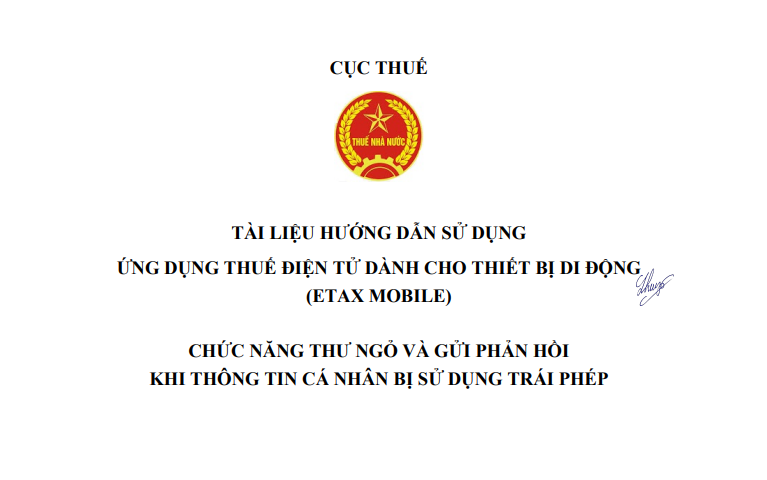
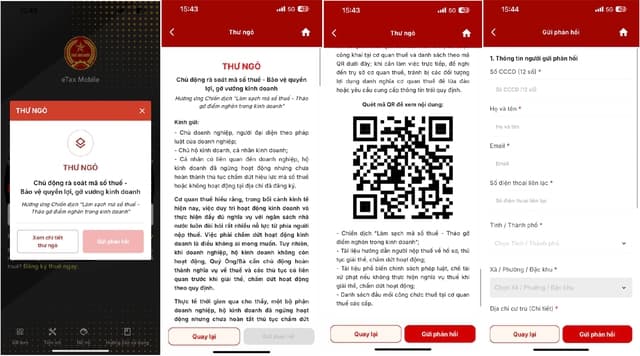
Theo đó, chức năng này đặc biệt hữu ích đối với trường hợp cá nhân bị người khác lợi dụng thông tin căn cước công dân (CCCD) để đứng tên, thành lập doanh nghiệp (DN)/hợp tác xã (HTX)/hộ kinh doanh (HKD) mà bản thân không hề hay biết hoặc không tham gia thành lập, dẫn đến bị giả mạo thành lập pháp nhân.
Tài liệu được xây dựng nhằm hưởng ứng Chiến dịch “Làm sạch mã số thuế Tháo gỡ điểm nghẽn trong kinh doanh” của cơ quan thuế (CQT).
>> TẢI VỀ Bộ tài liệu hướng dẫn sử dụng chức năng thư ngỏ
Bộ Tài liệu hướng dẫn sử dụng chức năng Thư ngỏ và gửi phản hồi khi có dấu hiệu bị giả mạo của Cục thuế ra sao?
Quy định về quản lý rủi ro trong quản lý thuế từ 1/7/2026?
Căn cứ Điều 33 Luật Quản lý thuế 2025 quy định về quản lý rủi ro trong quản lý thuế từ 1/7/2026 như sau:
(1) Cơ quan thuế áp dụng quản lý rủi ro trong quản lý về đăng ký thuế, khai thuế, khoản thu khác, nộp thuế, khoản thu khác, nợ thuế, khoản thu khác, hoàn thuế, khoản thu khác, kiểm tra thuế, quản lý và sử dụng hóa đơn, chứng từ và các hoạt động nghiệp vụ khác.
(2) Cơ quan hải quan áp dụng quản lý rủi ro để quyết định kiểm tra thuế trong thực hiện thủ tục hải quan và các hoạt động nghiệp vụ khác đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh theo quy định của pháp luật về hải quan.
(3) Quản lý rủi ro trong hoạt động nghiệp vụ quản lý thuế bao gồm việc thu thập, xử lý thông tin về thuế; xây dựng tiêu chí và tổ chức đánh giá, phân loại mức độ rủi ro trong hoạt động quản lý thuế; tổ chức thực hiện các biện pháp quản lý thuế phù hợp.
(4) Cơ quan quản lý thuế ứng dụng Hệ thống thông tin quản lý thuế để tích hợp, xử lý dữ liệu phục vụ việc áp dụng quản lý rủi ro và tự động hóa trong hoạt động nghiệp vụ quản lý thuế.
(5) Bộ trưởng Bộ Tài chính quy định các nội dung sau: tiêu chí đánh giá, phân loại mức độ rủi ro và việc áp dụng quản lý rủi ro trong hoạt động nghiệp vụ quản lý thuế.
Quản lý tuân thủ trong quản lý thuế từ 1/7/2026 ra sao?
Căn cứ Điều 34 Luật Quản lý thuế 2025 quy định về quản lý tuân thủ trong quản lý thuế từ 1/7/2026 như sau:
- Cơ quan thuế thực hiện quản lý tuân thủ để phân bổ nguồn lực hiệu quả, khuyến khích sự tuân thủ tự nguyện và tạo môi trường kinh doanh công bằng, bao gồm:
+ Xây dựng hệ thống đánh giá và phân loại mức độ tuân thủ pháp luật về thuế của người nộp thuế, đồng thời duy trì hồ sơ điện tử cho từng người nộp thuế, gồm các thông tin về: tần suất vi phạm pháp luật thuế; tính chất và mức độ của hành vi vi phạm; mức độ hợp tác với cơ quan quản lý thuế trong việc thực hiện thủ tục thuế, kiểm tra và chấp hành các quyết định xử lý vi phạm và các thông tin khác liên quan đến nghĩa vụ thuế;
+ Kết hợp giữa tuyên truyền, hỗ trợ, khuyến khích người nộp thuế tuân thủ tự nguyện với các biện pháp kiểm tra, giám sát dựa trên kết quả đánh giá mức độ tuân thủ, mức độ rủi ro và hành vi tuân thủ của người nộp thuế;
+ Áp dụng chế độ ưu tiên đối với người nộp thuế tuân thủ tốt pháp luật về thuế, sẵn sàng kết nối, chia sẻ dữ liệu điện tử với cơ quan quản lý thuế, bao gồm dữ liệu về sổ kế toán, hóa đơn, chứng từ và các tài liệu liên quan đến nghĩa vụ thuế thông qua Hệ thống thông tin quản lý thuế theo quy định của Chính phủ.
Chính phủ quy định chi tiết về điều kiện, phạm vi và hình thức áp dụng chế độ ưu tiên đối với người nộp thuế tuân thủ pháp luật.
- Cơ quan hải quan tổ chức áp dụng thống nhất quản lý tuân thủ pháp luật đối với người nộp thuế bao gồm: việc xây dựng, quản lý hồ sơ người nộp thuế; xây dựng tiêu chí, chỉ số tiêu chí và tổ chức đánh giá tuân thủ pháp luật của người nộp thuế; hỗ trợ, khuyến khích người nộp thuế nâng cao năng lực tuân thủ; áp dụng các biện pháp kiểm tra, giám sát, kiểm tra sau thông quan và các biện pháp nghiệp vụ khác theo mức độ tuân thủ pháp luật của người nộp thuế theo quy định của pháp luật.
- Bộ trưởng Bộ Tài chính quy định tiêu chí đánh giá việc tuân thủ pháp luật của người nộp thuế và các hoạt động quản lý tuân thủ trong quản lý thuế.
Trên đây là thông tin *Bộ Tài liệu hướng dẫn sử dụng chức năng Thư ngỏ và gửi phản hồi khi có dấu hiệu bị giả mạo của Cục thuế ra sao?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];