Chi phí lập báo cáo kinh tế kỹ thuật bảng 2.5 Thông tư 38/2026/TT-BXD thế nào? Bảng 2.5 Phụ lục VIII Thông tư 38 ra sao?
Bảng 2.5 Phụ lục VIII ban hành kèm Thông tư 38/2026/TT-BXD (bị thay thế bởi Công văn 9947/BXD-VPB năm 2026) quy định về định mức chi phí quản lý dự án và tư vấn xây dựng.
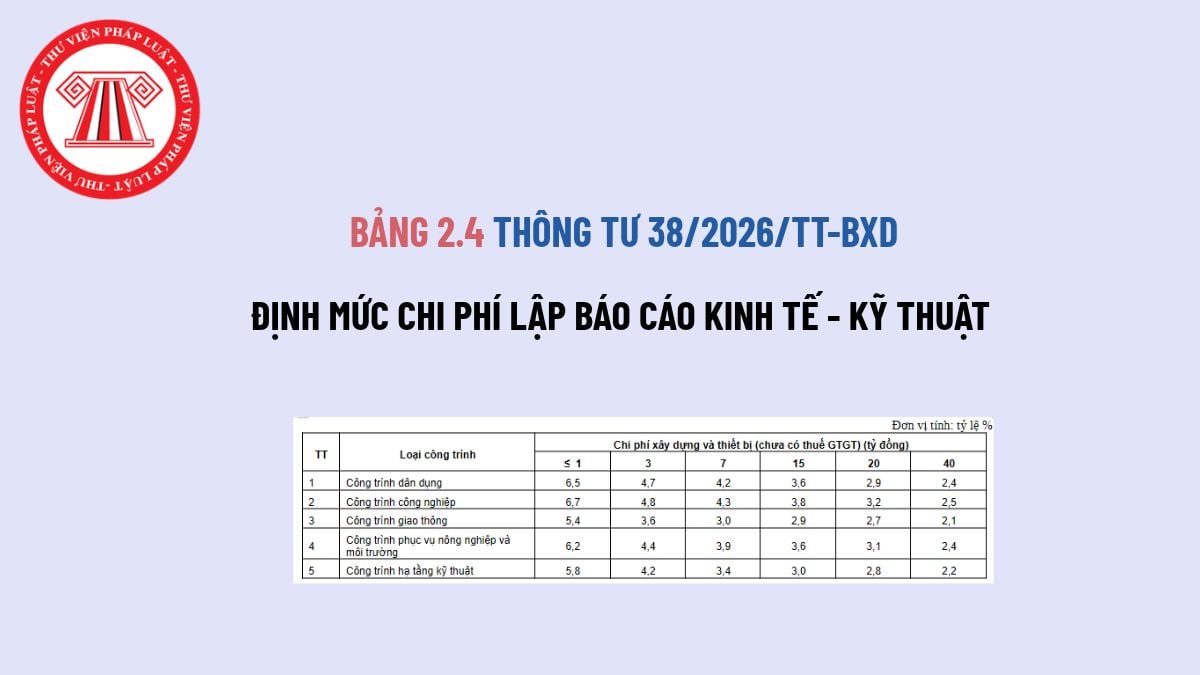
Cụ thể, Bảng 2.5 Định mức chi phí lập Báo cáo kinh tế - kỹ thuật như sau:
Định mức tỷ lệ phần trăm (%) tại bảng 2.5 kèm theo Thông tư 38/2026/TT-BXD áp dụng cho Dự án sửa chữa nhằm mục đích bảo trì có quy mô nhóm C.
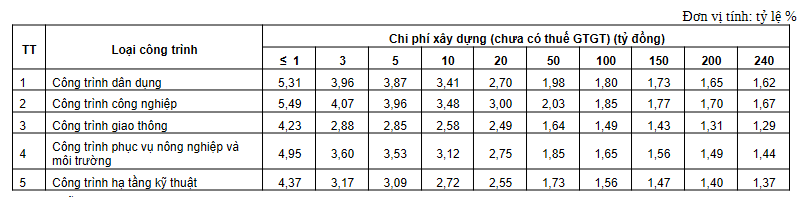
Hướng dẫn áp dụng:
Đối với trường hợp lập Báo cáo kinh tế - kỹ thuật của Dự án đầu tư xây dựng có nội dung chủ yếu là mua sắm hàng hóa, cung cấp dịch vụ, lắp đặt thiết bị có chi phí xây dựng (không bao gồm chi phí thiết bị) dưới 10% tổng mức đầu tư và không quá 20 tỷ đồng (trừ dự án quan trọng quốc gia, dự án nhóm A, dự án đầu tư theo phương thức đối tác công tư) thì xác định bằng cách lập dự toán chi phí phù hợp với nội dung, khối lượng và thời gian thực hiện công việc.
> Mẫu số 02 Báo cáo kinh tế - kỹ thuật đầu tư xây dựng dự án PPP 2026 theo Nghị định 377/2026/NĐ-CP
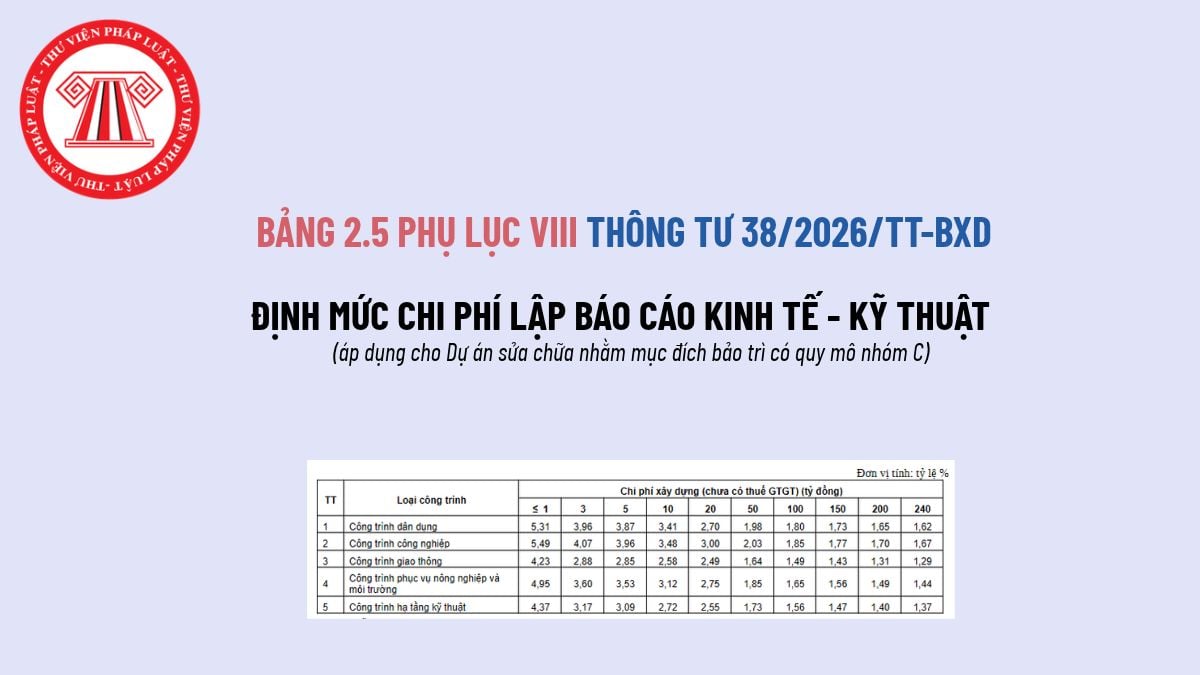
Chi phí lập báo cáo kinh tế kỹ thuật bảng 2.5 Thông tư 38/2026/TT-BXD thế nào? Bảng 2.5 Phụ lục VIII Thông tư 38 ra sao? (Hình từ Internet)
Dự án đầu tư xây dựng nào chỉ cần lập Báo cáo kinh tế kỹ thuật?
Theo quy định tại khoản 2 Điều 27 Nghị định 217/2026/NĐ-CP thì dự án đầu tư xây dựng quy mô nhỏ hoặc có tính chất kỹ thuật đơn giản chỉ cần lập Báo cáo kinh tế kỹ thuật gồm:
- Dự án đầu tư xây dựng sử dụng cho mục đích tôn giáo;
- Dự án đầu tư xây dựng có tổng mức đầu tư không quá 40 tỷ đồng (không bao gồm chi phí bồi thường, giải phóng mặt bằng, tiền sử dụng đất);
- Dự án sửa chữa nhằm mục đích bảo trì có quy mô nhóm C;
- Dự án nạo vét duy tu luồng hàng hải công cộng, đường thủy nội địa;
- Dự án đầu tư xây dựng có nội dung chủ yếu là mua sắm hàng hóa, cung cấp dịch vụ, lắp đặt thiết bị có chi phí xây dựng (không bao gồm chi phí thiết bị) dưới 10% tổng mức đầu tư và không quá 20 tỷ đồng (trừ dự án quan trọng quốc gia, dự án nhóm A, dự án đầu tư theo phương thức đối tác công tư).
Thuyết minh của Báo cáo kinh tế kỹ thuật gồm những nội dung nào?
Căn cứ khoản 1 Điều 30 Nghị định 217/2026/NĐ-CP quy định, thuyết minh của Báo cáo kinh tế kỹ thuật gồm các nội dung sau:
(1) Sự cần thiết đầu tư, mục tiêu đầu tư xây dựng, quy mô công suất; đánh giá sự phù hợp với nội dung tương ứng tại văn bản quyết định chủ trương đầu tư hoặc chấp thuận chủ trương đầu tư (nếu có);
(2) Địa điểm xây dựng và diện tích sử dụng đất; đánh giá sự phù hợp với quy hoạch sử dụng làm căn cứ lập dự án và sự phù hợp với quy hoạch có liên quan;
(3) Hình thức đầu tư xây dựng (đầu tư công, đầu tư theo phương thức đối tác công tư, đầu tư kinh doanh);
(4) Phân tích các yếu tố đảm bảo thực hiện dự án về điều kiện tự nhiên, điều kiện kinh tế - kỹ thuật, sử dụng tài nguyên, sử dụng lao động, lựa chọn công nghệ, thiết bị, giải pháp tổ chức quản lý thực hiện dự án, khai thác, sử dụng;
(5) Phương án giải phóng mặt bằng xây dựng (nếu có);
(6) Cấp công trình của dự án;
(7) Phương án phòng cháy và chữa cháy, đánh giá sự phù hợp của giải pháp thiết kế với các yêu cầu về phòng cháy và chữa cháy theo quy định của pháp luật về phòng cháy chữa cháy và cứu nạn, cứu hộ (nếu có);
(8) Đánh giá tác động môi trường và việc bảo vệ môi trường (trường hợp có yêu cầu lập Báo cáo riêng theo pháp luật về bảo vệ môi trường, nội dung thuyết minh chỉ nêu kết quả thực hiện);
(9) Dự kiến thời gian thực hiện dự án; các mốc thời gian chính thực hiện; hình thức quản lý dự án;
(10) Giải pháp thi công xây dựng công trình, phương án đảm bảo an toàn trong xây dựng;
(11) Tổng mức đầu tư xây dựng theo quy định của Chính phủ về quản lý chi phí đầu tư xây dựng;
(12) Nguồn vốn, khả năng huy động vốn và phương thức huy động vốn (nếu có);
(13) Đánh giá hiệu quả kinh tế - xã hội, các yếu tố đảm bảo quốc phòng - an ninh của dự án; khả năng thu hồi vốn (nếu có);
(14) Phương án đào tạo, chuyển giao công nghệ, vận hành khai thác, duy tu bảo trì (nếu có); khả năng đáp ứng nguồn vốn bảo trì (nếu có);
(15) Kiến nghị các cơ chế phối hợp, chính sách ưu đãi, hỗ trợ thực hiện dự án;
(16) Các nội dung cần thiết khác.
Lưu ý: Đối với dự án đầu tư xây dựng có sử dụng công nghệ hạn chế chuyển giao hoặc dự án có nguy cơ tác động xấu đến môi trường có sử dụng công nghệ phải có giải trình về công nghệ theo quy định của pháp luật về chuyển giao công nghệ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];