Hướng dẫn xây dựng dự toán NSNN năm 2027 theo Công văn 8449/BTC-NSNN
Chuyên viên pháp lý Trúc Anh09:27 26/06/26
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp nội dung "Hướng dẫn xây dựng dự toán NSNN năm 2027 theo Công văn 8449/BTC-NSNN" chi tiết tại bài viết bên dưới:
>> Mẫu quyết định chấm dứt toàn bộ hoạt động của dự án đầu tư 2026
>> Từ 1/7/2026, chính thức không còn cấp chứng chỉ hành nghề Quản lý dự án theo Nghị định 212
1. Hướng dẫn xây dựng dự toán NSNN năm 2027 theo Công văn 8449/BTC-NSNN
Ngày 19/6/2026, Bộ Tài chính đã ban hành Công văn 8449/BTC-NSNN về việc hướng dẫn xây dựng dự toán ngân sách nhà nước năm 2027.
Tải về Công văn 8449/BTC-NSNN năm 2026 dưới đây:
 |
Công văn 8449/BTC-NSNN PDF |
Theo đó, tại Mục II Phần B Công văn 8449/BTC-NSNN năm 2026 hướng dẫn xây dựng dự toán thu NSNN như sau:
(i) Yêu cầu chung:
- Dự toán thu NSNN năm 2027 xây dựng trên cơ sở dự báo, định hướng các chỉ tiêu kinh tế vĩ mô của cả nước và từng địa phương theo văn bản hướng dẫn của Bộ Tài chính về đánh giá thực hiện kế hoạch phát triển kinh tế - xã hội năm 2026, dự kiến kế hoạch phát triển kinh tế - xã hội năm 2027, đảm bảo đúng chính sách, chế độ hiện hành, bao quát, tính đúng, tính đủ và sát thực tế các nguồn thu của NSNN; tính toán, lượng hóa cụ thể các yếu tố tăng, giảm và dịch chuyển nguồn thu do thay đổi chính sách pháp luật về ngân sách, thuế, phí, lệ phí và thực hiện lộ trình cắt giảm thuế, bám sát diễn biến tình hình kinh tế, tài chính trong nước và thế giới.
- Tập trung các khoản thu bền vũng từ hoạt động sản xuất kinh doanh, dịch vụ; chú trọng các nguồn thu từ đất đai, tài nguyên, khoáng sản, thương mại điện tử, kinh doanh trên nền tảng số,...
- Tăng cường công tác chống thất thu, gian lận thuế và chống chuyển giá; tập trung xử lý, quyết liệu thu hồi tối đa các khoản nợ thuế, phí; quản lý có hiệu quả các nguồn thu mới và kiểm soát chặt chẽ hoàn thuế.
(ii) Mức phấn đấu cụ thể:
- Dự toán thu nội địa năm 2027 (không kể thu tiền sử dụng đất, thu từ hoạt động xổ số, thu từ cổ phần hoá và thoái vốn tại doanh nghiệp nhà nước, thu cổ tức, lợi nhuận sau thuế và chênh lệch thu, chi của Ngân hàng Nhà nước) tăng khoảng 13 - 15% so với đánh giá ước thực hiện năm 2026 (đã loại trừ các yếu tố tăng, giảm thu do thay đổi chính sách), mức tăng tại từng địa phương phủ hợp với tăng trưởng kinh tế và nguồn thu phát sinh trên địa bàn.
- Dự toán thu từ hoạt động xuất nhập khẩu năm 2027 tăng khoảng 5 - 7% so với đánh giá ước thực hiện năm 2026.
Xem chi tiết nội dung hướng dẫn tại Công văn 8449/BTC-NSNN năm 2026.
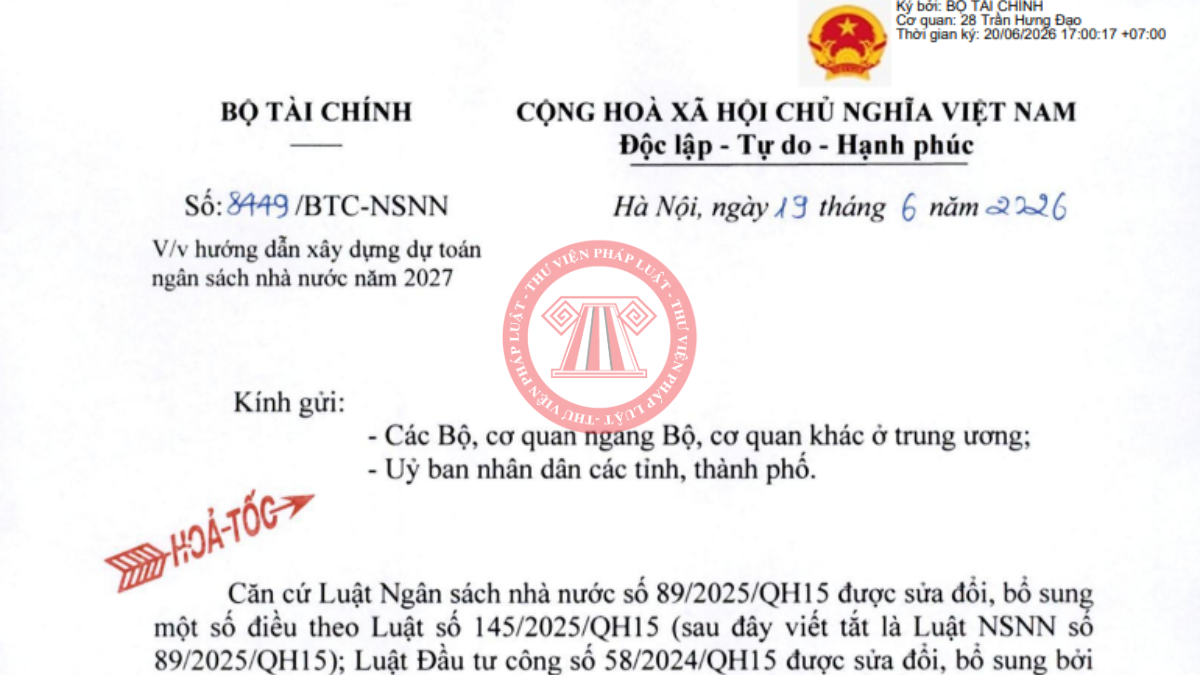
Hướng dẫn xây dựng dự toán NSNN năm 2027 theo Công văn 8449/BTC-NSNN
(Ảnh minh họa – Nguồn từ Internet)
2. Quy định lập dự toán ngân sách nhà nước tại các cơ quan thu ngân sách
Theo Điều 12 Nghị định 73/2026/NÐ-CP quy định lập dự toán ngân sách nhà nước tại các cơ quan thu ngân sách như sau:
Điều 12. Lập dự toán ngân sách nhà nước tại các cơ quan thu ngân sách
1. Cơ quan Thuế tỉnh, thành phố:
a) Lập dự toán thu ngân sách nhà nước trên địa bàn, dự toán hoàn thuế theo chế độ thuộc phạm vi quản lý gửi Cục Thuế, Sở Tài chính;
b) Hướng dẫn cơ quan Thuế cơ sở trực thuộc lập dự toán thu ngân sách nhà nước thuộc phạm vi quản lý gửi cơ quan tài chính cấp xã, bảo đảm yêu cầu, nội dung và thời gian lập dự toán ngân sách ở địa phương.
2. Cơ quan Hải quan khu vực lập dự toán thu ngân sách nhà nước từ hoạt động xuất khẩu, nhập khẩu theo chế độ và địa bàn từng tỉnh, thành phố trực thuộc trung ương (sau đây gọi là tỉnh, thành phố) thuộc phạm vi quản lý, gửi Cục Hải quan, Sở Tài chính.
3. Cơ quan, đơn vị được cấp có thẩm quyền giao tổ chức thực hiện thu ngân sách nhà nước từ các khoản phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật lập dự toán thu ngân sách thuộc phạm vi quản lý gửi cơ quan thuế và cơ quan tài chính cùng cấp.
3. File word biểu mẫu về ngân sách nhà nước theo Thông tư 26/2026/TT-BTC
XEM CHI TIẾT: >>> File word biểu mẫu về ngân sách nhà nước theo Thông tư 26/2026/TT-BTC
Xem thêm: >>> Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
1,174

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
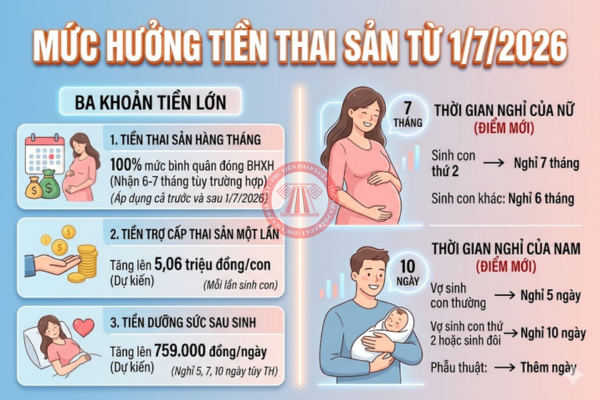
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026
-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Mẫu Quyết định chấm dứt quản lý người sử dụng trái phép chất ma túy 2026 theo Nghị định 163/2026/NĐ-CP11:44 22/10/2026
-
- Mẫu Quyết định phân công Tổ quản lý sau cai nghiện ma túy tại nơi cư trú 2026 theo Nghị định 163/2026/NĐ-CP11:49 22/10/2026
-
- Tải về Mẫu số 55 theo Nghị định 163/2026/NĐ-CP17:22 22/10/2026
-
- Tải về Mẫu số 03 Phụ lục số XXIV Thông tư 25/2026/TT-BYT11:16 21/10/2026
-
- Tải về Mẫu số 02 Phụ lục số XXIV Thông tư 25/2026/TT-BYT10:56 21/10/2026
-
- Hướng dẫn cách lập Mẫu số 01/BH theo Thông tư 12/2026/TT-BTC11:42 16/10/2026
-
- Tải về file word Mẫu số 01b Nghị định 03/2025/NĐ-CP11:05 16/10/2026

