Mẫu Biên bản họp Đoàn kiểm toán mới nhất Quyết định 323/QĐ-KTNN?
Mẫu Biên bản họp Đoàn kiểm toán mới nhất là mẫu 15/BBHĐ ban hành kèm theo Quyết định 323/QĐ-KTNN năm 2026:
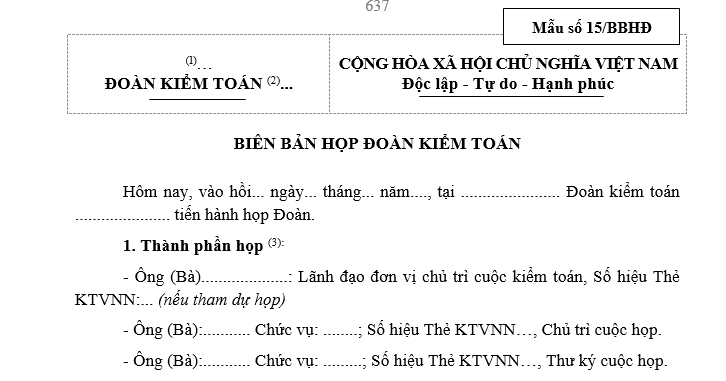
Tải về Mẫu Biên bản họp Đoàn kiểm toán mới nhất
Hướng dẫn biên bản họp Đoàn kiểm toán như sau:
Hướng dẫn biên bản họp Đoàn kiểm toán theo mẫu 15/BBHĐ ban hành kèm theo Quyết định 323/QĐ-KTNN năm 2026 như sau:
1. Mục đích sử dụng: Biên bản họp Đoàn kiểm toán dùng để ghi chép các nội dung, diễn biến và kết quả của cuộc họp Đoàn kiểm toán để thảo luận về dự thảo Báo cáo kiểm toán do Đoàn kiểm toán thực hiện trước khi trình các cấp xét duyệt theo quy định hoặc để giải quyết những vấn đề phát sinh có liên quan hoạt động kiểm toán của Đoàn kiểm toán.
2. Nguyên tắc lập: Biên bản họp Đoàn kiểm toán được lập và phản ánh đầy đủ, trung thực, khách quan về thời gian, địa điểm, thành phần, nội dung, ý kiến tham gia, kết luận của chủ trì cuộc họp và chữ ký của các thành phần liên quan.
3. Phương pháp ghi chép
- (1): Ghi tên đơn vị chủ trì cuộc kiểm toán.
- (2): Ghi tên Đoàn kiểm toán theo Quyết định kiểm toán.
- (3): Ghi rõ họ và tên Lãnh đạo đơn vị chủ trì cuộc kiểm toán (nếu có), Trưởng (Phó) Đoàn kiểm toán, Thư ký cuộc họp.
- (4): Ghi rõ những nội dung được thảo luận trong cuộc họp.
- (5): Ghi ý kiến của các thành viên tham dự cuộc họp, gồm cả ý kiến thống nhất, ý kiến chưa thống nhất và ý kiến không thống nhất về nội dung thảo luận trong cuộc họp.
- (6): Ghi ý kiến chỉ đạo của Lãnh đạo đơn vị chủ trì cuộc kiểm toán (nếu có tham gia cuộc họp và chỉ đạo).
- (7): Ghi ý kiến kết luận của Trưởng (Phó) Đoàn kiểm toán về những nội dung đưa ra thảo luận trong cuộc họp(ghi đầy đủ ý kiến thống nhất, ý kiến không thống nhất và ghi rõ nguyên nhân). Trường hợp họp Đoàn kiểm toán để thảo luận về dự thảo Báo cáo kiểm toán phải nêu rõ những thay đổi (nếu có) và nguyên nhân thay đổi về kết quả kiểm toán so với kết quả kiểm toán của các Tổ kiểm toán.
- (8): Ghi ý kiến bảo lưu của thành viên Đoàn kiểm toán theo quy định (kèm theo các bằng chứng chứng minh cho ý kiến bảo lưu).
- Kết thúc cuộc họp Biên bản phải được thông qua, có đầy đủ chữ ký của Chủ trì cuộc họp và Thư ký cuộc họp.
Trường hợp có các quy định của KTNN thay đổi so với hướng dẫn, nguyên tắc nêu trên thì thực hiện theo các quy định ban hành.
4. Quản lý: Biên bản họp Đoàn kiểm toán được quản lý trong hồ sơ kiểm toán theo quy định về danh mục hồ sơ kiểm toán; chế độ nộp lưu, bảo quản, khai thác và hủy hồ sơ kiểm toán của KTNN.
Mẫu Biên bản họp Đoàn kiểm toán mới nhất Quyết định 323/QĐ-KTNN? Thành phần Đoàn kiểm toán gồm những ai? (hình từ internet)
Thành phần Đoàn kiểm toán gồm những ai?
Theo Điều 37 Luật Kiểm toán nhà nước 2015 quy định về thành phần Đoàn kiểm toán bao gồm:
(1) Trưởng Đoàn kiểm toán.
(2) Các Phó trưởng Đoàn kiểm toán.
(3) Các Tổ trưởng Tổ kiểm toán, nếu Đoàn kiểm toán có Tổ kiểm toán.
(4) Các thành viên.
Ngoài ra, tiêu chuẩn Trưởng Đoàn kiểm toán, Phó trưởng Đoàn kiểm toán và Tổ trưởng Tổ kiểm toán
- Tiêu chuẩn của Trưởng Đoàn kiểm toán, Phó trưởng Đoàn kiểm toán:
+ Có đủ trình độ chuyên môn, năng lực lãnh đạo và kinh nghiệm công tác phù hợp với nhiệm vụ được giao;
+ Là Kiểm toán viên chính giữ chức vụ từ Phó trưởng phòng trở lên hoặc Kiểm toán viên giữ chức vụ từ Trưởng phòng trở lên.
- Tiêu chuẩn của Tổ trưởng Tổ kiểm toán:
- Có đủ trình độ chuyên môn, năng lực lãnh đạo và kinh nghiệm công tác phù hợp với nhiệm vụ được giao;
- Là Kiểm toán viên chính hoặc Kiểm toán viên giữ chức vụ từ Phó trưởng phòng trở lên.
Theo Điều 38 Luật Kiểm toán nhà nước 2015
Các trường hợp nào không được bố trí làm thành viên Đoàn kiểm toán?
Theo Điều 28 Luật Kiểm toán nhà nước 2015 quy định về các trường hợp không được bố trí làm thành viên Đoàn kiểm toán như sau:
- Mua cổ phần, góp vốn hoặc có quan hệ về lợi ích kinh tế với đơn vị được kiểm toán.
- Đã từng giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát, kế toán trưởng hoặc phụ trách kế toán tại đơn vị được kiểm toán của các năm tài chính được kiểm toán.
- Trong thời hạn ít nhất là 05 năm, kể từ khi thôi giữ chức vụ quản lý, điều hành, thành viên ban kiểm soát, kế toán trưởng hoặc phụ trách kế toán tại đơn vị được kiểm toán.
- Có quan hệ là bố đẻ, mẹ đẻ, bố nuôi, mẹ nuôi, bố chồng, mẹ chồng, bố vợ, mẹ vợ, vợ, chồng, con, anh ruột, chị ruột, em ruột với người đứng đầu, kế toán trưởng hoặc người phụ trách kế toán của đơn vị được kiểm toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];