Mẫu 01/PHXOA Văn bản đề nghị phục hồi tiền thuế nợ đã được xóa theo Thông tư 89/2026/TT-BTC ra sao?
Mẫu Văn bản đề nghị phục hồi tiền thuế nợ đã được xóa từ ngày 01/7/2026 được thực hiện theo Mẫu 01/PHXOA Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC.
Tải về Mẫu 01/PHXOA Văn bản đề nghị phục hồi tiền thuế nợ đã được xóa
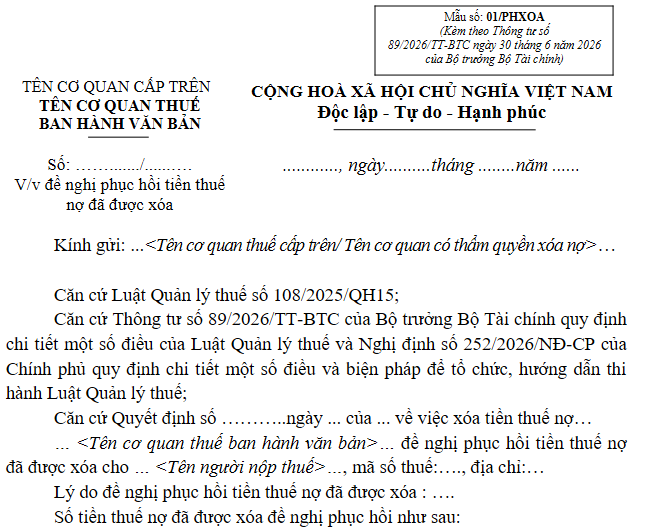
Mẫu 01/PHXOA
>> Trọn bộ Biểu mẫu nộp dần tiền thuế nợ từ 01/7/2026 theo Thông tư 89/2026/TT-BTC chi tiết ra sao?
Mẫu 01/PHXOA Văn bản đề nghị phục hồi tiền thuế nợ đã được xóa theo Thông tư 89/2026/TT-BTC ra sao? (Hình từ Internet)
Hồ sơ phục hồi tiền thuế nợ đã được xóa từ 01/7/2026 theo Thông tư 89/2026/TT-BTC bao gồm gì?
Căn cứ theo khoản 4 Điều 85 Thông tư 89/2026/TT-BTC quy định về Hồ sơ phục hồi tiền thuế nợ đã được xóa từ 01/7/2026, cụ thể như sau:
(1) Văn bản đề nghị phục hồi tiền thuế nợ đã được xóa theo mẫu 01/PHXOA Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
(2) Bản sao quyết định xóa tiền thuế nợ;
(3) Căn cứ theo từng trường hợp phục hồi thuế nợ đã được xóa, hồ sơ kèm theo, gồm:
- Đối với trường hợp phục hồi tiền thuế nợ đã được xóa theo quy định tại điểm a.1 khoản 3 Điều 85 Thông tư 89/2026/TT-BTC, hồ sơ kèm theo là bản sao quyết định của Tòa án hủy quyết định tuyên bố một người là đã chết hoặc mất năng lực hành vi dân sự;
- Đối với trường hợp phục hồi tiền thuế nợ đã được xóa theo quy định tại điểm a.2 khoản 3 Điều 85 Thông tư 89/2026/TT-BTC, hồ sơ kèm theo là thông tin về việc người nộp thuế đã được xóa tiền thuế nợ quay lại sản xuất kinh doanh trong cơ sở dữ liệu của cơ quan thuế hoặc biên bản xác nhận với chính quyền địa phương về việc người nộp thuế đã được xóa tiền thuế nợ quay lại sản xuất kinh doanh;
- Đối với trường hợp phục hồi tiền thuế nợ đã được xóa theo quy định tại điểm a.3 khoản 3 Điều 85 Thông tư 89/2026/TT-BTC, hồ sơ kèm theo gồm: thông tin trong cơ sở dữ liệu của cơ quan thuế về việc thành lập doanh nghiệp hoặc cơ sở sản xuất, kinh doanh mới của cá nhân, cá nhân kinh doanh hoặc chủ hộ gia đình, chủ hộ kinh doanh, chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ sở hữu của người nộp thuế đã được xóa tiền thuế nợ.
Trình tự giải quyết hồ sơ xóa tiền thuế nợ từ 01/7/2026 theo Thông tư 89/2026/TT-BTC ra sao?
Trình tự giải quyết hồ sơ xóa tiền thuế nợ từ 01/7/2026 được thực hiện quy định tại khoản 1 Điều 85 Thông tư 89/2026/TT-BTC, cụ thể như sau:
(1) Đối với hồ sơ xóa tiền thuế nợ do Thuế cơ sở lập và gửi hồ sơ đến Thuế tỉnh, Thuế tỉnh thẩm định hồ sơ:
- Trường hợp không thuộc đối tượng được xóa tiền thuế nợ thì Thuế tỉnh thông báo cho Thuế cơ sở theo mẫu số 02/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
- Trường hợp thuộc đối tượng xóa tiền thuế nợ nhưng hồ sơ chưa đầy đủ thì Thuế tỉnh thông báo cho Thuế cơ sở bổ sung hồ sơ theo mẫu số 03/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
- Trường hợp thuộc đối tượng được xóa tiền thuế nợ và hồ sơ đầy đủ thì Thuế tỉnh thực hiện theo trình tự quy định tại điểm c khoản 1 Điều 85 Thông tư 89/2026/TT-BTC.
(2) Đối với hồ sơ xóa tiền thuế nợ do Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử lập thì Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử thực hiện theo trình tự quy định tại điểm c khoản 2 Điều 85 Thông tư 89/2026/TT-BTC;
(3) Đối với hồ sơ xóa tiền thuế nợ do Thuế cơ sở gửi đến hoặc hồ sơ xóa tiền thuế nợ do Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử tự lập thuộc trường hợp xóa tiền thuế nợ và đầy đủ hồ sơ thì căn cứ thẩm quyền xóa tiền thuế nợ theo quy định tại khoản 4 Điều 35 Nghị định 252/2026/NĐ-CP, Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử xử lý hồ sơ xóa tiền thuế nợ theo trình tự sau:
- Đối với tiền thuế nợ thuộc thẩm quyền xóa tiền thuế nợ của Trưởng Thuế tỉnh, Chi cục trưởng Chi cục Thuế doanh nghiệp lớn, Chi cục trưởng Chi cục Thuế thương mại điện tử thì Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử ban hành Quyết định xóa tiền thuế nợ theo mẫu số 05/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
- Đối với tiền thuế nợ thuộc thẩm quyền xóa tiền thuế nợ của Chủ tịch Ủy ban nhân dân tỉnh thì Thuế tỉnh lập văn bản đề nghị, dự thảo quyết định xóa tiền thuế nợ theo mẫu số 04/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC, kèm theo hồ sơ gửi Ủy ban nhân dân tỉnh xem xét, quyết định;
- Đối với tiền thuế nợ thuộc thẩm quyền xóa tiền thuế nợ của Cục trưởng Cục Thuế, Bộ trưởng Bộ Tài chính thì Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử lập hồ sơ và gửi Cục Thuế xem xét, xử lý theo trình tự quy định tại điểm d khoản 3 Điều 85 Thông tư 89/2026/TT-BTC.
(4) Đối với hồ sơ do Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử gửi đến, Cục Thuế thẩm định hồ sơ:
- Trường hợp không thuộc đối tượng xóa tiền thuế nợ thì Cục Thuế thông báo cho Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử theo mẫu số 02/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
- Trường hợp thuộc đối tượng được xóa tiền thuế nợ nhưng hồ sơ chưa đầy đủ thì Cục Thuế thông báo cho Thuế tỉnh, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử bổ sung hồ sơ theo mẫu số 03/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
- Trường hợp thuộc đối tượng được xóa tiền thuế nợ và hồ sơ đầy đủ thì:
+ Trường hợp thuộc thẩm quyền xóa tiền thuế nợ của Cục trưởng Cục Thuế thì Cục Thuế ban hành Quyết định xóa tiền thuế nợ theo mẫu số 06/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC;
+ Trường hợp thuộc thẩm quyền xóa tiền thuế nợ của Bộ trưởng Bộ Tài chính thì Cục Thuế dự thảo quyết định xóa tiền thuế nợ theo mẫu số 07/XOANO Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC, trình Bộ Tài chính xem xét, quyết định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];