- Các trường hợp nào được bồi thường chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh?
- Công thức tính chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh được quy định thế nào?
- Xác định chi phí đầu tư vào đất còn lại dựa trên các cơ sở nào?
Các trường hợp nào được bồi thường chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh?
Tại Điều 76 Luật Đất đai 2013 có quy định về Các trường hợp không được bồi thường về đất nhưng được bồi thường chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh bao gồm:
- Đất được Nhà nước giao không thu tiền sử dụng đất, trừ trường hợp đất nông nghiệp được Nhà nước giao cho hộ gia đình, cá nhân quy định tại khoản 1 Điều 54 của Luật này;
- Đất được Nhà nước giao cho tổ chức thuộc trường hợp có thu tiền sử dụng đất nhưng được miễn tiền sử dụng đất;
- Đất được Nhà nước cho thuê trả tiền thuê đất hàng năm; đất thuê trả tiền thuê đất một lần cho cả thời gian thuê nhưng được miễn tiền thuê đất, trừ trường hợp hộ gia đình, cá nhân sử dụng đất thuê do thực hiện chính sách đối với người có công với cách mạng;
- Đất nông nghiệp thuộc quỹ đất công ích của xã, phường, thị trấn;
- Đất nhận khoán để sản xuất nông lâm nghiệp, nuôi trồng thủy sản, làm muối.

Tính chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh dựa trên công thức nào? (Hình từ Internet)
Công thức tính chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh được quy định thế nào?
Tại khoản 4 Điều 3 Nghị định 47/2014/NĐ-CP có quy định về bồi thường chi phí đầu tư vào đất còn lại khi Nhà nước thu hồi đất vì mục đích quốc phòng, an ninh; phát triển kinh tế - xã hội vì lợi ích quốc gia, công cộng như sau:
Chi phí đầu tư vào đất còn lại được tính phải phù hợp với giá thị trường tại thời điểm có quyết định thu hồi đất và được xác định theo công thức sau:
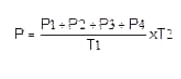
Trong đó:
P: Chi phí đầu tư vào đất còn lại;
P1: Chi phí san lấp mặt bằng;
P2: Chi phí cải tạo làm tăng độ màu mỡ của đất, thau chua rửa mặn, chống xói mòn, xâm thực đối với đất sử dụng vào mục đích sản xuất nông nghiệp;
P3: Chi phí gia cố khả năng chịu lực chống rung, sụt lún đất đối với đất làm mặt bằng sản xuất kinh doanh;
P4: Chi phí khác có liên quan đã đầu tư vào đất phù hợp với mục đích sử dụng đất;
T1: Thời hạn sử dụng đất;
T2: Thời hạn sử dụng đất còn lại.
Đối với trường hợp thời điểm đầu tư vào đất sau thời điểm được Nhà nước giao đất, cho thuê đất thì thời hạn sử dụng đất (T1) được tính từ thời điểm đầu tư vào đất.
Xác định chi phí đầu tư vào đất còn lại dựa trên các cơ sở nào?
Tại Điều 3 Thông tư 37/2014/TT-BTNMT có quy định về xác định chi phí đầu tư vào đất còn lại như sau:
Xác định chi phí đầu tư vào đất còn lại
Việc xác định chi phí đầu tư vào đất còn lại quy định tại Điều 3 của Nghị định số 47/2014/NĐ-CP ngày 15 tháng 5 năm 2014 của Chính phủ quy định về bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất (sau đây gọi là Nghị định số 47/2014/NĐ-CP) thực hiện theo quy định sau:
1. Hồ sơ, chứng từ chứng minh đã đầu tư vào đất chỉ làm căn cứ để chứng minh về việc người sử dụng đất đã đầu tư vào đất.
2. Hồ sơ, chứng từ chứng minh đã đầu tư vào đất gồm các giấy tờ sau đây:
a) Văn bản, hợp đồng thuê, khoán san lấp mặt bằng, tôn tạo đất đối với đất được Nhà nước giao hoặc cho thuê, cải tạo đất, chống xói mòn, chống xâm thực, xây dựng, gia cố nền đất làm mặt bằng sản xuất kinh doanh;
b) Văn bản, thanh lý hợp đồng; hóa đơn, chứng từ thanh toán đối với từng khoản chi phí đã đầu tư vào đất quy định tại Điểm a Khoản này;
c) Văn bản, hợp đồng khác có liên quan đến việc đầu tư vào đất được xác lập tại thời điểm đầu tư.
3. Người có đất thu hồi không có một trong các loại giấy tờ quy định tại Khoản 2 Điều này nhưng thực tế đã có đầu tư vào đất thì Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương (sau đây gọi chung là Ủy ban nhân dân cấp tỉnh) căn cứ tình hình cụ thể tại địa phương quyết định việc xác định chi phí đầu tư vào đất còn lại.
4. Công thức tính chi phí đầu tư vào đất còn lại quy định tại Khoản 4 Điều 3 của Nghị định số 47/2014/NĐ-CP thực hiện như sau:
a) Việc xác định giá trị các khoản chi phí đầu tư vào đất còn lại phải căn cứ vào đơn giá, định mức kinh tế kỹ thuật do cơ quan nhà nước có thẩm quyền quy định;
b) Đối với khoản chi phí đầu tư vào đất mà việc đầu tư thực hiện trong nhiều lần, nhiều năm thì khi xác định chi phí đầu tư vào đất còn lại được cộng dồn chi phí của tất cả các lần, các năm đó.
Như vậy, chi phí đầu tư vào đất còn sẽ được xac định dựa trên hồ sơ, chứng từ chứng minh đã đầu tư vào đất chỉ làm căn cứ để chứng minh về việc người sử dụng đất đã đầu tư vào đất
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];