Quyết định 2879/QĐ-BTC Danh mục chế độ báo cáo định kỳ trong lĩnh vực dịch vụ tài chính ra sao?
Ngày 9/10/2026, Bộ Tài chính đã ban hành Quyết định 2879/QĐ-BTC năm 2026 công bố Danh mục chế độ báo cáo định kỳ trong lĩnh vực dịch vụ tài chính thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Quyết định 2879/QĐ-BTC năm 2026 ban hành kèm theo danh mục chế độ báo cáo định kỳ trong lĩnh vực dịch vụ tài chính thuộc phạm vi quản lý nhà nước của Bộ Tài chính.
Quyết định 2879/QĐ-BTC năm 2026 có hiệu lực thi hành kể từ ngày 9/10/2026.
Bãi bỏ nội dung công bố tại STT 298, mục B, phần XVIII, Phụ lục I và STT 10, mục B, phần XVIII, Phụ lục II ban hành kèm theo Quyết định 2610/QĐ-BTC năm 2025 của Bộ trưởng Bộ Tài chính.
Danh mục chế độ báo cáo định kỳ trong lĩnh vực dịch vụ tài chính, cụ thể như sau:
PHẦN I. DANH MỤC BÁO CÁO ĐỊNH KỲ ĐƯỢC THAY THẾ
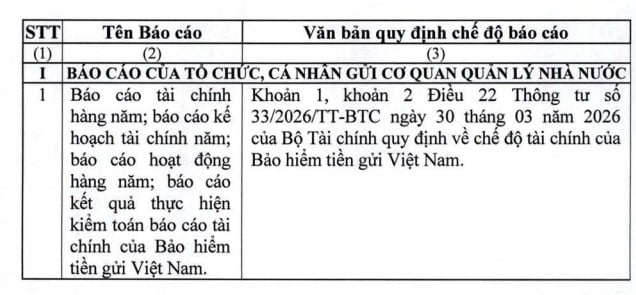
PHẦN II. CHI TIẾT NỘI DUNG CHẾ ĐỘ BÁO CÁO ĐỊNH KỲ TẠI PHẦN I. DANH MỤC BÁO CÁO ĐỊNH KỲ
1. Tên báo cáo: Báo cáo tài chính hàng năm; báo cáo kế hoạch tài chính năm; báo cáo hoạt động hàng năm; báo cáo kết quả thực hiện kiểm toán báo cáo tài chính.
1.1. Đối tượng thực hiện báo cáo: Bảo hiểm tiền gửi Việt Nam;
1.2. Cơ quan nhận báo cáo: Ngân hàng Nhà nước Việt Nam (đối với Báo cáo kế hoạch tài chính năm của Bảo hiểm tiền gửi Việt Nam), Bộ Tài chính;
1.3. Tần suất thực hiện báo cáo: hàng năm;
1.4. Văn bản quy định chế độ báo cáo: Khoản 1, khoản 2 Điều 22 Thông tư 33/2026/TT-BTC của Bộ Tài chính quy định về chế độ tài chính của Bảo hiểm tiền gửi Việt Nam.
Quyết định 2879/QĐ-BTC Danh mục chế độ báo cáo định kỳ trong lĩnh vực dịch vụ tài chính ra sao? (Hình từ Internet)
Chế độ báo cáo, kiểm toán theo Nghị định 233/2025/NĐ-CP ra sao?
Căn cứ Điều 13 Nghị định 233/2025/NĐ-CP quy định chế độ báo cáo, kiểm toán như sau:
- Chế độ báo cáo định kỳ:
+ Định kỳ hằng quý, năm, Bảo hiểm xã hội Việt Nam tổng hợp báo cáo của Bảo hiểm xã hội Quân đội, Bảo hiểm xã hội Công an nhân dân và tổ chức bảo hiểm thất nghiệp, tổ chức thuộc ngành Nội vụ, báo cáo Hội đồng quản lý, Bộ Tài chính, Bộ Nội vụ, Bộ Y tế về tình hình thu, chi quỹ bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế và tình hình chi tổ chức và hoạt động.
+ Thời hạn gửi báo cáo: Chậm nhất là ngày 30 tháng đầu tiên của quý sau liền kề đối với báo cáo quý, chậm nhất là ngày 31 tháng 3 năm sau đối với báo cáo năm.
- Mẫu biểu báo cáo, hình thức và phương thức gửi báo cáo thực hiện theo hướng dẫn của Bộ Tài chính.
- Chế độ báo cáo theo yêu cầu: Bảo hiểm xã hội Việt Nam, Bảo hiểm xã hội Quân đội, Bảo hiểm xã hội Công an nhân dân, tổ chức bảo hiểm thất nghiệp, tổ chức thuộc ngành Nội vụ thực hiện chế độ báo cáo theo yêu cầu của Hội đồng quản lý, Bộ Tài chính, Bộ Nội vụ, Bộ Y tế trong trường hợp cần thiết tùy nhu cầu quản lý trong từng thời điểm.
- Kiểm toán Nhà nước thực hiện kiểm toán báo cáo quyết toán chi tổ chức và hoạt động bảo hiểm xã hội theo quy định tại khoản 4 Điều 120 Luật Bảo hiểm xã hội 2024 và thực hiện kiểm toán quỹ bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế, hoạt động đầu tư quỹ theo quy định tại khoản 2 Điều 116 Luật Bảo hiểm xã hội 2024 và khoản 8 Điều 1 Luật Bảo hiểm y tế sửa đổi 2024 về sửa đổi, bổ sung một số điều của Luật Bảo hiểm xã hội 2024.
Chế độ báo cáo của ngân hàng giám sát theo Nghị định 85/2026/NĐ-CP như thế nào?
Căn cứ Điều 31 Nghị định 85/2026/NĐ-CP quy định chế độ báo cáo của ngân hàng giám sát như sau:
(1) Định kỳ hằng năm, ngân hàng giám sát có trách nhiệm thực hiện chế độ báo cáo về kết quả thực hiện kiểm tra, giám sát đối với doanh nghiệp quản lý quỹ hưu trí, các tổ chức cung cấp dịch vụ liên quan, đối tượng tham gia bảo hiểm hưu trí bổ sung theo quy định tại Điều 13 Nghị định 85/2026/NĐ-CP, cụ thể như sau:
- Thời gian gửi báo cáo: Chậm nhất 03 tháng sau khi kết thúc kỳ báo cáo.
- Kỳ báo cáo: Báo cáo kết quả giám sát quỹ hưu trí từ ngày 01 tháng 01 đến ngày 31 tháng 12 hàng năm.
- Nội dung báo cáo: Thực hiện theo mẫu báo cáo quy định tại Phụ lục II kèm theo Nghị định 85/2026/NĐ-CP.
- Phương thức gửi và nơi nhận báo cáo: văn bản giấy và văn bản điện tử gửi đến Bộ Tài chính.
(2) Trường hợp phát hiện vi phạm quy định của pháp luật hoặc vi phạm chương trình bảo hiểm hưu trí bổ sung, ngân hàng giám sát phải báo cáo ngay bằng văn bản cho Bộ Tài chính và thông báo cho doanh nghiệp quản lý quỹ trong thời hạn 02 ngày làm việc, kể từ thời điểm phát hiện vi phạm, đồng thời yêu cầu thực hiện sửa lỗi hoặc thực hiện các hoạt động khắc phục hậu quả trong thời hạn quy định.
(3) Ngoài các trường hợp báo cáo theo quy định tại khoản 1 và khoản 2 Điều 31 Nghị định 85/2026/NĐ-CP, trong trường hợp cần thiết, cơ quan quản lý có quyền yêu cầu ngân hàng giám sát báo cáo bất thường về việc giám sát quỹ hưu trí. Ngân hàng giám sát thực hiện báo cáo cơ quan quản lý trong thời hạn 02 ngày làm việc kể từ khi nhận được yêu cầu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];