Hướng dẫn kê khai thuế sử dụng đất phi nông nghiệp 2026 online trên Cổng Dịch vụ công Thuế các bước ra sao?
Tại khoản 1 Điều 21 Nghị định 252/2026/NĐ-CP quy định thời hạn nộp thuế sử dụng đất phi nông nghiệp lần đầu chậm nhất là 30 ngày kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế. Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.
Hướng dẫn kê khai thuế sử dụng đất phi nông nghiệp 2026 online trên Cổng Dịch vụ công Thuế sau đây:
Bước 1: Người nộp thuế truy cập vào Cổng Dịch vụ công ngành thuế theo địa chỉ https://dichvucong.gdt.gov.vn/tthc/homelogin, sau đó đăng nhập tài khoản.
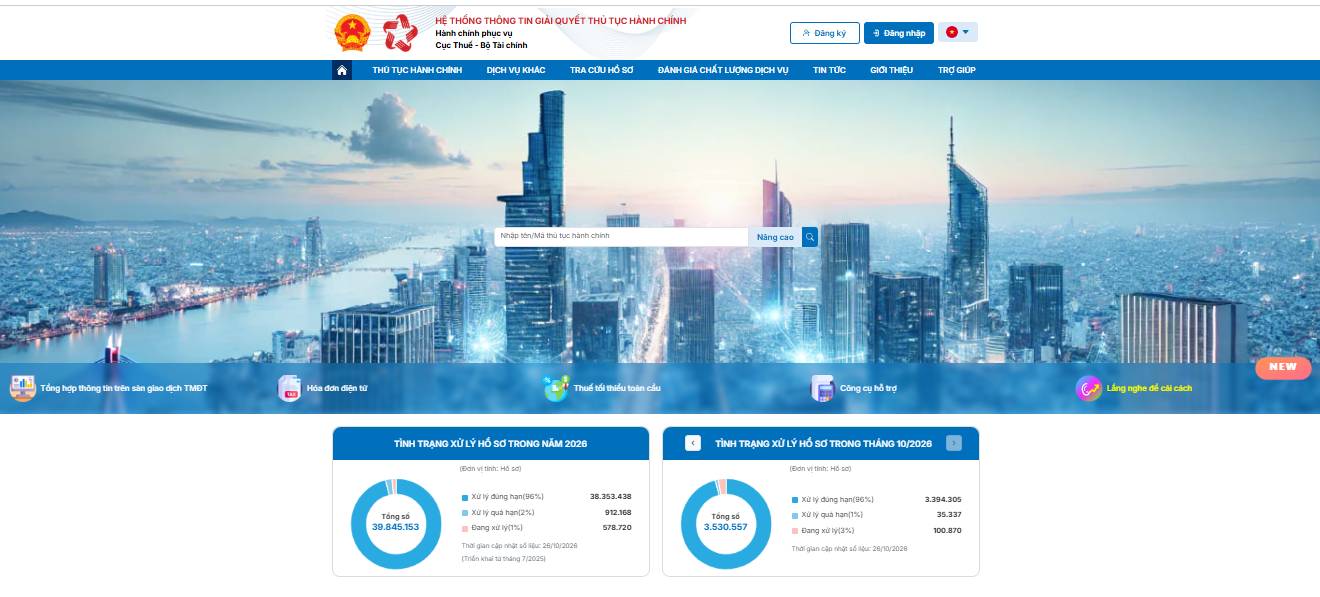
Bước 2: NSD chọn “Đăng nhập bằng tài khoản Định danh điện tử” → chọn “Cá nhân”.
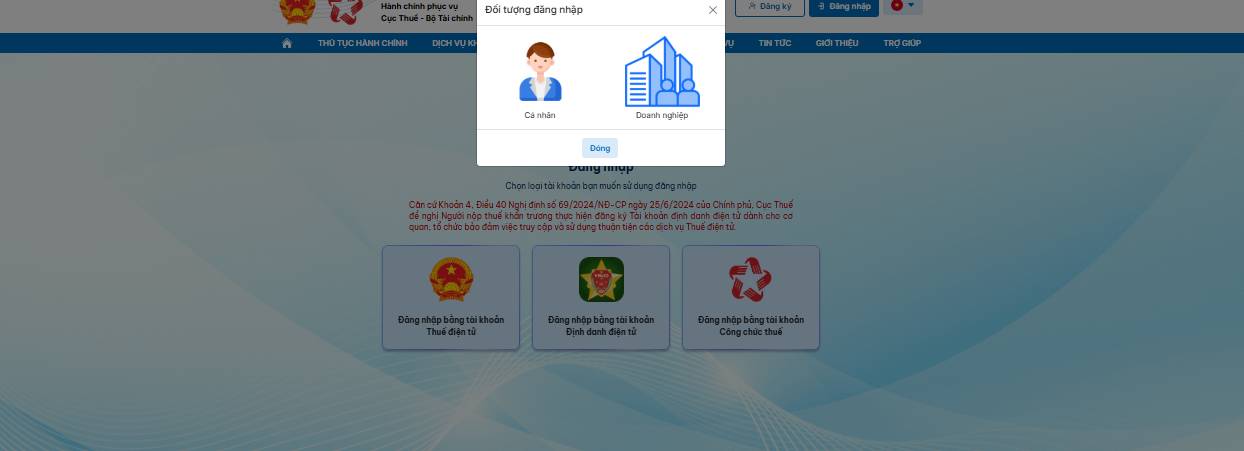
Bước 3: NSD nhập “Số định danh cá nhân” và “Mật khẩu” hoặc Quét mã QR → nhấn “Đăng nhập”.
Bước 4: Nhập mã xác nhận.
Bước 5: Tích chọn vào ô “Tôi đã đọc và hiểu rõ nội dung ...” → nhấn “Xác nhận chia sẻ” và nhập mật khẩu 6 số bên trong của ứng dụng VNeID.
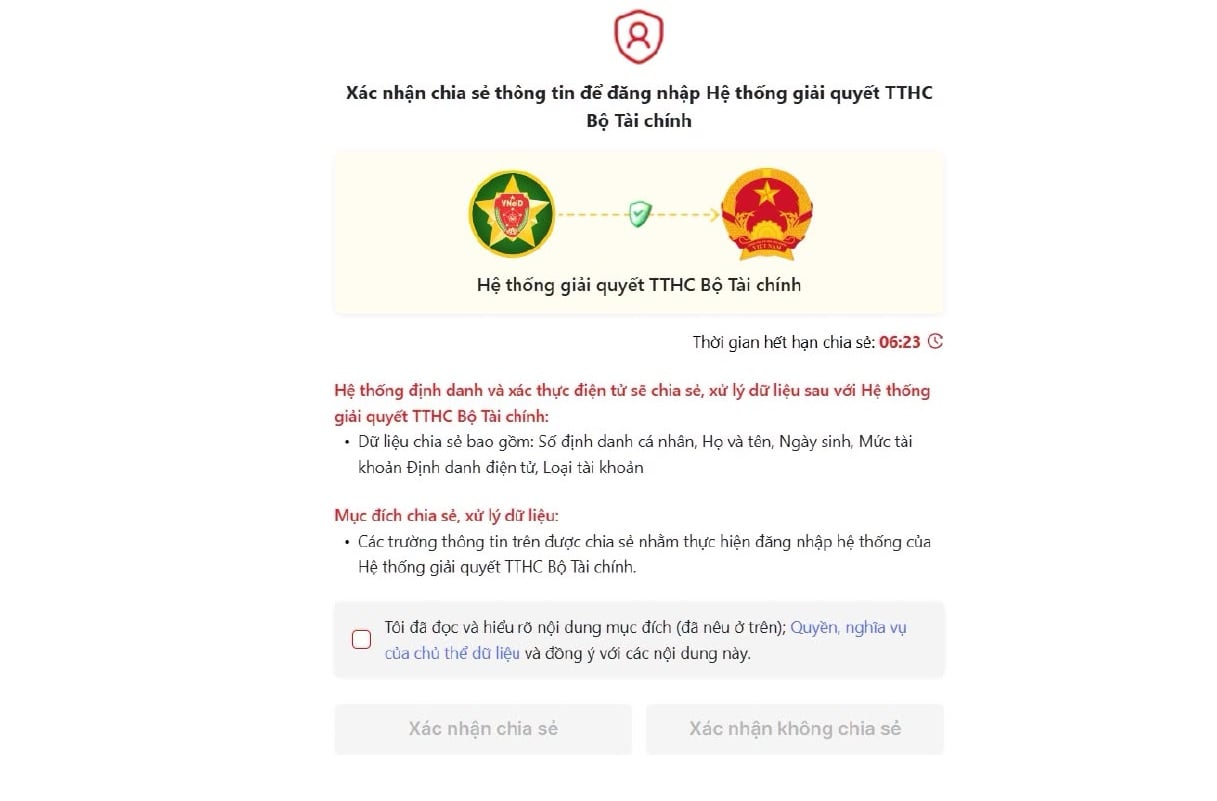
Lưu ý: Nếu đăng nhập bằng mã QR, thì NSD vào ứng dụng VNeID trên điện thoại → quét QR → xác nhận chia sẻ.
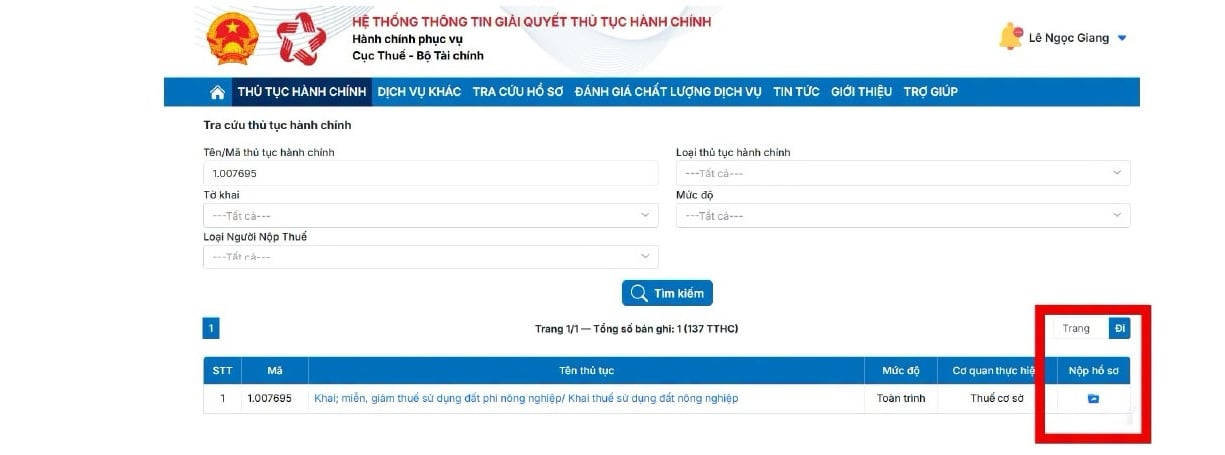
Bước 6: Sau khi đăng nhập → tiếp tục chọn Tab “Thủ tục hành chính”, Tại ô “Tên/mã thủ tục hành chính” nhập mã “1.007695” hoặc “phi nông nghiệp” → sau đó chọn mũi tên tại cột “Nộp hồ sơ”.
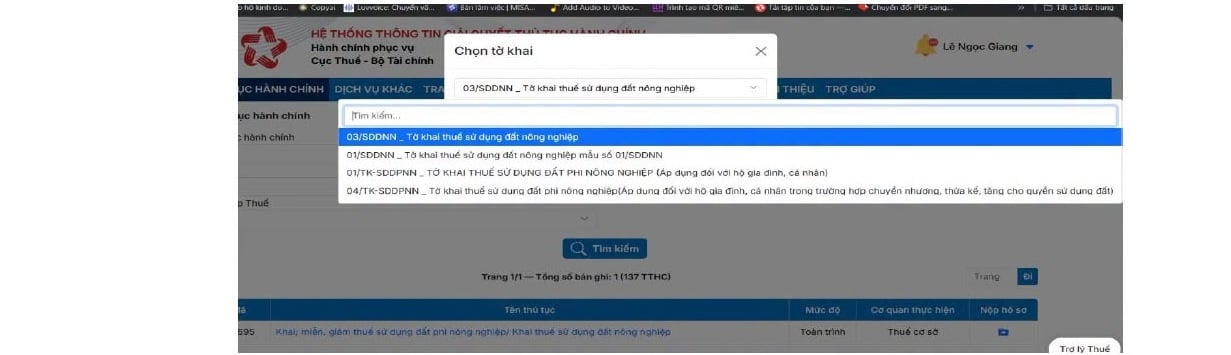
Bước 7: Chọn tờ khai 01/TK-SDĐPNN.
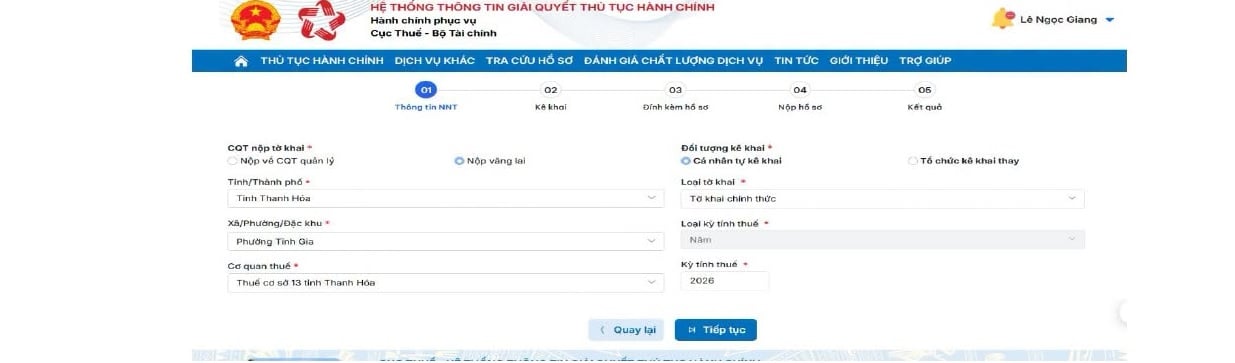
Bước 8: Nhập đầy đủ các trường có dấu * màu đỏ → sau đó nhấn “Tiếp tục”.
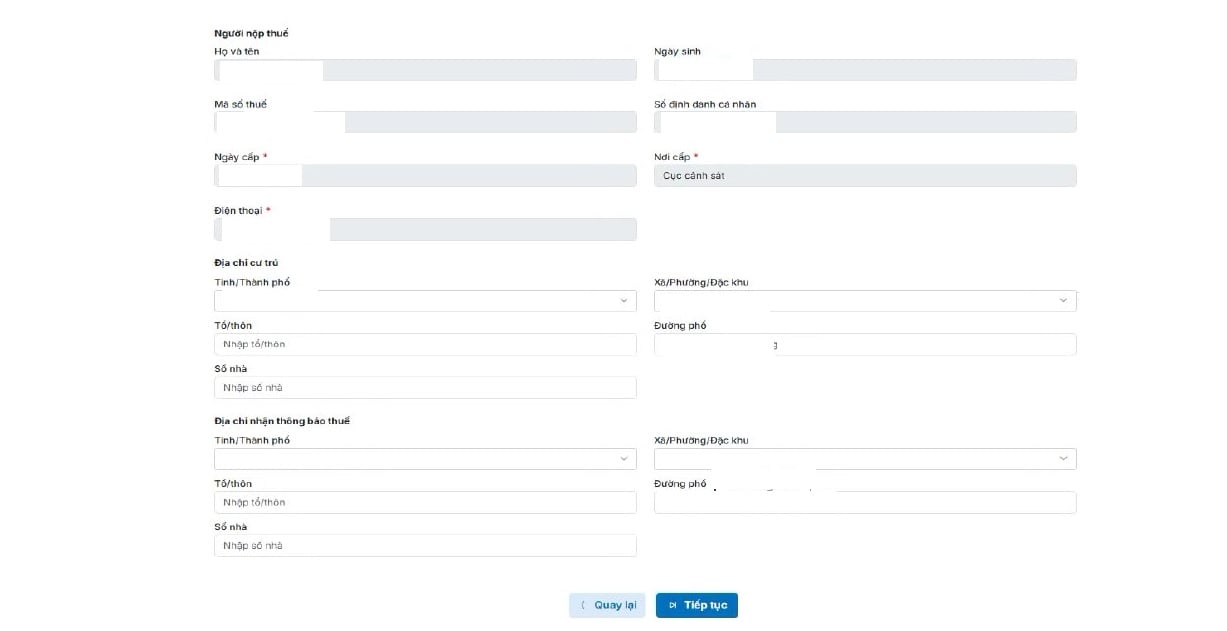
Bước 9: Tiếp tục nhập đầy đủ các thông tin → sau đó nhấn “Tiếp tục”.
Bước 10: Tiếp tục kê khai các chỉ tiêu theo đúng thực tế (NSD lưu ý nhập cột tỷ lệ).
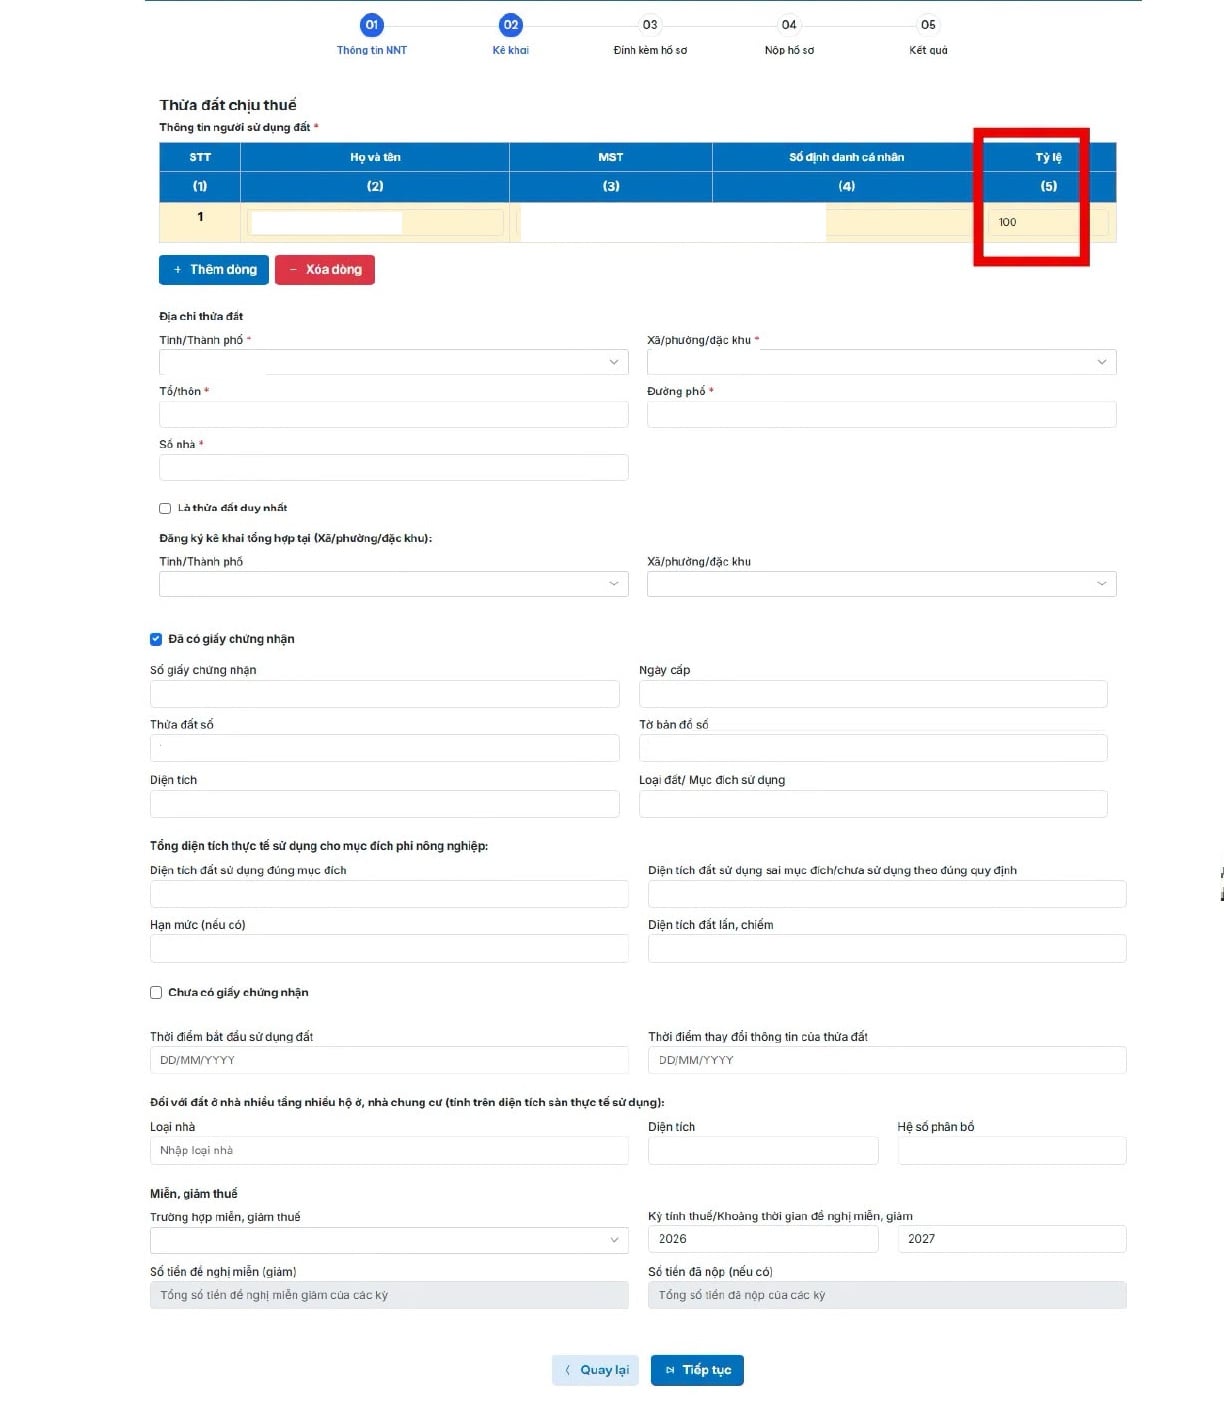
Bước 11: Nhấn “Tiếp tục”.
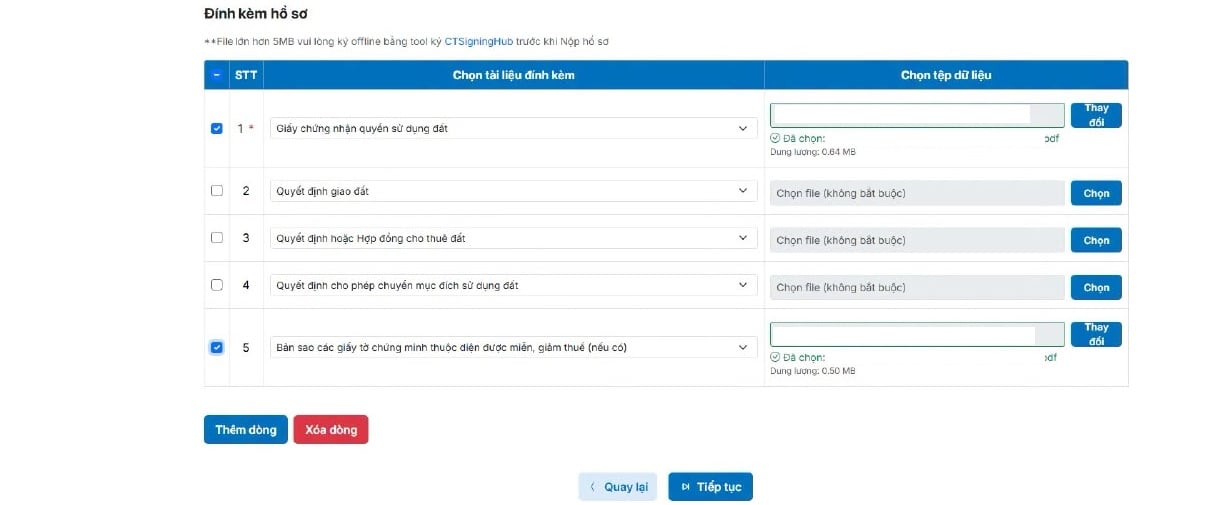
+ Tại đây, nếu NSD chọn ở bước trên đã có giấy chứng nhận thì tải file Giấy chứng nhận quyền sử dụng đất lên (Chỉ tải được file có đuôi .pdf, .docx, .excel),
+ Nếu chọn bước trên là chưa có Giấy chứng nhận thì tải Hồ sơ có liên quan (nếu có) và Hồ sơ miễn, giảm để chứng minh.
Sau đó nhấn “Tiếp tục”.
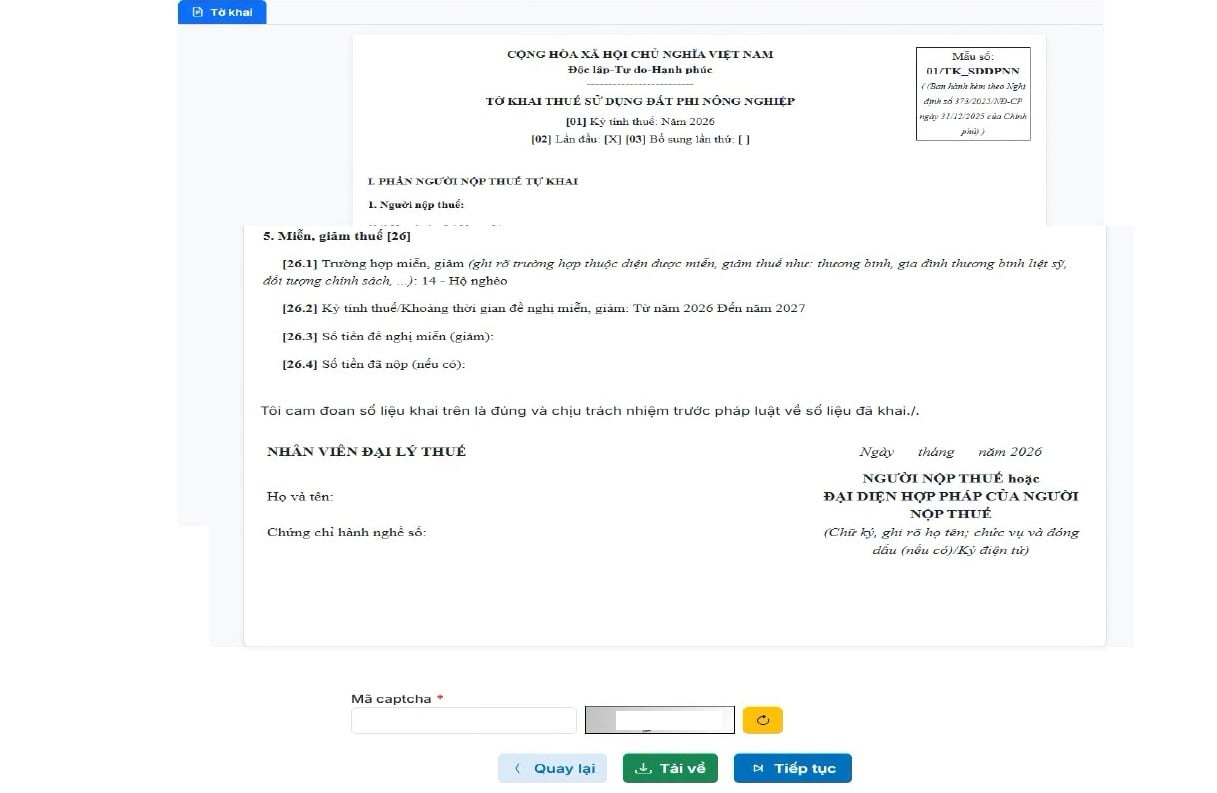
Bước 12: Màn hình tờ khai hiện lên, NSD nhập mã Captcha → nhấn “Tiếp tục”.
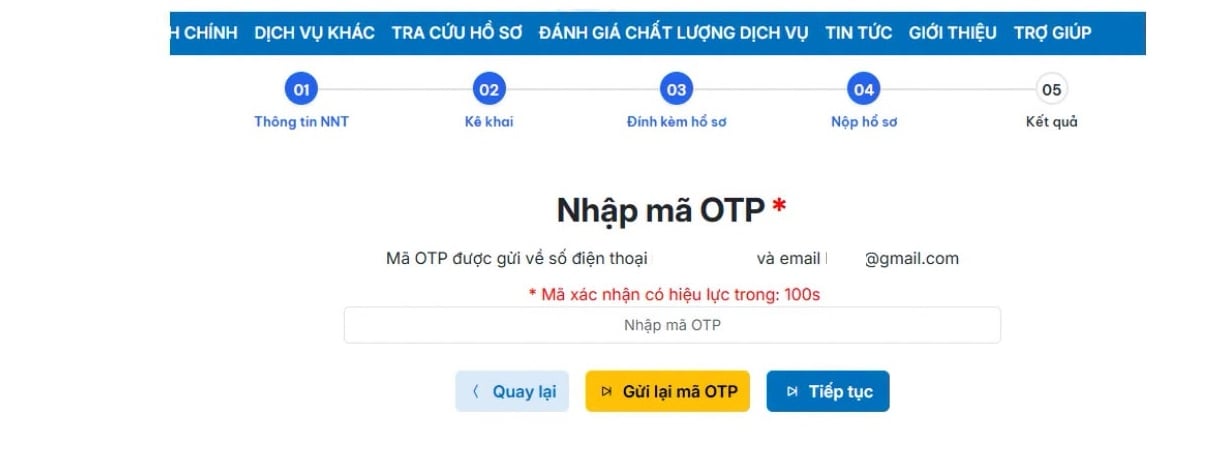
Bước 13: Nhập mã OTP gửi về điện thoại → nhấn tiếp tục và màn hình hiển thị “Nộp tờ khai thành công”.
Lưu ý, đối với năm 2026 thì ngày 31/10 rơi vào Thứ Bảy. Do đó, thời hạn nộp thuế sử dụng đất phi nông nghiệp với trường hợp từ năm thứ hai trở đi, được dời sang ngày làm việc liền kề (tức Thứ Hai ngày 02/11/2026). Theo đó, hạn chót nộp thuế đất phi nông nghiệp năm 2026 là vào ngày 02/11/2026 (Thứ Hai). |
*Thông tin "Hướng dẫn kê khai thuế sử dụng đất phi nông nghiệp 2026 online trên Cổng Dịch vụ công Thuế các bước ra sao?" mang tính chất tham khảo.
>> Hướng dẫn nộp thuế sử dụng đất phi nông nghiệp qua ứng dụng eTax Mobile
Hướng dẫn kê khai thuế sử dụng đất phi nông nghiệp 2026 online trên Cổng Dịch vụ công Thuế các bước ra sao?
Nhóm đất phi nông nghiệp bao gồm các loại đất nào?
Nhóm đất phi nông nghiệp được quy định tại khoản 3 Điều 9 Luật Đất đai 2024, cụ thể như sau:
Phân loại đất
...
3. Nhóm đất phi nông nghiệp bao gồm các loại đất sau đây:
a) Đất ở, gồm đất ở tại nông thôn, đất ở tại đô thị;
b) Đất xây dựng trụ sở cơ quan;
c) Đất sử dụng vào mục đích quốc phòng, an ninh (sau đây gọi là đất quốc phòng, an ninh);
d) Đất xây dựng công trình sự nghiệp, gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác;
đ) Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản;
....
Theo đó, nhóm đất phi nông nghiệp bao gồm các loại đất sau đây:
- Đất ở, gồm đất ở tại nông thôn, đất ở tại đô thị;
- Đất xây dựng trụ sở cơ quan;
- Đất sử dụng vào mục đích quốc phòng, an ninh (sau đây gọi là đất quốc phòng, an ninh);
- Đất xây dựng công trình sự nghiệp, gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác;
- Đất sản xuất, kinh doanh phi nông nghiệp, gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản;
- Đất sử dụng vào mục đích công cộng, gồm: đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng;
- Đất sử dụng cho hoạt động tôn giáo (sau đây gọi là đất tôn giáo); đất sử dụng cho hoạt động tín ngưỡng (sau đây gọi là đất tín ngưỡng);
- Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu giữ tro cốt;
- Đất có mặt nước chuyên dùng;
- Đất phi nông nghiệp khác.
Nguyên tắc chung về khai và nộp hồ sơ thuế hiện nay
Căn cứ theo Điều 6 Thông tư 89/2026/TT-BTC quy định nguyên tắc chung về khai và nộp hồ sơ thuế như sau:
(1) Người nộp thuế có trách nhiệm khai chính xác, trung thực, đầy đủ các nội dung trong hồ sơ thuế theo mẫu ban hành tại Thông tư 89/2026/TT-BTC và nộp đầy đủ các chứng từ, tài liệu theo quy định. Trường hợp thành phần hồ sơ thuế không có mẫu ban hành tại Thông tư 89/2026/TT-BTC này nhưng pháp luật có liên quan quy định mẫu thì thực hiện theo quy định của pháp luật có liên quan. Trường hợp người nộp thuế nộp hồ sơ thuế theo phương thức điện tử thì thực hiện như sau:
- Trường hợp tại Thông tư 89/2026/TT-BTC có quy định thành phần của hồ sơ thuế là bản sao của giấy tờ, tài liệu, nếu giấy tờ, tài liệu đó dưới dạng văn bản giấy thì người nộp thuế nộp bản sao điện tử của giấy tờ, tài liệu đó;
- Trường hợp tại Thông tư 89/2026/TT-BTC có quy định thành phần của hồ sơ thuế là bản chính hoặc bản sao có chứng thực của giấy tờ, tài liệu thì người nộp thuế nộp bản sao điện tử được cấp từ sổ gốc hoặc bản sao điện tử được chứng thực từ bản chính của giấy tờ, tài liệu đó (nếu giấy tờ, tài liệu đó dưới dạng văn bản giấy) hoặc nộp giấy tờ, tài liệu được thiết lập dưới dạng thông điệp dữ liệu theo quy định pháp luật về giao dịch điện tử (nếu giấy tờ, tài liệu đó được tạo lập dưới dạng điện tử).
(2) Người nộp thuế không phải nộp lại các chứng từ, tài liệu có trong hồ sơ thuế và không phải khai lại các thông tin đã có trong Hệ thống thông tin quản lý thuế hoặc cơ quan thuế đã khai thác được từ cơ sở dữ liệu quốc gia hoặc được các bộ, ngành chia sẻ thông qua Hệ thống thông tin quản lý thuế. Hệ thống thông tin quản lý thuế cập nhật và hiển thị các chứng từ, tài liệu, thông tin trong hồ sơ thuế để người nộp thuế tra cứu khi thực hiện thủ tục hành chính thuế.
(3) Trường hợp các chứng từ, tài liệu, thông tin trong hồ sơ khai thuế, khoản thu khác mà cơ quan thuế đã kết nối, khai thác được từ cơ sở dữ liệu quốc gia, cơ sở dữ liệu của các bộ, ngành đã có kết nối chia sẻ thông tin với Hệ thống thông tin quản lý thuế hoặc đã có sẵn trong Hệ thống thông tin quản lý thuế và các thông tin, tài liệu, chứng từ này bảo đảm đủ căn cứ để tính thuế, khoản thu khác theo quy định thì Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ người nộp thuế trong việc khai thuế và tính thuế. Việc hỗ trợ của cơ quan thuế không thay thế trách nhiệm khai thuế và xác định số thuế phải nộp của người nộp thuế.
- Khai thuế sử dụng đất phi nông nghiệp
- Nộp tờ khai thuế sử dụng đất phi nông nghiệp
- Kê khai thuế sử dụng đất phi nông nghiệp
- Hướng dẫn Khai thuế sử dụng đất phi nông nghiệp
- Khai thuế sử dụng đất phi nông nghiệp 2026
- Kê khai thuế sử dụng đất phi nông nghiệp 2026
- Hướng dẫn ghi tờ khai thuế sử dụng đất phi nông nghiệp
- Hướng dẫn kê khai thuế sử dụng đất phi nông nghiệp 2026
- Khai thuế sử dụng đất
- Thuế sử dụng đất phi nông nghiệp
- Thuế đất
- Khai thuế
- Tờ khai thuế
- Đất phi nông nghiệp
- Cổng dịch vụ công
- Cổng dịch vụ công Thuế
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];