Công văn 4355/TB-TCS13 cảnh báo giả danh cơ quan thuế, công chức thuế để lừa đảo như thế nào?
Ngày 21 tháng 9 năm 2026, Thuế cơ sở 13 tỉnh Thanh Hóa đã có Công văn 4355/TB-TCS13 năm 2026 cảnh báo giả danh cơ quan thuế, công chức thuế để lừa đảo.
TẢI VỀ Công văn 4355/TB-TCS13 năm 2026
Theo đó, Công văn 4355/TB-TCS13 2026 cảnh báo giả danh cơ quan thuế, công chức thuế để lừa đảo
Trong thời gian gần đây, Thuế cơ sở 13 tỉnh Thanh Hoá nhận được nhiều thông tin của người nộp thuế trên địa bàn 10 phường, xã do Thuế cơ sở 13 tỉnh Thanh Hoá quản lý phản ánh tình trạng một số đối tượng gọi điện thoại đến người nộp thuế tự xưng là công chức thuế công tác tại Thuế cơ sở 13 tỉnh Thanh Hoá để đề nghị hỗ trợ cài đặt các ứng dụng của ngành Thuế trên máy tính, điện thoại di động và các thiết bị có nối mạng khác nhằm chiếm đoạt các tài khoản mạng, tài khoản ngân hàng của người nộp thuế; mời người nộp thuế làm việc, hướng dẫn kê khai miễn, giảm thuế trên điện thoại, mời tập huấn,...
Một số đối tượng đã yêu cầu người nộp thuế cung cấp một số nội dung như: tài khoản truy cập ứng dụng nộp thế qua eTax Mobile, mã số thuế, căn cước công dân, Giấy phép đăng ký kinh doanh,...; Giấy mời về việc cập nhật, kê khai thông tin quy định chính sách miễn, giảm thuế mới được Quốc hội, Chính phủ ban hành, chính sách hoàn thuế Thuế thu nhập cá nhân, thuế Thu nhập doanh nghiệp và yêu cầu người nộp thuế trước khi lên cơ quan thuế phải kê khai thông tin lên trang thuế điện tử để nhận hồ sơ điện tử,...
Thuế cơ sở 13 tỉnh Thanh Hoá khẳng định những hiện tượng, sự việc nêu trên đều là mạo danh, lợi dụng danh nghĩa công chức thuế, cơ quan thuế để lừa đảo người nộp thuế với mưu đồ trục lợi cá nhân, cơ quan Thuế không chỉ đạo và không tổ chức thực hiện các nội dung trên. Đây là việc làm gây tổn hại đến uy tín, hình ảnh của cơ quan thuế và công chức thuế, gây phiền hà và cản trở hoạt động sản xuất kinh doanh của người nộp thuế.
Thuế cơ sở 13 tỉnh Thanh Hoá đề nghị người nộp thuế trên địa bàn nâng cao cảnh giác; tuyệt đối không cung cấp thông tin cá nhân, tài khoản ngân hàng; không cài đặt các phần mềm, ứng dụng lạ theo yêu cầu qua điện thoại hoặc mạng xã hội.
Khi nhận được cuộc gọi, tin nhắn, thông báo, giấy mời hoặc phát hiện dấu hiệu nghi vấn, đề nghị người người nộp thuế chủ động liên hệ trực tiếp với Thuế cơ sở 13 tỉnh Thanh Hoá, UBND hoặc Công an xã, phường để được xác minh, hướng dẫn và hỗ trợ kịp thời.
Công văn 4355/TB-TCS13 cảnh báo giả danh cơ quan thuế, công chức thuế để lừa đảo như thế nào? (Hình từ Internet)
Phân biệt NNT đăng ký thuế liên thông đăng ký kinh doanh và trực tiếp với cơ quan thuế chi tiết như thế nào?
Theo đó, phân biệt NNT đăng ký thuế liên thông đăng ký kinh doanh và trực tiếp với cơ quan thuế, cụ thể như sau:
- Người nộp thuế cần xác định đúng mình thuộc diện đăng ký thuế theo cơ chế liên thông hay thuộc diện đăng ký thuế trực tiếp với cơ quan thuế để lựa chọn đúng luồng thực hiện thủ tục, cơ quan tiếp nhận hồ sơ và kết quả cần theo dõi.
+ Người nộp thuế đăng ký thuế theo cơ chế liên thông là người nộp thuế thực hiện đăng ký thuế đồng thời với thủ tục đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký hộ kinh doanh. Nhóm này thường gồm doanh nghiệp, hợp tác xã, hộ kinh doanh và các đơn vị phụ thuộc thuộc diện thực hiện thủ tục thông qua cơ quan đăng ký kinh doanh.
+ Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế là tổ chức, cá nhân không thuộc trường hợp đăng ký thuế theo cơ chế liên thông nêu trên, phải nộp hồ sơ đăng ký thuế, thay đổi thông tin đăng ký thuế, chấm dứt hiệu lực mã số thuế hoặc khôi phục mã số thuế trực tiếp tại cơ quan thuế theo quy định của pháp luật quản lý thuế.
Việc xác định đúng nhóm đối tượng là bước đầu tiên để người nộp thuế biết mình phải làm việc chủ yếu với cơ quan đăng ký kinh doanh/cơ quan đăng ký có thẩm quyền hay cơ quan thuế quản lý trực tiếp. Trường hợp không xác định đúng, người nộp thuế có thể nộp sai hồ sơ, thiếu bước xử lý nghĩa vụ thuế hoặc không theo dõi đúng thông báo/kết quả xử lý.
Đối với doanh nghiệp, tổ chức
Thủ tục/tình huống | Đăng ký thuế theo cơ chế liên thông với đăng ký kinh doanh | Đăng ký thuế trực tiếp với cơ quan thuế |
Giải thể/chấm dứt hoạt động thông thường | - Bắt đầu tại cơ quan ĐKKD/cơ quan đăng ký có thẩm quyền. - Cơ quan ĐKKD truyền thông tin sang CQT. - Đối với doanh nghiệp, tổ chức: Không nộp 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC) như hồ sơ khởi đầu, trừ trường hợp pháp luật thuế hoặc CQT yêu cầu. - Kết thúc tại cơ quan ĐKKD/cơ quan đăng ký có thẩm quyền. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Kết thúc tại CQT. |
Không hoạt động tại địa chỉ đã đăng ký, muốn giải thể/chấm dứt hoạt động | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Hoàn thành nghĩa vụ thuế, nhận 28/TB-ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Tiếp tục nộp hồ sơ tại cơ quan ĐKKD/cơ quan đăng ký có thẩm quyền. - Kết thúc tại cơ quan ĐKKD. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Kết thúc tại CQT. |
Không hoạt động tại địa chỉ đã đăng ký, muốn khôi phục hiệu lực mã số thuế/tiếp tục hoạt động | - Bắt đầu tại CQT. - Mẫu trọng tâm: 25/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Theo dõi 19/TB-ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC) hoặc thông báo không được khôi phục. - Cập nhật ĐKKD nếu thay đổi thông tin đăng ký. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 25/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC) . - Theo dõi 19/TB-ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC) hoặc thông báo không được khôi phục. |
Đối với hộ kinh doanh
Thủ tục/tình huống | Đăng ký thuế theo cơ chế liên thông với đăng ký kinh doanh | Đăng ký thuế trực tiếp với cơ quan thuế |
Chấm dứt hoạt động thông thường | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Hoàn thành nghĩa vụ thuế, nhận 28/TB-ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Nộp hồ sơ tại cơ quan ĐKKD cấp xã - Kết thúc tại cơ quan ĐKKD cấp xã. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Kết thúc tại CQT. |
Không hoạt động tại địa chỉ đã đăng ký, muốn chấm dứt hoạt động | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Hoàn thành nghĩa vụ thuế, nhận 28/TB-ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Nộp hồ sơ tại cơ quan ĐKKD cấp xã - Kết thúc tại cơ quan ĐKKD cấp xã. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 24/ĐKT (ban hành kèm theo Thông tư 90/2026/TT-BTC). - Kết thúc tại CQT. |
Không hoạt động tại địa chỉ đã đăng ký, muốn khôi phục hiệu lực mã số thuế/tiếp tục hoạt động | - Bắt đầu tại CQT. - Mẫu trọng tâm: 25/ĐKT. - Theo dõi 19/TB-ĐKT hoặc thông báo không được khôi phục. - Cập nhật ĐKKD nếu thay đổi thông tin đăng ký. | - Bắt đầu tại CQT. - Mẫu trọng tâm: 25/ĐKT. - Theo dõi 19/TB-ĐKT hoặc thông báo không được khôi phục. |
Tải về Tài liệu hướng dẫn giải thể/chấm dứt/khôi phục hiệu lực MST của Cục Thuế
Trọn bộ mẫu tờ khai thuế TNCN mới nhất theo Thông tư 89/2026/TT-BTC
Trọn bộ mẫu tờ khai thuế TNCN mới nhất được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC. Cụ thể:
MẪU SỐ | TÊN MẪU | TẢI VỀ |
05/KK-TNCN | Tờ khai thuế thu nhập cá nhân (Áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công) | |
05-1/PBT-KK-TNCN | Phụ lục Bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ) | |
05/QTT-TNCN | Tờ khai quyết toán thuế TNCN (Áp dụng đối với tổ chức, cá nhân trả thu nhập chịu thuế từ tiền lương, tiền công) | |
05-1/BK-QTT-TNCN | Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần | |
05-2/BK-QTT-TNCN | Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo thuế suất toàn phần | |
05-3/BK-QTT-TNCN | Phụ lục bảng kê chi tiết người phụ thuộc giảm trừ gia cảnh | |
08/UQ-QTT-TNCN | Giấy ủy quyền quyết toán thuế thu nhập cá nhân | |
02/KK-TNCN | Tờ khai thuế TNCN (Áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế) | |
02/QTT-TNCN | Tờ khai quyết toán thuế thu nhập cá nhân (Áp dụng đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công) | |
02-1/BK-QTT-TNCN | Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc | |
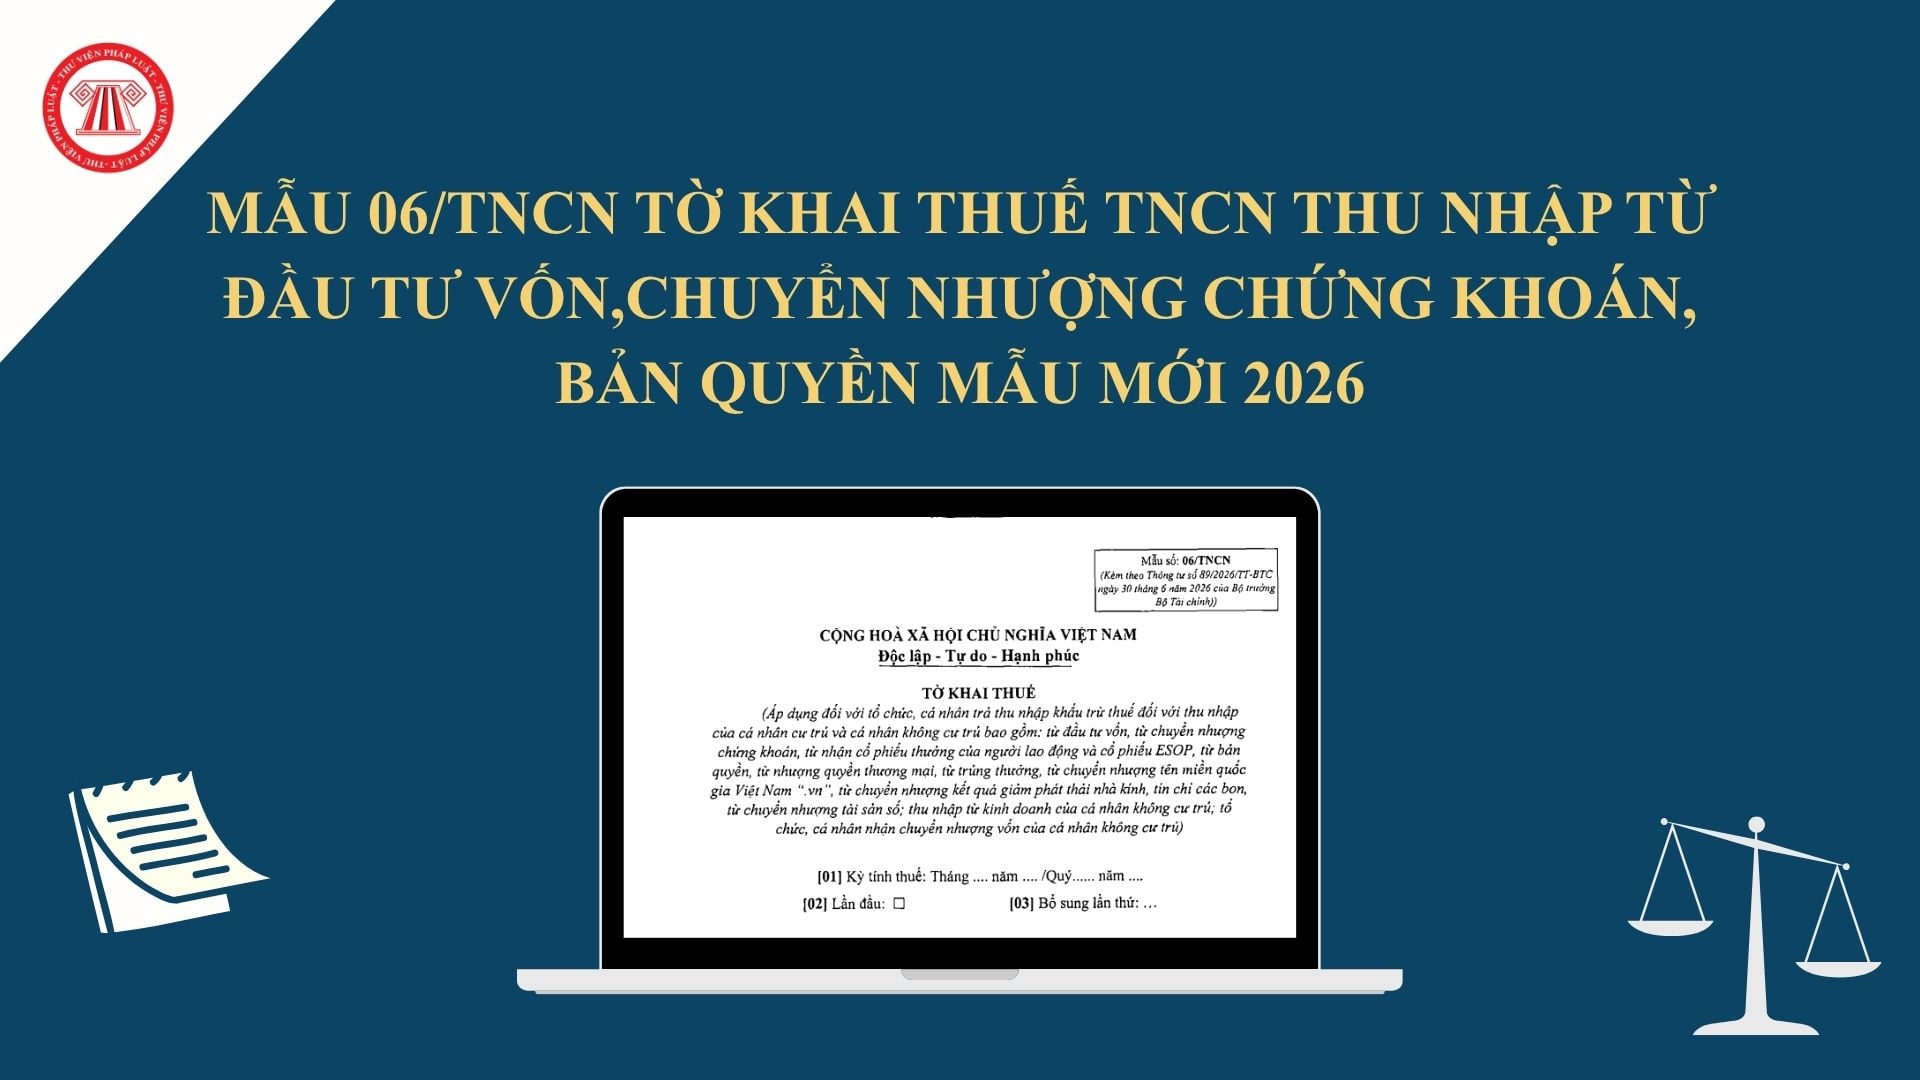
06/TNCN | Tờ khai thuế (Áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập của cá nhân cư trú và cá nhân không cư trú bao gồm: từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ nhận cổ phiếu thưởng của người lao động và cổ phiếu ESOP, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng, từ chuyển nhượng tên miền quốc gia Việt Nam “.vn”, từ chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, từ chuyển nhượng tài sản số; thu nhập từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú) | |
06-2/BK-TNCN | Phụ lục bảng kê chi tiết cá nhân có thu nhập từ cổ phiếu thưởng, cổ phiếu ESOP trong năm tính thuế (Kèm theo Tờ khai mẫu số 06/TNCN kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế hoặc tháng/quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động). | |
01/TCKT | Tờ khai thuế của tổ chức khai thay (Áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cá nhân hợp tác kinh doanh với tổ chức; tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản) | |
01/BK-KTHTKD | Phụ lục Bảng kê chi tiết hộ kinh doanh, cá nhân kinh doanh (Kèm theo Tờ khai 01/TCKT áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân hợp tác kinh doanh với tổ chức) | |
01/XSBHDCMG-CNKD | Tờ khai thuế (Áp dụng đối với tổ chức khấu trừ thuế, khai thay, nộp thay thuế đối với hoạt động đại lý bán đúng giá bảo hiểm, xổ số, bán hàng đa cấp, hoạt động môi giới; doanh nghiệp bảo hiểm trả phí tích lũy bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác) | |
01/BK-XSBHDCMG | Phụ lục Bảng kê chi tiết cá nhân có phát sinh doanh thu (Kèm theo Tờ khai 01/ XSBHDCMG-CNKD kê khai vào hồ sơ khai thuế của kỳ tháng/quý cuối cùng trong năm tính thuế) | |
01/TKN-CNKD | Thông báo doanh thu/Tờ khai thuế năm (Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống; hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thuế suất nhân với doanh thu tính thuế đề nghị hoàn thuế; cá nhân hợp tác kinh doanh với tổ chức; cá nhân làm đại lý bán đúng giá đối với hoạt động bảo hiểm, xổ số, bán hàng đa cấp; cá nhân thực hiện hoạt động môi giới thuộc trường hợp phải nộp thuế mà chưa được tổ chức khấu trừ thuế, khai thuế thay, nộp thuế thay trong năm) | |
02/CNKD-TNCN-QTT | Tờ khai quyết toán thuế thu nhập cá nhân (Áp dụng cho hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế) | |
06-1/BK-TNCN | Phụ lục bảng kê chi tiết cá nhân có thu nhập trong năm tính thuế (Kèm theo Tờ khai mẫu số 06/TNCN kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế hoặc tháng/quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động). | |
04/NNG-TNCN | Tờ khai thuế (Áp dụng đối với cá nhân trực tiếp khai thuế đối với thu nhập từ: kinh doanh của cá nhân không cư trú, đầu tư vốn, bản quyền, nhượng quyền thương mại, trúng thưởng, chuyển nhượng tên miền quốc gia Việt Nam “.vn”, chuyển nhượng kết quả giảm phát thải nhà kính, tín chỉ các bon, chuyển nhượng tài sản số) | |
03/BĐS-TNCN | Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản; thu nhập từ nhận thừa kế và nhận quà tặng là bất động sản) | |
04/ĐTV-TNCN | Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân nhận cổ tức bằng cổ phiếu, lợi tức ghi tăng vốn, cổ phiếu phát hành từ nguồn vốn chủ sở hữu cho cổ đông hiện hữu khi chuyển nhượng và tổ chức khai thuế thay, nộp thuế thay cho cá nhân) | |
04-1/ĐTV-TNCN | Phụ lục bảng kê chi tiết (Kèm theo Tờ khai mẫu số 04/ĐTV-TNCN áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân) | |
04/CNV-TNCN | Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức khai thuế thay, nộp thuế thay cho cá nhân) Phụ lục bảng kê chi tiết cá nhân chuyển nhượng vốn (Kèm theo tờ khai 04/CNV-TNCN áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân) | |
04-1/CNV-TNCN | Phụ lục bảng kê chi tiết cá nhân chuyển nhượng vốn (Kèm theo tờ khai 04/CNV-TNCN Áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân) | |
04/TKQT-TNCN | Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân nhận thừa kế, quà tặng không phải là bất động sản; Tổ chức, cá nhân nhận chuyển nhượng biển số xe trúng đấu giá; Cá nhân chuyển nhượng biển số xe trực tiếp khai thuế với cơ quan thuế) |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];