Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế còn hiệu lực không?
14:00 04/10/25
Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế còn hiệu lực không? Đã có dự thảo Nghị định sửa đổi Nghị định 100/2020/NĐ-CP về kinh doanh hàng miến thuế phải không?
>> Có bắt buộc ký hợp đồng điện tử trong đấu thầu qua mạng 2025 hay không?
>> Luật Quản lý và đầu tư vốn nhà nước tại doanh nghiệp mới nhất 2025 là luật nào?
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ giải đáp thắc mắc liên quan đến nội dung "Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế còn hiệu lực không?" chi tiết tại bài viết dưới đây.
1. Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế còn hiệu lực không?
Tính đến thời điểm hiện tại (tháng 10/2025) chưa có văn bản nào thay thế Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế. Do đó, Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế vẫn còn hiệu lực thi hành.
Trong đó, đơn cử tại Điều 2 Nghị định 100/2020/NĐ-CP có quy định chi tiết về đối tượng áp dụng bao gồm:
|
Quý khách hàng xem thêm
>> Hàng nội địa là gì? Có được bán hàng nội địa tại cửa hàng miễn thuế không?
 |
Tổng hợp các chính sách thuế mới 2025 chi tiết |
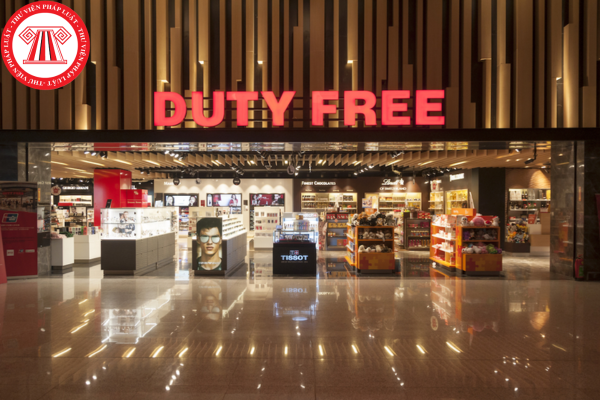
Nghị định 100/2020/NĐ-CP về kinh doanh hàng miễn thuế còn hiệu lực không
(Ảnh minh họa - Nguồn từ Internet)
2. 05 nhóm đối tượng nào được mua hàng miễn thuế hiên nay?
Các nhóm đối tượng và điều kiện mua hàng miễn thuế của từng nhóm được quy định cụ thể tại Điều 3 Nghị định 100/2020/NĐ-CP như sau:
- Nhóm 1: Người xuất cảnh, quá cảnh sau khi hoàn thành thủ tục xuất cảnh, quá cảnh, hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam hoặc người chờ xuất cảnh:
+ Người xuất cảnh, quá cảnh qua các cửa khẩu: đường bộ quốc tế; ga đường sắt liên vận quốc tế, cảng biển loại 1, cảng hàng không dân dụng quốc tế được mua tại cửa hàng miễn thuế nằm trong khu vực cách ly;
+ Người chờ xuất cảnh được mua tại cửa hàng miễn thuế trong nội địa và được nhận hàng tại quầy nhận hàng trong khu cách ly tại cửa khẩu quốc tế nơi hành khách xuất cảnh;
+ Khách du lịch là người nước ngoài theo đoàn bằng đường biển, có hộ chiếu hoặc giấy tờ có giá trị đi lại quốc tế được mua tại cửa khẩu cảng biển loại 1, cửa hàng miễn thuế trong nội địa (trường hợp mua trong nội địa thì được nhận hàng tại quầy nhận hàng trong khu cách ly tại cửa khẩu cảng biển loại 1 nơi xuất cảnh);
Ngoài địa điểm nhận hàng thuộc những trường hợp nêu trên thì khách mua hàng được nhận hàng ở nước ngoài (trừ khách mua hàng trên chuyến bay quốc tế xuất cảnh từ Việt Nam).
- Nhóm 2: Hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam hoặc các chuyến bay quốc tế đến Việt Nam được mua trên tàu bay xuất cảnh hoặc trên tàu bay đang thực hiện chuyến bay quốc tế đến Việt Nam.
- Nhóm 3: Người nhập cảnh được mua tại cửa hàng miễn thuế đặt tại khu vực hạn chế của cảng hàng không dân dụng quốc tế ngay sau khi hoàn thành thủ tục nhập cảnh và không được mua sau khi đã ra khỏi khu vực hạn chế tại cảng hàng không dân dụng quốc tế.
- Nhóm 4: Đối tượng được hưởng quyền ưu đãi, miễn trừ tại Việt Nam được mua tại cửa hàng miễn thuế trong nội địa:
+ Khi mua cho tổ chức phải xuất trình sổ định mức hàng miễn thuế.
+ Khi mua cho cá nhân phải xuất trình sổ định mức hàng miễn thuế kèm chứng minh thư do Bộ Ngoại giao cấp hoặc hộ chiếu.
- Nhóm 5: Người mua hàng là thuyền viên làm việc trên tàu biển chạy tuyến quốc tế (bao gồm tàu biển có quốc tịch nước ngoài và tàu biển có quốc tịch Việt Nam chạy tuyến quốc tế) được mua tại cảng biển loại 1, cửa hàng miễn thuế trong nội địa phục vụ cho nhu cầu cá nhân, nhu cầu sinh hoạt chung của thuyền viên để sử dụng trên tàu trong thời gian tàu neo đậu tại cảng biển Việt Nam và để sử dụng trên tàu ngoài lãnh hải Việt Nam sau khi tàu xuất cảnh theo quy định tại khoản 5 Điều 3 Nghị định 100/2020/NĐ-CP.
3. Đã có dự thảo Nghị định sửa đổi Nghị định 100/2020/NĐ-CP về kinh doanh hàng miến thuế phải không?
Xem chi tiết >> Dự thảo Nghị định sửa đổi Nghị định 100/2020/NĐ-CP về kinh doanh hàng miến thuế
Chuyên viên pháp lý Trường Giang
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
252

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật



-

- Mã ngành 9610 là gì? Giặt là, làm sạch các sản phẩm dệt và lông thú đăng ký mã ngành gì?12:01 21/10/2026