Đất nông nghiệp là gì? Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao?
10:27 22/07/25
Có thể hiểu đất nông nghiệp là gì? Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao? Những đối tượng nào sẽ được miễn thuế sử dụng đất nông nghiệp (dự thảo)?
>> Công ty nợ thuế bao lâu thì bị cưỡng chế?
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ giải đáp thắc mắc về nội dung "Đất nông nghiệp là gì? Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao?" chi tiết tại bài viết bên dưới:
1. Đất nông nghiệp là gì?
Hiện nay pháp luật chưa có định nghĩa chính xác về đất nông nghiệp, tuy nhiên có thể hiểu đất nông nghiệp là loại đất phục vụ chủ yếu cho việc trồng trọt chăn nuôi bảo vệ môi trường sinh thái và cung cấp sản phẩm làm tư liệu thúc đẩy các ngành công nghiệp, dịch vụ.
Lưu ý, nội dung “Đất nông nghiệp là gì?” chỉ mang tính chất tham khảo.
Căn cứ tại khoản 2 Điều 9 Luật Đất đai 2024 có quy định về nhóm đất nông nghiệp bao gồm các loại đất sau đây:
- Đất trồng cây hằng năm, gồm đất trồng lúa và đất trồng cây hằng năm khác
- Đất trồng cây lâu năm
- Đất lâm nghiệp, gồm đất rừng đặc dụng, đất rừng phòng hộ, đất rừng sản xuất
- Đất nuôi trồng thủy sản
- Đất chăn nuôi tập trung
- Đất làm muối
- Đất nông nghiệp khác.
Theo đó, đất nông nghiệp được phân chia thành nhiều loại tùy thuộc vào mục đích sử dụng.
 |
File Word Luật Đất đai và các văn bản hướng dẫn mới nhất [cập nhật ngày 26/08/2024] |
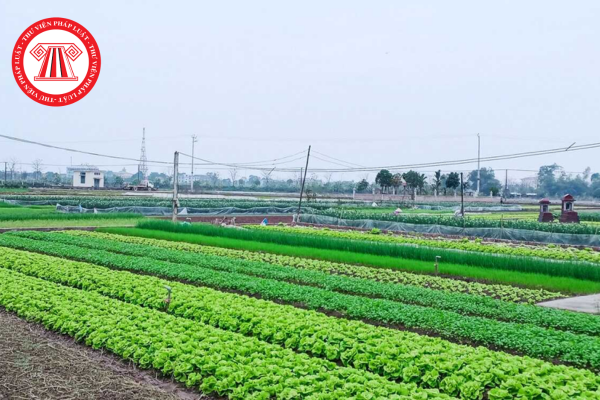
Đất nông nghiệp là gì; Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao
(Ảnh minh họa - Nguồn từ Internet)
2. Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao?
Hiện nay, Bộ Tài chính đang lấy ý kiến dự thảo Nghị định quy định chi tiết và hướng dẫn thi hành Nghị quyết 216/2025/QH15 về việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp (sau đây gọi là Dự thảo Nghị định).
Dưới đây là File Dự thảo Nghị định kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp:
|
File Dự thảo Nghị định kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp |
Trong đó, tại Điều 4 Dự thảo Nghị định có đề xuất về thời hạn miễn thuế sử dụng đất nông nghiệp, cụ thể:
Thời hạn miễn thuế
Thời hạn miễn thuế sử dụng đất nông nghiệp quy định tại Nghị định này được thực hiện từ ngày 01 tháng 01 năm 2026 đến hết ngày 31 tháng 12 năm 2030.
Như vậy, theo đề xuất thì việc miễn thuế sử dụng đất nông nghiệp đối với các đối tượng được đề cập tại Dự thảo Nghị định được thực hiện từ 1/1/2026 đến hết 31/12/2030 ( tức 5 năm).
Trên đây là nội dung giải đáp “Đất nông nghiệp là gì? Thời hạn miễn thuế sử dụng đất nông nghiệp dự kiến ra sao?”
3. Những đối tượng nào sẽ được miễn thuế sử dụng đất nông nghiệp theo nội dung quy định tại Dự thảo Nghị định?
Theo Điều 2 Dự thảo Nghị định đề cập đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết 55/2010/QH12 (được sửa đổi, bổ sung bởi một số điều theo Nghị quyết 28/2016/QH14) về miễn, giảm thuế sử dụng đất nông nghiệp, cụ thể như sau:
|
(i) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối. (ii) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo. - Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Quyết định của Thủ tướng Chính phủ. - Trường hợp Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định để xác định hộ nghèo. (iii) Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây: - Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp). - Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật. - Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã 2023. (iv) Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp. Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai 2024; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp. |
Chuyên viên pháp lý Trường Giang
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
332

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 9510 là gì? Sửa chữa, bảo dưỡng máy tính, thiết bị thông tin và truyền thông đăng ký mã ngành gì?16:22 23/10/2026



-

- Mã ngành 9610 là gì? Giặt là, làm sạch các sản phẩm dệt và lông thú đăng ký mã ngành gì?12:01 21/10/2026

