Lập hóa đơn trước thời điểm hàng hóa được thông quan có hợp lệ không?
Chuyên viên pháp lý Kiều Diễm10:43 26/10/26
Việc lập hóa đơn trước thời điểm hàng hóa được thông quan để người nhập khẩu thực hiện thủ tục hải quan phù hợp với quy định tại khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP.
>> Thời hạn kê khai thuế nộp thay Meta theo Nghị định 252/2026/NĐ-CP
>> Hướng dẫn nội dung và mẫu hóa đơn điện tử đối với ô tô xe máy theo Công văn 7478/CT-QLNT
1. Lập hóa đơn trước thời điểm hàng hóa được thông quan có hợp lệ không?
Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn xuất khẩu do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
Theo đó, pháp luật về hóa đơn chỉ quy định thời điểm chậm nhất phải lập hóa đơn xuất khẩu là không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định của pháp luật về hải quan. Do đó, trường hợp doanh nghiệp lập hóa đơn trước thời điểm hàng hóa được thông quan để người nhập khẩu thực hiện thủ tục hải quan theo quy định của pháp luật về hải quan thì thời điểm lập hóa đơn vẫn phù hợp với quy định tại Nghị định 254/2026/NĐ-CP và không rơi vào trường hợp xuất hóa đơn không đúng thời điểm.
Căn cứ pháp lý: Khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP
Điều 9. Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
Tóm lại, việc lập hóa đơn trước thời điểm hàng hóa được thông quan để người nhập khẩu thực hiện thủ tục hải quan phù hợp với quy định tại khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP.
 Lập hóa đơn trước thời điểm hàng hóa được thông quan - Ảnh minh họa
2. Tỷ giá lập hóa đơn xuất khẩu là tỷ giá nào?
Theo hướng dẫn tại Công văn 6810/CT-QLNT của Cục thuế, tỷ giá xuất hóa đơn hàng xuất khẩu là “tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán” Tức là tỷ giá theo Thông tư 99/2025/TT-BTC (tỷ giá giao dịch thực tế gồm tỷ giá mua bán chuyển khoản trung bình hoặc tỷ giá xấp xỉ chênh lệch không vượt quá +/-1% so với tỷ giá mua bán chuyển khoản trung bình) nếu doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99 hoặc tỷ giá theo Thông tư 133/2016/TT-BTC nếu doanh nghiệp áp dụng chế độ kế toán theo Thông tư này.
>>TẢI VỀ<< File Công văn 6810/CT-QLNT PDF về tỷ giá xuất hóa đơn xuất khẩu của Cục thuế
>>TẢI VỀ<< Phụ lục ban hành kèm theo Công văn 6810/CT-QLNT năm 2026
Xem thêm: Lưu ý về tỷ giá khai thuế 2026 và tỷ giá xuất hóa đơn 2026 theo phụ lục Công văn 6810/CT-QLNT
3. Các loại hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP
Các loại hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP (hay còn gọi là hóa đơn sử dụng cho hoạt động xuất khẩu bao gồm: hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn thương mại điện tử và phiếu xuất kho kiêm vận chuyển nội bộ.
Trong đó:
|
Hóa đơn GTGT |
Hóa đơn bán hàng |
Hóa đơn thương mại điện tử |
Phiếu xuất kho kiêm vận chuyển nội bộ |
|
Hóa đơn GTGT là hóa đơn dành cho các tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ sử dụng cho các hoạt động: - Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu; - Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài; |
Hóa đơn bán hàng áp dụng đối với: - Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế GTGT theo phương pháp trực tiếp sử dụng cho các hoạt động: Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu; Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài. - Tổ chức kinh tế, cá nhân trong khu phi thuế quan khi bán hàng hóa, cung cấp dịch vụ vào nội địa và khi bán hàng hóa, cung cấp dịch vụ giữa các tổ chức kinh tế, cá nhân trong khu phi thuế quan với nhau, xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”. |
Áp dụng đối với các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh (người xuất khẩu) có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài mà người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. Lưu ý: Trường hợp người xuất khẩu không đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử. |
Phiếu xuất kho kiêm vận chuyển nội bộ là một trong các chứng từ được đăng ký, sử dụng và quản lý như hóa đơn |
(Theo Điều 8 Nghị định 254/2026/NĐ-CP)
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Hóa đơn điện tử 2026
3

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-
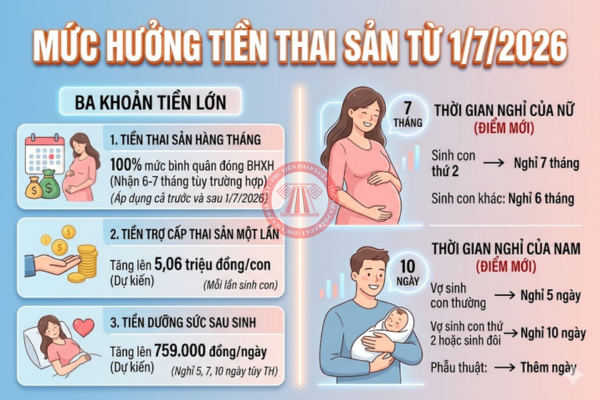
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026
-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Quy định về hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP (loại hóa đơn, tỷ giá, thời điểm xuất hóa đơn)10:51 26/10/2026
-
- Hướng dẫn nội dung và mẫu hóa đơn điện tử đối với ô tô xe máy theo Công văn 7478/CT-QLNT08:32 26/10/2026
-
- Nộp thừa thuế TNCN tiền lương tiền công không quá 50.000 đồng được bù trừ sang năm sau08:00 26/10/2026
-
- Khách thanh toán trước qua nền tảng đặt phòng trực tuyến, khách sạn phải xuất hóa đơn khi nào?19:20 23/10/2026
-
- Hướng dẫn khai nộp thuế nhà thầu Facebook 202610:58 23/10/2026
-
- Công văn tỷ giá xuất hóa đơn xuất khẩu của Cục thuế (Công văn 6810/CT-QLNT năm 2026)11:34 22/10/2026