Căn cứ điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC có quy định về xử lý hóa đơn điện tử khởi tạo từ máy tính tiền lập sai.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt được quy định tại điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, cụ thể như sau:
Từ 01/7/2026, người bán lập hóa đơn điện tử mới thay thế cho hóa đơn điện tử lập sai cần lưu ý các quy định theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Thời điểm lập hóa đơn điện tử đối với hoạt động kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền chi tiết dưới bài viết.
Thời điểm xuất hóa đơn là thời điểm chuyển giao quyền, không phân biệt đã thu được tiền hay chưa thu được tiền. Đối với xuất khẩu hàng hóa là do người bán tự xác định, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa thu được tiền;
Theo đó, thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa thu được tiền.
Trường hợp người bán không có phần mềm lập hóa đơn tự động có phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ trong giờ làm việc ban đêm (từ 22 giờ đến 06 giờ sáng ngày hôm sau), thời điểm lập hóa đơn chậm nhất là ngày làm việc tiếp theo.
Thời điểm lập hóa đơn được quy định cụ thể tại Nghị định 254/2026/NĐ-CP ngày 30/6/2026 hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử.
đơn điều chỉnh đều kê khai vào kỳ phát sinh hóa đơn điều chỉnh (tức kỳ hiện tại), mà chỉ áp dụng đối với các trường hợp lập hóa đơn điều chỉnh tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Công văn 4565/CT-CS ngày 06/7/2026 của Cục Thuế về hướng dẫn khoản thu hộ, chi hộ phí visa và cách lập hoá đơn chứng từ.
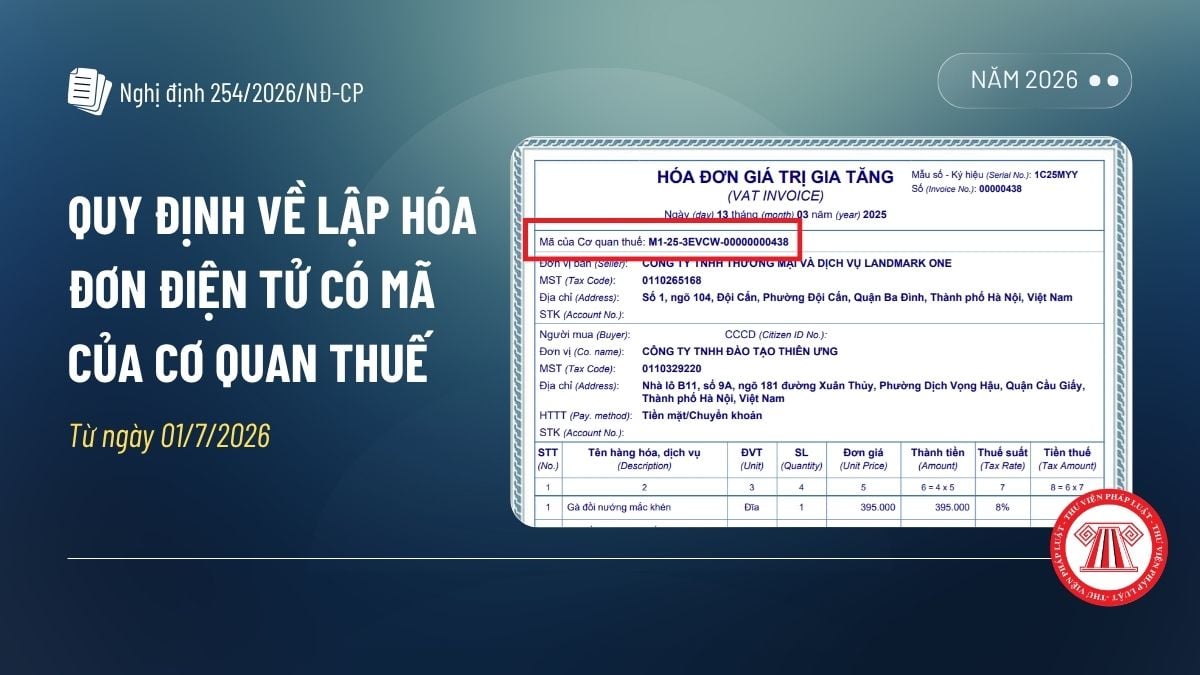
Quy định hóa đơn điện tử có mã của cơ quan thuế là gì theo Nghị định 254/2026/NĐ-CP được giải thích chi tiết dưới bài viết.
Thời điểm lập hóa đơn điện tử đối với dịch vụ thương mại điện tử có số lượng lớn được quy định tại Điều 9 Nghị định 254/2026/NĐ-CP. Chi tiết dưới bài viết.
Mục 7 Phụ lục Nội dung của hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP quy định thời điểm ký số trên hóa đơn điện tử.
Chính phủ ban hành Nghị định 254/2026/NĐ-CP ngày 30/6/2026 hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử, trong đó có hướng dẫn về thời điểm lập hóa đơn điện tử.
Từ ngày 01/7/2026, hộ kinh doanh, cá nhân kinh doanh bán hàng trên sàn thương mại điện tử (Shopee, TikTok Shop, Lazada, Tiki...) thực hiện lập hóa đơn điện tử theo quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Khi bán hàng qua sàn thương mại điện tử, người bán cần xác định đúng thời điểm lập hóa đơn và lập đầy đủ nội dung hóa
Thời điểm lập hóa đơn đối với hoạt động kinh doanh bảo hiểm là thời điểm ghi nhận doanh thu bảo hiểm.
Làm rõ quy định LẬP HÓA ĐƠN MỚI khi thay đổi giá trị, khối lượng với 03 trường hợp cụ thể:
Bổ sung 02 trường hợp chỉ lập hoá đơn thay thế không điều chỉnh từ 1/7/2026: hoá đơn máy tính tiền và TS phải đăng ký.
Quy định về lập hóa đơn điện tử có mã của cơ quan thuế từ 1/7/2026 theo Điều 12 Nghị định 254/2026/NĐ-CP.