Tiêu chí phân loại mức độ rủi ro về thuế đối với Hộ kinh doanh từ 1/7/2026 theo Thông tư 94 ra sao?
Tiêu chí phân loại mức độ rủi ro về thuế đối với Hộ kinh doanh theo Phụ lục II Thông tư 94/2026/TT-BTC như sau:
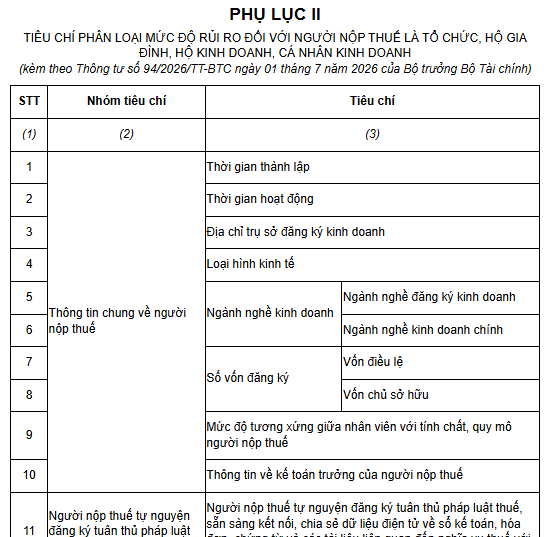
Tải về Tiêu chí phân loại mức độ rủi ro về thuế đối với Hộ kinh doanh
>>> Công văn 4812/CT-QLTT giới thiệu một số điểm mới Thông tư 94/2026/TT-BTC chi tiết ra sao?
Tiêu chí phân loại mức độ rủi ro về thuế đối với Hộ kinh doanh từ 1/7/2026 theo Thông tư 94 ra sao? (Hình từ internet)
Phương pháp đánh giá mức độ rủi ro của người nộp thuế là gì?
Theo Điều 5 Thông tư 94/2026/TT-BTC quy định như sau:
Mức độ tuân thủ pháp luật thuế và mức độ rủi ro của người nộp thuế được xác định theo một hoặc kết hợp các phương pháp dưới đây:
- Phương pháp chấm điểm và phân loại theo điểm.
- Phương pháp học máy.
- Phương pháp xếp hạng theo danh mục.
Quy định về Thu thập xử lý thông tin quản lý tuân thủ, quản lý rủi ro trong quản lý thuế ra sao?
Theo Điều 6 Thông tư 94/2026/TT-BTC quy định thu thập, xử lý thông tin quản lý tuân thủ, quản lý rủi ro trong quản lý thuế như sau:
(1) Thông tin quản lý tuân thủ, quản lý rủi ro trong quản lý thuế.
Thông tin phục vụ quản lý tuân thủ, quản lý rủi ro trong quản lý thuế bao gồm:
- Thông tin bên trong cơ quan thuế:
+ Thông tin về đăng ký thuế; chủ sở hữu của người nộp thuế; đăng ký và sử dụng lao động; thông tin về trạng thái người nộp thuế; số lần thay đổi các thông tin đăng ký kinh doanh, đăng ký thuế; tình hình góp vốn của các thành viên; quan hệ góp vốn; quan hệ liên kết; ngành nghề kinh doanh chính;
+ Thông tin về các hồ sơ khai thuế; nộp thuế; nợ thuế; ưu đãi, miễn, giảm thuế; gia hạn nộp thuế; nộp dần tiền thuế; hoàn thuế; đăng ký, quản lý, sử dụng hóa đơn, chứng từ; thông tin khiếu nại, tố cáo; thông tin về kết quả thanh tra, kiểm tra, kiểm toán, điều tra và xử lý sau thanh tra, kiểm tra, kiểm toán, điều tra; thông tin về giao dịch liên kết;
+ Các thông tin khác.
- Thông tin thu thập từ cơ quan nhà nước, tổ chức, cá nhân liên quan có trách nhiệm cung cấp:
+ Thông tin về người nộp thuế thu thập từ cơ quan nhà nước, tổ chức, cá nhân liên quan theo quy định tại Nghị định 252/2026/NĐ-CP;
+ Thông tin từ nước ngoài, tổ chức quốc tế cung cấp theo nghĩa vụ tại các điều ước quốc tế có liên quan đến thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Thông tin khác có liên quan đến người nộp thuế.
(2) Thu thập, xử lý thông tin quản lý tuân thủ, quản lý rủi ro.
- Nguồn thu thập thông tin:
+ Từ hệ thống thông tin bên trong cơ quan thuế;
+ Từ phối hợp trao đổi thông tin với các cơ quan, đơn vị thuộc Bộ Tài chính và các cơ quan, đơn vị thuộc các Bộ, ngành, cơ quan liên quan;
+ Từ phối hợp trao đổi thông tin với cơ quan thuế, cơ quan có thẩm quyền ở nước ngoài theo quy định của pháp luật;
+ Tiếp nhận thông tin của các cơ quan nhà nước, tổ chức, cá nhân cung cấp theo quy định của pháp luật;
+ Thông tin liên quan đến hoạt động của người nộp thuế thu thập được trong quá trình quản lý thuế;
+ Thông tin từ kết quả khảo sát, đánh giá, điều tra dư luận xã hội của các tổ chức chính trị, tổ chức chính trị - xã hội hoặc các tổ chức có uy tín trong nước và quốc tế;
+ Mua thông tin theo quy định tại Luật Quản lý thuế số 108/2025/QH15 và các văn bản hướng dẫn thi hành;
+ Tiếp nhận thông tin liên quan đến thuế từ nước ngoài, tổ chức quốc tế cung cấp theo nghĩa vụ tại các điều ước quốc tế mà Việt Nam là thành viên;
+ Từ các nguồn thông tin có liên quan khác theo quy định của pháp luật.
- Hình thức thu thập thông tin:
+ Cung cấp, trao đổi dưới dạng dữ liệu điện tử, chứng từ điện tử, thư điện tử (e-mail), trao đổi qua cổng thông tin điện tử Cục Thuế, cổng dịch vụ công quốc gia; tin nhắn và cuộc gọi đến số điện thoại được cơ quan thuế công bố chính thức;
+ Cung cấp, trao đổi bằng văn bản, điện tín, điện báo, fax, tài liệu giấy;
+ Trao đổi trực tiếp trên cơ sở biên bản ghi nhận, có xác nhận của các bên liên quan; cử đại diện làm việc, xác minh, thu thập thông tin, tài liệu; tổ chức hội nghị và các hình thức khác.
- Xử lý thông tin thu thập:
+ Đánh giá mức độ liên quan của thông tin với nhu cầu, mục đích sử dụng thông tin; xem xét độ tin cậy, tính chính xác của thông tin;
+ Phân loại, sắp xếp, lưu trữ thông tin từ các nguồn theo từng nhóm thông tin phục vụ khai thác, phân tích thông tin;
+ Phân tích thông tin, xem xét, phát hiện các yếu tố cấu thành nội dung thông tin phục vụ quản lý tuân thủ, quản lý rủi ro;
+ Tổng hợp, liên kết các yếu tố có liên quan được phát hiện qua phân tích để làm rõ nội dung, giá trị của thông tin được thu thập phục vụ phân tích, đánh giá và phân loại mức độ tuân thủ pháp luật thuế, mức độ rủi ro của người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];