Tải về mẫu 01 TEM tờ khai đăng ký thay đổi thông tin sử dụng tem điện tử kể từ 01/06/2025?
Mẫu thông báo chấp nhận sử dụng tem điện tử là Mẫu 01 TEM Phụ lục 3 ban hành kèm theo Thông tư 31/2025/TT-BTC.
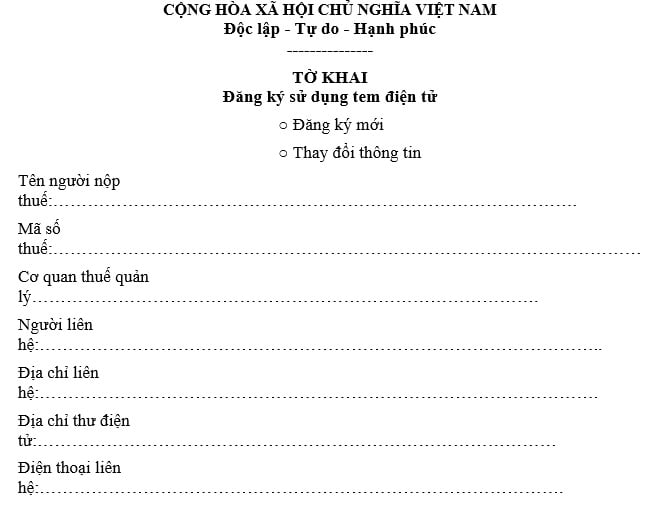
*Trên đây là thông tin về "Tải về mẫu 01 TEM tờ khai đăng ký thay đổi thông tin sử dụng tem điện tử kể từ 01/06/2025?"

Tải về mẫu 01 TEM tờ khai đăng ký thay đổi thông tin sử dụng tem điện tử kể từ 01/06/2025? (Hình từ Internet)
Trách nhiệm lập kế hoạch mua tem điện tử thuốc lá, tem điện tử rượu sản xuất để tiêu thụ trong nước ra sao?
Trách nhiệm lập kế hoạch mua tem điện tử thuốc lá, tem điện tử rượu sản xuất để tiêu thụ trong nước được quy định tại điểm b khoản 2 Điều 6 Thông tư 23/2021/TT-BTC, cụ thể như sau:
- Căn cứ kế hoạch sản xuất sản phẩm thuốc lá, kế hoạch sản xuất rượu để tiêu thụ trong nước hàng năm, chậm nhất là ngày 15 tháng 5 của năm liền trước năm kế hoạch, doanh nghiệp sản xuất sản phẩm thuốc lá hoặc tổ chức, cá nhân sản xuất rượu để tiêu thụ trong nước sử dụng tài khoản giao dịch điện tử còn hiệu lực đã được cơ quan thuế cấp, truy cập Hệ thống thông tin giải quyết các thủ tục hành chính ngành thuế để đăng ký kế hoạch mua tem điện tử theo Mẫu số 02/TEM, Phụ lục 3 ban hành kèm Thông tư 23/2021/TT-BTC, gồm các nội dung:
Loại tem, ký hiệu mẫu tem, số lượng tem cần mua và phải đảm bảo số lượng tem đề nghị mua không được vượt quá sản lượng được phép sản xuất theo Giấy phép sản xuất còn hiệu lực do cơ quan có thẩm quyền cấp, trường hợp vượt cần phải ghi rõ lý do.
Doanh nghiệp sản xuất sản phẩm thuốc lá hoặc tổ chức, cá nhân sản xuất rượu để tiêu thụ trong nước, không đăng ký kế hoạch sử dụng tem điện tử thuốc lá hoặc tem điện tử rượu coi như không có nhu cầu mua tem.
Trường hợp doanh nghiệp sở hữu thương hiệu sản phẩm thuốc lá, rượu thuê đơn vị khác gia công sản phẩm thì sử dụng tem điện tử của doanh nghiệp sở hữu thương hiệu.
- Trường hợp trong năm, tổ chức, cá nhân có biến động về sản xuất dẫn đến tăng nhu cầu mua tem điện tử, cũng như các tổ chức, cá nhân có Giấy phép sản xuất sản phẩm thuốc lá, rượu để tiêu thụ trong nước sau ngày 15 tháng 5:
Trước ngày đề nghị mua tem điện tử ít nhất ba mươi (30) ngày làm việc, tổ chức, cá nhân sử dụng tài khoản giao dịch điện tử còn hiệu lực đã được cơ quan thuế cấp, truy cập Hệ thống thông tin giải quyết các thủ tục hành chính ngành thuế để đăng ký điều chỉnh số lượng tem điện tử cần mua hoặc mua thêm của năm kế hoạch theo Mẫu số 02/TEM, Phụ lục 3 ban hành kèm Thông tư 23/2021/TT-BTC và phải đảm bảo tổng số lượng tem đề nghị mua không được vượt quá sản lượng được phép sản xuất theo Giấy phép sản xuất, trường hợp vượt cần phải ghi rõ lý do.
- Tổ chức, cá nhân nhận Thông báo của cơ quan thuế qua phương thức điện tử theo Mẫu số 02/TB/TEM, Phụ lục 3 ban hành kèm Thông tư 23/2021/TT-BTC, về việc chấp nhận hay không chấp nhận việc đăng ký kế hoạch mua, mua bổ sung tem điện tử thuốc lá, tem điện tử rượu.
+ Trường hợp chấp nhận, tổ chức, cá nhân thực hiện các thủ tục mua tem, nhận tem với cơ quan thuế theo quy định tại điểm c, khoản 2 Điều 6 Thông tư 23/2021/TT-BTC.
+ Trường hợp không chấp nhận, tổ chức, cá nhân bổ sung hồ sơ theo thông báo của cơ quan thuế trước khi gửi lại kế hoạch mua tem điện tử theo đúng quy định.
11 nhiệm vụ của cơ quan quản lý thuế?
11 nhiệm vụ của cơ quan quản lý thuế được quy định tại Điều 18 Luật Quản lý thuế 2019 cụ thể như sau:
(1) Tổ chức thực hiện quản lý thu thuế và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan.
(2) Tuyên truyền, phổ biến, hướng dẫn pháp luật về thuế; công khai các thủ tục về thuế tại trụ sở, trang thông tin điện tử của cơ quan quản lý thuế và trên các phương tiện thông tin đại chúng.
(3) Giải thích, cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế cho người nộp thuế; cơ quan thuế có trách nhiệm công khai mức thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh trên địa bàn xã, phường, thị trấn.
(4) Bảo mật thông tin của người nộp thuế, trừ các thông tin cung cấp cho cơ quan có thẩm quyền hoặc thông tin được công bố công khai theo quy định của pháp luật.
(5) Thực hiện việc miễn thuế; giảm thuế; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ, không thu thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; hoàn thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan.
(6) Xác nhận việc thực hiện nghĩa vụ thuế của người nộp thuế khi có đề nghị theo quy định của pháp luật.
(7) Giải quyết khiếu nại, tố cáo liên quan đến việc thực hiện pháp luật về thuế theo thẩm quyền.
(8) Giao biên bản, kết luận, quyết định xử lý về thuế sau kiểm tra thuế, thanh tra thuế cho người nộp thuế và giải thích khi có yêu cầu.
(9) Bồi thường thiệt hại cho người nộp thuế theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
(10) Giám định để xác định số tiền thuế phải nộp của người nộp thuế theo trưng cầu, yêu cầu của cơ quan nhà nước có thẩm quyền.
(11) Xây dựng, tổ chức hệ thống thông tin điện tử và ứng dụng công nghệ thông tin để thực hiện giao dịch điện tử trong lĩnh vực thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];