Dự thảo Thông tư sửa đổi Thông tư 75/2013/TT-BTC về hoạt động kinh doanh xổ số có nội dung nào?
Bộ Tài chính đang lấy ý kiến xây dựng dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 75/2013/TT-BTC hướng dẫn chi tiết về hoạt động kinh doanh xổ số.
>>> TẢI VỀ Dự thảo Thông tư
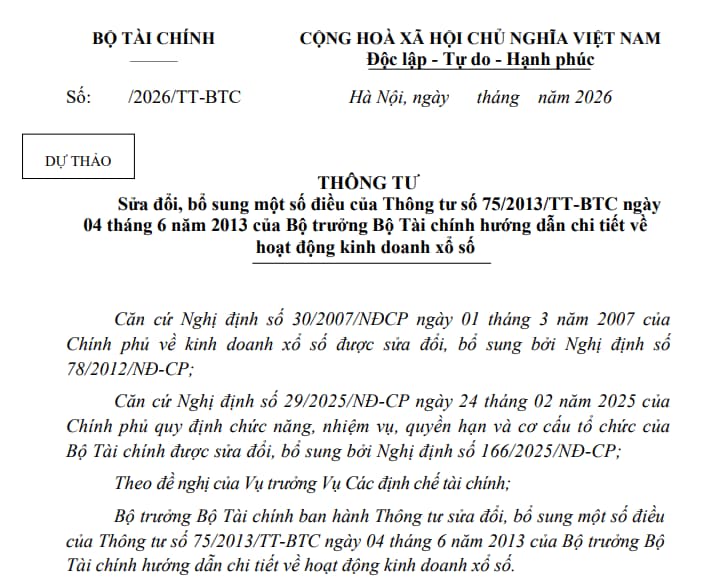
Theo đó, tại Điều 1 dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 75/2013/TT-BTC hướng dẫn chi tiết về hoạt động kinh doanh xổ số dự kiến như sau:
(1) Sửa đổi, bổ sung khoản 3 Điều 11 Thông tư 75/2013/TT-BTC:
“3. Trường hợp Hội đồng xổ số kiến thiết khu vực phát hành vé xổ số theo cơ chế liên kết, việc lựa chọn cơ sở in vé xổ số do Hội đồng xổ số kiến thiết khu vực quyết định. Tiêu chí, quy trình lựa chọn cơ sở in vé xổ số được quy định cụ thể tại quy chế hoạt động của Hội đồng xổ số kiến thiết khu vực đảm bảo khách quan, công khai, minh bạch, không thất thoát, lãng phí, không có lợi ích nhóm.”
(2) Sửa đổi, bổ sung khoản 2 Điều 16 Thông tư 75/2013/TT-BTC:
“2. Căn cứ vào các điều kiện quy định tại khoản 1 Điều này, công ty xổ số kiến thiết thực hiện lựa chọn các tổ chức, cá nhân có đủ điều kiện để làm đại lý xổ số. Việc lựa chọn đại lý xổ số phải đảm bảo nguyên tắc khách quan, công khai, minh bạch, không thất thoát, lãng phí, không có lợi ích nhóm.”
(3) Sửa đổi điểm a khoản 1 Điều 19 Thông tư 75/2013/TT-BTC:
“1. Kỳ hạn nợ của đại lý xổ số đối với công ty xổ số kiến thiết được quy định cụ thể như sau:
a) Đối với loại hình xổ số truyền thống, loại hình xổ số lô tô: tối đa không quá 07 ngày (01 tuần), kể từ ngày vé xổ số được phát hành.”
(4) Bãi bỏ điểm đ khoản 1 tại Điều 39 và điểm c khoản 3 tại Điều 40 Thông tư 75/2013/TT-BTC.

Dự thảo Thông tư sửa đổi Thông tư 75/2013/TT-BTC về hoạt động kinh doanh xổ số có nội dung nào?
Thời điểm xuất hóa đơn đối với hoạt động xổ số điện toán theo Nghị định 254/2026/NĐ-CP ra sao?
Thời điểm xuất hóa đơn đối với hoạt động xổ số điện toán được quy định tại Điều 9 Nghị định 254/2026/NĐ-CP, cụ thể như sau:
Thời điểm lập hóa đơn
...
4. Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
a) Đối với các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác gồm: ... xổ số điện toán,... là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua;
....
Theo đó, thời điểm xuất hóa đơn đối với hoạt động xổ số điện toán là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua.
Tải về bảng phân bổ số thuế TTĐB phải nộp đối với hoạt động kinh doanh xổ số điện toán 2026 ở đâu?
Bảng phân bổ số thuế TTĐB phải nộp đối với hoạt động kinh doanh xổ số điện toán 2026 là Mẫu số 01-3/TTĐB Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Tải về Mẫu số 01-3/TTĐB
Theo đó, hướng dẫn điền bảng phân bổ số thuế TTĐB phải nộp đối với hoạt động kinh doanh xổ số điện toán 2026, cụ thể như sau:
1. Cột [9] :
- Tên đơn vị phụ thuộc khác tỉnh với nơi NNT đóng trụ sở chính: Kê khai cho tỉnh nơi đơn vị phụ thuộc đóng trụ sở vào chỉ tiêu này. Trường hợp trong một tỉnh có nhiều đơn vị phụ thuộc ở nhiều xã thì chọn 01 đơn vị phụ thuộc tại 01 địa bàn xã phát sinh doanh thu để kê khai vào chỉ tiêu xã tại cột [9].
- Tên địa điểm kinh doanh khác tỉnh với nơi NNT đóng trụ sở chính: Kê khai cho tỉnh nơi có địa điểm kinh doanh nếu phát sinh doanh thu bán vé theo từng địa điểm kinh doanh. Trường hợp có nhiều địa điểm kinh doanh trên nhiều xã thuộc một tỉnh thì chọn 01 địa điểm kinh doanh tại 01 địa bàn phường phát sinh doanh thu để kê khai vào cột [9].
- Nơi không có đơn vị phụ thuộc, địa điểm kinh doanh: Kê khai cho tỉnh nơi không có đơn vị phụ thuộc, địa điểm kinh doanh nhưng có phát sinh doanh thu bán vé. Trường hợp trong một tỉnh có phát sinh doanh thu bán vé ở nhiều xã thì chọn 01 địa bàn xã phát sinh doanh thu để kê khai vào cột [9].
2. Chỉ tiêu [11], [12]: Kê khai địa bàn cấp xã, tỉnh nơi có đơn vị phụ thuộc, địa điểm kinh doanh hoặc hoạt động bán vé khác tỉnh với nơi người nộp thuế đóng trụ sở chính. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh hoặc hoạt động bán vé trên nhiều xã thuộc một cơ quan thuế quản lý địa bàn nhận phân bổ là Thuế tỉnh, thành phố thì chọn 1 đơn vị đại diện hoặc một xã để kê khai vào chỉ tiêu này. Trường hợp có đơn vị phụ thuộc, địa điểm kinh doanh hoặc hoạt động bán vé trên nhiều xã thuộc 1 cơ quan thuế quản lý địa bàn nhận phân bổ là Thuế cơ sở thì chọn 1 đơn vị đại diện hoặc 1 xã do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];