Công văn 8305/CTH-CNTK về thông báo giá tính lệ phí trước bạ ô tô xe máy TP Cần Thơ chi tiết như thế nào?
Ngày 18/9/2026, Thuế Thành phố Cần Thơ đã có Công văn 8305/CTH-CNTK năm 2026 về thông báo giá tính lệ phí trước bạ ô tô xe máy.
>>> Tải về Công văn 8305/CTH-CNTK năm 2026
Theo đó, tại Công văn 8305/CTH-CNTK năm 2026 có nêu rõ như sau:
Căn cứ Luật Quản lý thuế 2025 và các văn bản hướng dẫn thi hành;
Căn cứ Nghị định 10/2022/NĐ-CP ngày 15/01/2022 của Chính phủ quy định về lệ phí trước bạ và Nghị định 175/2025/NĐ-CP ngày 30/6/2025 của Chính phủ sửa đổi bổ sung một số điều của Nghị định 10/2022/NĐ-CP;
Căn cứ Quyết định 3475/QĐ-UBND ngày 30/12/2025 của Ủy ban nhân dân thành phố Cần Thơ về việc ban hành Bảng giá tính lệ phí trước bạ đối với ô tô, xe máy trên địa bàn thành phố Cần Thơ và các Quyết định ban hành kèm Bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung đối với ô tô, xe máy;
Xét đề nghị tại Đề nghị 6219/TCS3-QLTK ngày 15/9/2026 của Thuế cơ sở 3 thành phố Cần Thơ và Đề nghị số 41 ngày 15/9/2026 của Thuế cơ sở 11 thành phố Cần Thơ (kèm theo hồ sơ của người nộp lệ phí trước bạ);
Thuế thành phố Cần Thơ thông báo áp dụng giá tính lệ phí trước bạ đối với kiểu loại ô tô trong thời gian Ủy ban nhân dân thành phố chưa ban hành giá tính lệ phí trước bạ bổ sung theo quy định. Cụ thể như sau:
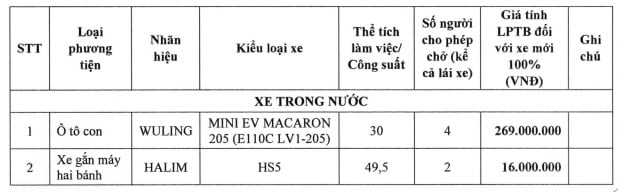
* Xem thêm chi tiết tại Công văn 8305/CTH-CNTK năm 2026
Công văn 8305/CTH-CNTK về thông báo giá tính lệ phí trước bạ ô tô xe máy chi tiết như thế nào?
Quy định về khai, nộp lệ phí trước bạ hiện nay như thế nào?
Căn cứ theo Điều 11 Nghị định 10/2022/NĐ-CP có nội dung được sửa đổi bởi khoản 7 Điều 1 Nghị định 175/2025/NĐ-CP quy định về khai, nộp lệ phí trước bạ như sau:
(1) Tổ chức, cá nhân khai, nộp lệ phí trước bạ theo quy định của pháp luật về quản lý thuế khi đăng ký quyền sở hữu, quyền sử dụng tài sản với cơ quan nhà nước có thẩm quyền.
(2) Dữ liệu điện tử nộp lệ phí trước bạ qua Kho bạc Nhà nước, ngân hàng thương mại hoặc tổ chức cung ứng dịch vụ trung gian thanh toán được Cục Thuế ký số và cung cấp lên Cổng dịch vụ công Quốc gia, Cổng dịch vụ công cấp bộ (hoặc Hệ thống thông tin giải quyết thủ tục hành chính cấp bộ), Hệ thống thông tin giải quyết thủ tục hành chính cấp tỉnh có giá trị như chứng từ bản giấy để cơ quan cảnh sát giao thông, cơ quan nông nghiệp và môi trường và các cơ quan nhà nước khác có thẩm quyền đã kết nối với Cổng dịch vụ công Quốc gia truy cập, khai thác dữ liệu phục vụ công tác giải quyết thủ tục hành chính liên quan đến việc đăng ký quyền sở hữu, quyền sử dụng tài sản
Giảm mức thu lệ phí trước bạ đến hết 28/2/2027 ra sao?
Ngày 14/8/2026, Bộ Tài chính đã có Thông tư 117/2026/TT-BTC Quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số.
Theo đó, tại Điều 1 Thông tư 117/2026/TT-BTC quy định miễn, giảm một số khoản phí, lệ phí để triển khai Nghị quyết 66.22/2026/NQ-CP về phát triển công dân số như sau:
Từ ngày 15 tháng 8 năm 2026 đến hết ngày 28 tháng 02 năm 2027, công dân Việt Nam có tài khoản định danh điện tử mức độ 2, đáp ứng các điều kiện quy định tại khoản 1 Điều 5 Nghị quyết 66.22/2026/NQ-CP được miễn, giảm một số khoản phí, lệ phí theo quy định của Nghị quyết 66.22/2026/NQ-CP.
Giảm mức thu lệ phí trước bạ như sau:
- Giảm 10% mức thu lệ phí trước bạ đối với nhà, đất nhận chuyển nhượng khi đăng ký quyền sở hữu, quyền sử dụng theo quy định tại khoản 1 Điều 8 Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ.
- Giảm 50% mức thu lệ phí trước bạ đối với ô tô chở người từ 09 chỗ ngồi trở xuống nộp lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu theo quy định tại khoản 4 Điều 1 Nghị định 175/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 10/2022/NĐ-CP quy định về lệ phí trước bạ.
- Giảm 100% mức thu lệ phí trước bạ đối với xe mô tô nộp lệ phí trước bạ lần thứ 2 trở đi khi đăng ký quyền sở hữu theo quy định tại khoản 3 Điều 1 Nghị định 175/2025/NĐ-CP. Xe mô tô quy định tại điểm này được xác định theo quy định của pháp luật về trật tự, an toàn giao thông đường bộ.
Chính sách giảm mức thu lệ phí trước bạ theo quy định tại điểm a, điểm b và điểm c khoản này chỉ áp dụng 01 lần duy nhất đối với mỗi loại tài sản (nhà, đất; ô tô; xe mô tô) cho 01 công dân trong 01 năm kể từ ngày Thông tư này có hiệu lực thi hành và chỉ thực hiện trong thời gian Nghị quyết 66.22/NQ-CP có hiệu lực. Số tiền lệ phí trước bạ được giảm tối đa không quá 05 lần mức lương cơ sở tại thời điểm kê khai lệ phí trước bạ.
- Điều kiện giảm mức thu lệ phí trước bạ quy định tại STT 1 Phụ lục III ban hành kèm theo Nghị quyết 66.22/2026/NQ-CP được quy định như sau:
Công dân sử dụng tài khoản định danh điện tử mức độ 2, thực hiện khai và nộp hồ sơ khai lệ phí trước bạ bằng phương thức điện tử theo quy định của pháp luật về quản lý thuế và đáp ứng các điều kiện sau:
Đối với nhà, đất: Bên chuyển nhượng đã tích hợp thành công trên ứng dụng VNeID các thông tin, giấy tờ sau: 05 loại thông tin, giấy tờ cơ bản theo quy định tại Phụ lục I ban hành kèm theo Nghị quyết 66.22/2026/NQ-CP, mã số thuế cá nhân và thông tin về quyền sử dụng đất.
Trường hợp hồ sơ được thực hiện bằng phương thức điện tử thì cơ quan tiếp nhận hồ sơ, cơ quan đăng ký đất đai có trách nhiệm xác định, cung cấp các thông tin thuộc phạm vi dữ liệu của hệ thống do cơ quan mình quản lý bao gồm cả phương thức nộp hồ sơ và thể hiện trên Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai.
Trên cơ sở thông tin do cơ quan nhà nước có thẩm quyền cung cấp, kết quả xác thực điều kiện hưởng chính sách trên Hệ thống định danh và xác thực điện tử, cơ quan thuế thực hiện xác định nghĩa vụ lệ phí trước bạ, bao gồm cả việc xác định trường hợp được giảm lệ phí trước bạ theo quy định.
Đối với xe (ô tô, xe mô tô): Bên chuyển nhượng đã tích hợp thành công trên ứng dụng VNeID các thông tin, giấy tờ sau: 05 loại thông tin, giấy tờ cơ bản theo quy định tại Phụ lục I ban hành kèm theo Nghị quyết số 66.22/2026/NQ-CP, mã số thuế cá nhân và thông tin về đăng ký xe.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];