Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC
Chuyên viên pháp lý Trúc Anh13:35 24/09/26
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp nội dung "Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC" chi tiết tại bài viết bên dưới:
>> Mẫu biên bản kiểm nghiệm vật tư 2026 theo Thông tư 99/2025/TT-BTC
>> Tải về file word Mẫu 07 - LĐTL Thông tư 99/2025/TT-BTC Mẫu bảng kê trích nộp các khoản theo lương
1. Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC
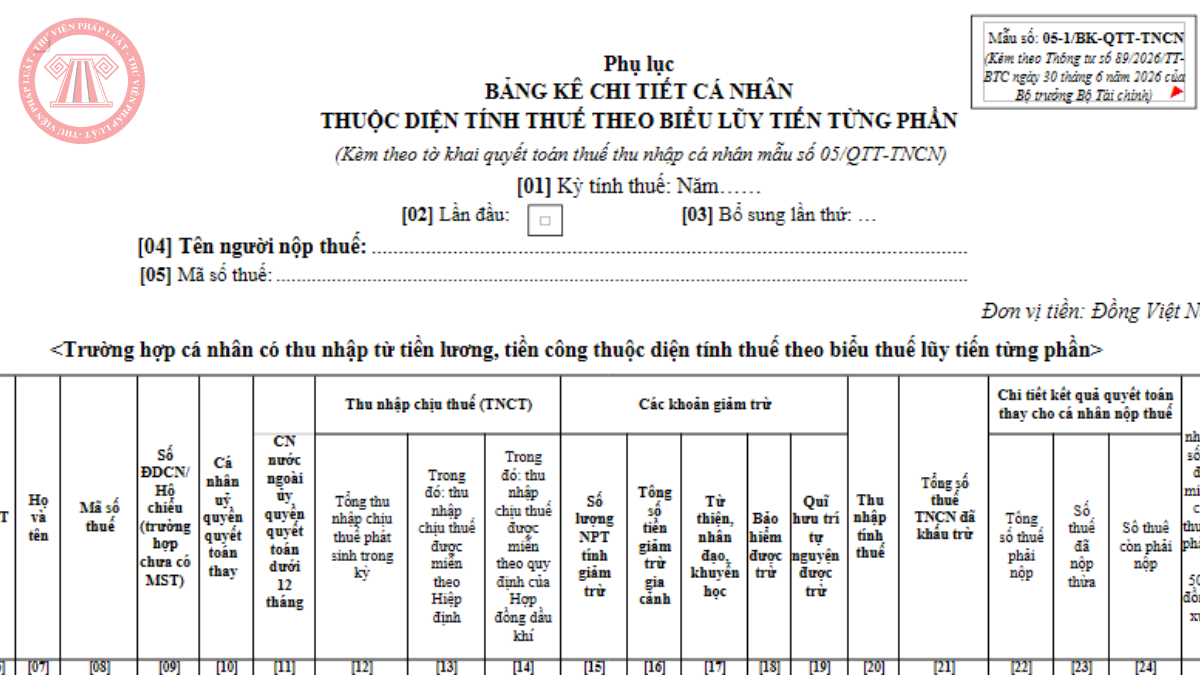
Mẫu 05-1/BK-QTT-TNCN mới nhất 2026 là mẫu Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần được quy định tại Phụ lục I Thông tư 89/2026/TT-BTC áp dụng từ 01/07/2026.
Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC dưới đây:
 |
Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC |
BẢNG KÊ CHI TIẾT CÁ NHÂN
THUỘC DIỆN TÍNH THUẾ THEO BIỂU LŨY TIẾN TỪNG PHẦN
(Kèm theo tờ khai quyết toán thuế thu nhập cá nhân mẫu số 05/QTT-TNCN)
[01] Kỳ tính thuế: Năm……
[02] Lần đầu: [03] Bổ sung lần thứ: …
[04] Tên người nộp thuế:
[05] Mã số thuế:
Đơn vị tiền: Đồng Việt Nam
Trường hợp cá nhân có thu nhập từ tiền lương, tiền công thuộc diện tính thuế theo biểu thuế lũy tiến từng phần
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/ Hộ chiếu (trường hợp chưa có MST) |
Cá nhân uỷ quyền quyết toán thay |
|
Thu nhập chịu thuế (TNCT) |
Các khoản giảm trừ |
Thu nhập tính thuế |
Tổng số thuế TNCN đã khấu trừ
|
Chi tiết kết quả quyết toán thay cho cá nhân nộp thuế |
Cá nhân có số thuế được miễn do có số thuế còn phải nộp từ 50.000 đồng trở xuống |
||||||||
|
CN nước ngoài ủy quyền quyết toán dưới 12 tháng |
Tổng thu nhập chịu thuế phát sinh trong kỳ
|
Trong đó: thu nhập chịu thuế được miễn theo Hiệp định |
Trong đó: thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí |
Số lượng NPT tính giảm trừ |
Tổng số tiền giảm trừ gia cảnh |
Từ thiện, nhân đạo, khuyến học |
Bảo hiểm được trừ |
Quĩ hưu trí tự nguyện được trừ |
Tổng số thuế phải nộp |
Số thuế đã nộp thừa |
Số thuế còn phải nộp |
||||||||
|
[06] |
[07] |
[08] |
[09] |
[10] |
[11] |
[12] |
[13] |
[14] |
[15] |
[16] |
[17] |
[18] |
[19] |
[20] |
[21] |
[22] |
[23] |
[24] |
[25] |
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
□ |
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
□ |
|
… |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
□ |
|
Tổng |
|
[26] |
[27] |
[28] |
[29] |
[30] |
[31] |
[32] |
[33] |
[34] |
[35] |
[36] |
[37] |
[38] |
[39] |
||||
Trường hợp cá nhân thuộc diện điều chuyển (tổ chức có đánh dấu vào chỉ tiêu [04] trên Tờ khai 05/QTT-TNCN)
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/Hộ chiếu (trường hợp chưa có MST) |
Thu nhập chịu thuế (TNCT) tại tổ chức trước khi điều chuyển |
Các khoản giảm trừ tại tổ chức trước khi điều chuyển |
Số thuế TNCN đã khấu trừ số thuế đã khấu trừ tại tổ chức trước khi điều chuyển |
||||
|
Tổng thu nhập chịu thuế |
Trong đó: thu nhập chịu thuế được miễn theo Hiệp định |
Trong đó: thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí |
Từ thiện, nhân đạo, khuyến học |
Bảo hiểm được trừ |
Quĩ hưu trí tự nguyện được trừ |
|||||
|
[40] |
[41] |
[42] |
[43] |
[44] |
[45] |
[46] |
[47] |
[48] |
[49] |
[50] |
|
1 |
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
|
|
Trường hợp cá nhân có khoản thu nhập được miễn thuế hoặc có số thuế được miễn theo quy định của pháp luật thuế thu nhập cá nhân
|
STT |
Họ và tên |
Mã số thuế |
Số ĐDCN/ Hộ chiếu (trường hợp chưa có MST) |
Thu nhập được miễn từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo. |
Thu nhập được miễn của chuyên gia hỗ trợ khởi nghiệp sáng tạo theo quy định |
Thu nhập được miễn khác |
Thu nhập của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao |
Thu nhập của cá nhân là nhân lực công nghệ cao |
Số thuế được miễn của cá nhân là là nhân lực công nghiệp công nghệ số chất lượng cao |
Số thuế được miễn của cá nhân là là nhân lực công nghệ cao |
|
[51] |
[52] |
[53] |
[54] |
[55] |
[56] |
[57] |
[58] |
[59] |
[60] |
[61] |
|
1 |
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
|
|
(TNCT: Thu nhập chịu thuế; TNCN: thu nhập cá nhân; NPT: người phụ thuộc; Số ĐDCN: Số định danh cá nhân)
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai./
|
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên:......... Chứng chỉ nghiệp vụ chuyên môn về thuế số:..... |
|
Ghi chú:
- Kỳ tính thuế tại chỉ tiêu [01] trong mọi trường hợp quyết toán thuế TNCN của tổ chức, cá nhân trả thu nhập là theo năm dương lịch.
- Tổ chức trả thu nhập khi quyết toán thuế TNCN không phải khai thông tin chi tiết vào Bảng kê này đối với các cá nhân sau đây: Cán bộ, công chức có hệ số lương quy định tại bảng lương ban hành kèm theo Quyết định số 128/QĐ/TW ngày 14/12/2004 của Ban bí thư Trung ương Đảng; bảng lương ban hành kèm theo Nghị quyết số 730/2004/NQ-UBTVQH11 ngày 30/9/2004 của Uỷ ban thường vụ Quốc hội; bậc 3 Bảng 1 chuyên gia cao cấp, mức 1 - 2 Bảng lương cấp bậc quân hàm theo Nghị định số 204/2004/NĐ-CP ngày 14/12/2004 của Chính phủ.
- Tổ chức trả thu nhập kê khai thông tin cá nhân tại các phần tương ứng với từng nội dung phát sinh; nếu cá nhân đồng thời phát sinh nhiều nội dung thì tổ chức kê khai đầy đủ thông tin cá nhân tại các phần liên quan.
- Chỉ tiêu [57]: Thu nhập được miễn khác là các khoản thu nhập được miễn thuế thu nhập cá nhân theo quy định của pháp luật và các quy định khác do cơ quan nhà nước có thẩm quyền ban hành.
- Chỉ tiêu [60], [61]: Số thuế được miễn đối với nhân lực công nghiệp công nghệ số chất lượng cao; công nghệ cao được xác định theo quy định tại Điều 41, Điều 42 Nghị định số 253/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Trên đây là nội dung “Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC”.
Tải về Mẫu 05-1/BK-QTT-TNCN Thông tư 89/2026/TT-BTC
(Ảnh minh họa – Nguồn từ Internet)
2. Các trường hợp khai quyết toán thuế thu nhập doanh nghiệp
Theo điểm c khoản 2 Điều 21 Thông tư 89/2026/TT-BTC quy định người nộp thuế khai quyết toán thuế thu nhập doanh nghiệp trong các trường hợp sau:
(i) Khai quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), bao gồm cả trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn năm;
(ii) Khai quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất;
(iii) Trường hợp người nộp thuế đã thực hiện khai thuế thu nhập doanh nghiệp theo từng lần phát sinh quy định tại điểm (ii) thì không phải quyết toán năm đối với các hoạt động đã khai thuế theo từng lần phát sinh.
3. Tổng hợp biểu mẫu khai thuế từ ngày 01/7/2026
XEM CHI TIẾT: >> Tổng hợp biểu mẫu khai thuế từ ngày 01/7/2026
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
29

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026



Cùng chuyên mục
-
- Lưu ý doanh thu kê khai khi khai thuế hộ kinh doanh quý 3/202610:25 06/10/2026
-
- Cách tính thuế ngược (VAT) và ví dụ minh họa10:17 06/10/2026
-
- File word excel tờ khai 01/CNKD (tờ khai thuế hộ kinh doanh quý 3/2026) kèm hướng dẫn chi tiết cách điền09:57 06/10/2026
-
- Hướng dẫn khai thuế hộ kinh doanh quý 3/2026 trên Cổng dịch vụ công (Mẫu 01/CNKD) kèm ảnh minh họa09:10 06/10/2026
-
- Tổng hợp các chỉ tiêu mới trên tờ khai 01/GTGT quý 3/202608:55 06/10/2026
-
- Các chỉ tiêu mới trên tờ khai 05/KK-TNCN quý 3/202607:52 06/10/2026

