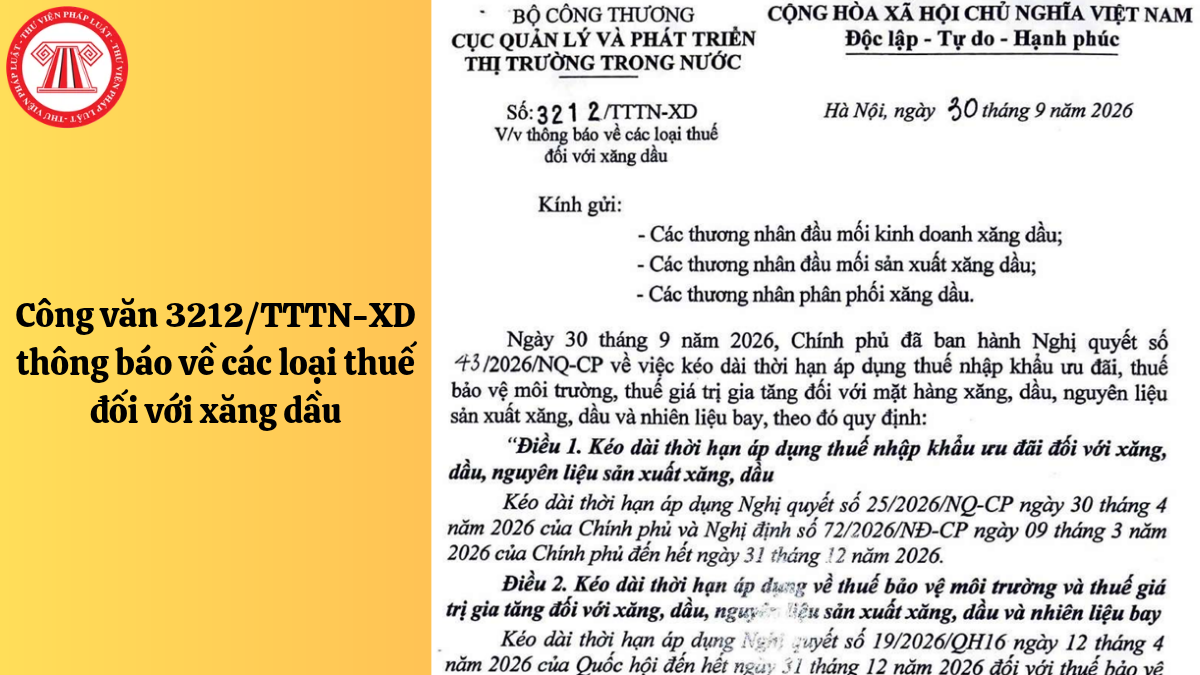
Hướng dẫn lập tờ khai bổ sung theo Thông tư 80
Chuyên viên pháp lý Tuyết Nhi11:19 09/04/26
Mẫu tờ khai bổ sung theo Thông tư 80 là tờ khai bổ sung hồ sơ khai thuế mẫu số 01/KHBS. Dưới đây là hướng dẫn lập tờ khai bổ sung theo Thông tư 80.
>> Mẫu thông báo thay đổi kế toán trưởng của doanh nghiệp file word 2026
>> File excel toàn bộ biểu mẫu ban hành kèm theo Thông tư 41/2026/TT-BTC
1. Hướng dẫn lập tờ khai bổ sung theo Thông tư 80
Mẫu tờ khai bổ sung theo Thông tư 80 là tờ khai bổ sung hồ sơ khai thuế mẫu số 01/KHBS ban hành kèm theo Thông tư 80/2021/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC)
>>TẢI VỀ<< File word mẫu số 01/KHBS tờ khai bổ sung theo Thông tư 80
Dưới đây là hướng dẫn lập tờ khai bổ sung theo Thông tư 80:
|
* Thông tin <…> chỉ là ví dụ. * Chỉ tiêu [01]: Ký hiệu mẫu biểu của tờ khai người nộp thuế khai bổ sung. * Chỉ tiêu [02]: Mã giao dịch điện tử của tờ khai lần đầu có sai, sót cần bổ sung, điều chỉnh. * Chỉ tiêu [04]: Số thứ tự lần người nộp thuế khai bổ sung so với tờ khai lần đầu đã được cơ quan thuế thông báo chấp nhận. * Chỉ tiêu A: Xác định số thuế phải nộp, tiền chậm nộp (nếu có), số thuế được khấu trừ hoặc số thuế đề nghị hoàn điều chỉnh tăng/giảm giữa tờ khai bổ sung so với tờ khai cùng kỳ liền kề trước đó đã nộp và được cơ quan thuế chấp nhận, ví dụ: - Tờ khai bổ sung lần 1: Là số chênh lệch giữa tờ khai bổ sung lần 1 với tờ khai lần đầu của kỳ tính thuế; - Tờ khai bổ sung lần 2: Là số chênh lệch giữa tờ khai bổ sung lần 2 với tờ khai bổ sung lần 1 của kỳ tính thuế. - Chỉ tiêu [10] +[11] = Chỉ tiêu [07] phụ lục 01-1/KHBS. - Chỉ tiêu [12] = Chỉ tiêu [08] phụ lục 01-1/KHBS. - Chỉ tiêu [13] = Chỉ tiêu [09] phụ lục 01-1/KHBS. * Chỉ tiêu B: Số thuế thu hồi hoàn và tiền chậm nộp (nếu có): Người nộp thuế kê khai khi tự phát hiện số tiền thuế đã được hoàn không đúng quy định phải nộp trả NSNN. - Số tiền thu hồi hoàn: Chênh lệch giữa tờ khai bổ sung với tờ khai cùng kỳ liền kề trước đó, ví dụ: + Tờ khai bổ sung lần 1: Là số chênh lệch giữa tờ khai bổ sung lần 1 với tờ khai lần đầu của kỳ tính thuế; + Tờ khai bổ sung lần 2: Là số chênh lệch giữa tờ khai bổ sung lần 2 với tờ khai bổ sung lần 1 của kỳ tính thuế. - Thông tin Quyết định hoàn, Lệnh hoàn theo thông tin số tiền đã được hoàn thuế. Trường hợp có nhiều Quyết định, Lệnh hoàn thì khai nhiều dòng tương ứng với từng số tiền thu hồi hoàn. |

Hướng dẫn lập tờ khai bổ sung theo Thông tư 80
(Ảnh minh họa - Nguồn Internet)
2. Hồ sơ khai bổ sung hồ sơ khai thuế
Căn cứ khoản 4 Điều 47 Luật Quản lý thuế 2019, phụ lục ban hành kèm theo Nghị định 373/2025/NĐ-CP, hồ sơ khai bổ sung hồ sơ khai thuế bao gồm:
(i) Tờ khai bổ sung - Mẫu 01/KHBS
(ii) Bản giải trình khai bổ sung - Mẫu 01-1/KHBS
(iii) Hồ sơ khai thuế của kỳ tính thuế có sai sót đã được bổ sung.
3. Trường hợp được khai bổ sung hồ sơ khai thuế
Căn cứ khoản 1 Điều 47 Luật Quản lý thuế 2019 (được sửa đổi, bổ sung bởi được sửa đổi, bổ sung bởi điểm a khoản 6 Điều 6 Luật số 56/2024/QH15), quy định khai bổ sung hồ sơ khai thuế như sau:
Điều 47. Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót trong trường hợp sau đây:
a) Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
b) Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế nêu tại quyết định thanh tra, kiểm tra thuế.
Đối với những nội dung thuộc phạm vi thanh tra, kiểm tra, người nộp thuế được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế, pháp luật về thanh tra và các trường hợp thực hiện theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
Theo đó, người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót trong trường hợp sau đây:
- Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
- Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế nêu tại quyết định thanh tra, kiểm tra thuế.
Lưu ý:
- Đối với những nội dung thuộc phạm vi thanh tra, kiểm tra, người nộp thuế được bổ sung hồ sơ giải trình theo quy định của pháp luật về thuế, pháp luật về thanh tra và các trường hợp thực hiện theo kết luận, quy định của cơ quan chuyên ngành có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
- Đối với hàng hóa xuất khẩu, nhập khẩu, việc khai bổ sung hồ sơ khai thuế thực hiện theo quy định của pháp luật về hải quan (căn cứ khoản 5 Điều 47 Luật Quản lý thuế 2019)
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
380

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Hoàn thuế GTGT xuất khẩu 2026: Đối tượng, điều kiện, hồ sơ 16:01 01/10/2026
-
- Hạn nộp thuế quý 3/2026 trước và sau gia hạn của doanh nghiệp16:30 01/10/2026
-
- Hạn nộp thuế TNDN tạm tính quý 3/2026 (trước và sau gia hạn, cách tính và các lưu ý)15:47 01/10/2026
-
- Tổng hợp mẫu tờ khai thuế GTGT quý 3/202615:33 01/10/2026
-
- Chi tiết công thức tính thuế nhà thầu 2026 theo giá NET và GROSS kèm theo bảng thuế suất13:40 01/10/2026