Mẫu số 14 MST là gì theo Thông tư 90? Tải về Thông báo 14 MST thông báo mã số thuế cá nhân theo Thông tư 90?
Mẫu số 14 MST là Mẫu thông báo mã số thuế cá nhân, một trong những văn bản, thông báo của cơ quan thuế được quy định tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Tải về Mẫu số 14 MST Thông báo mã số thuế cá nhân
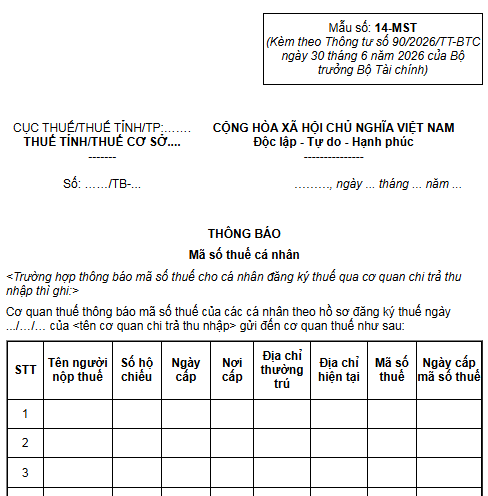
Mẫu số 14 MST Thông báo mã số thuế cá nhân
>> Thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế theo Nghị định 252/2026/NĐ-CP là bao nhiêu ngày?
Mẫu số 14 MST là gì theo Thông tư 90? Tải về Thông báo 14 MST thông báo mã số thuế cá nhân theo Thông tư 90? (Hình từ Internet)
Người nộp thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan nào?
Căn cứ theo khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP quy định như sau:
Thời hạn đăng ký thuế
...
2. Người nộp thuế thuộc đối tượng đăng ký thuế theo cơ chế một cửa liên thông quy định tại khoản 2 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế là thời hạn đăng ký doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, hộ kinh doanh, đăng ký đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã theo quy định của pháp luật. Trường hợp giải thể hoặc chấm dứt hoạt động, người nộp thuế thực hiện đăng ký giải thể hoặc chấm dứt hoạt động tại cơ quan đăng ký kinh doanh sau khi hoàn thành nghĩa vụ nộp thuế theo quy định của pháp luật.
3. Người nộp thuế thuộc đối tượng đăng ký thuế trực tiếp với cơ quan thuế quy định tại khoản 3 Điều 10 Luật Quản lý thuế thì thời hạn đăng ký thuế như sau:
...
h) Thời hạn nộp hồ sơ chấm dứt hiệu lực mã số thuế:
Người nộp thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh hoặc ngày kết thúc hợp đồng.
Theo đó, người nộp thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh hoặc ngày kết thúc hợp đồng.
Trường hợp nào người nộp thuế phải thực hiện chấm dứt hiệu lực mã số thuế?
Căn cứ theo khoản 1 và khoản 2 Điều 13 Thông tư 90/2026/TT-BTC quy định về các trường hợp người nộp thuế phải thực hiện chấm dứt hiệu lực mã số thuế như sau:
(1) Người nộp thuế đăng ký thuế cùng với đăng ký kinh doanh theo cơ chế một cửa liên thông thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
- Bị thu hồi giấy chứng nhận đăng ký kinh doanh;
- Bị chia, bị sáp nhập, bị hợp nhất;
- Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký sau khi xác minh thực tế người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký trụ sở chính hoặc chi nhánh hoặc văn phòng đại diện.
(2) Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản; không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
- Bị thu hồi giấy phép thành lập và hoạt động, quyết định thành lập hoặc giấy phép tương đương;
- Bị chia, bị sáp nhập, bị hợp nhất; đơn vị phụ thuộc chuyển thành đơn vị độc lập hoặc ngược lại, hoặc chuyển từ đơn vị phụ thuộc của đơn vị chủ quản này sang thành đơn vị phụ thuộc của một đơn vị chủ quản khác;
- Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký sau khi xác minh thực tế người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký trụ sở chính hoặc chi nhánh hoặc văn phòng đại diện;
- Nhà thầu nước ngoài, nhà thầu phụ nước ngoài khi kết thúc hợp đồng;
- Người điều hành, doanh nghiệp liên doanh, tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn, nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí, công ty mẹ - Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí khi kết thúc hợp đồng; nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
- Tổ chức là chủ quản nền tảng thương mại điện tử, nền tảng số khác thuộc đối tượng khấu trừ, nộp thay thuế đã khấu trừ quy định tại điểm h.3 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC khi không còn chức năng đặt hàng trực tuyến và chức năng thanh toán;
- Nhà cung cấp nước ngoài theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 90/2026/TT-BTC khi chấm dứt hoạt động kinh doanh tại Việt Nam.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];