Mẫu nhật ký chứng từ số 2 theo Thông tư 99/2025/TT-BTC? Nhật ký chứng từ số 2 được ghi theo cơ sở nào?
Mẫu Nhật ký chứng từ số 2 được thực hiện theo Mẫu số S04a2-DN Phần A Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC.
Tải về Mẫu nhật ký chứng từ số 2
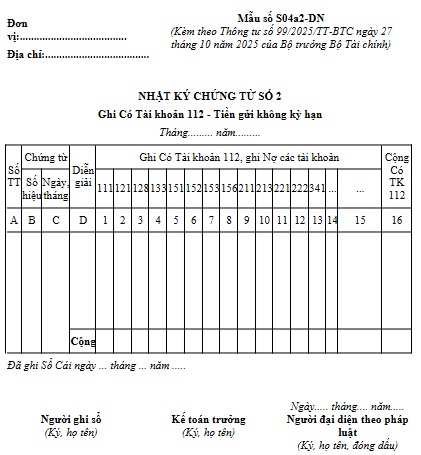
Mẫu nhật ký chứng từ số 2
Nội dung cơ bản và trình tự ghi chép Nhật ký chứng từ số 2
Dùng để phản ánh số phát sinh bên Có TK 112 "Tiền gửi không kỳ hạn" đối ứng Nợ với các tài khoản có liên quan.
Kết cấu và phương pháp ghi sổ: NKCT số 2 gồm có các cột số thứ tự, số hiệu, ngày tháng của chứng từ ghi sổ, diễn giải nội dung nghiệp vụ ghi sổ, các cột phản ánh số phát sinh bên Có của TK 112 đối ứng Nợ với các tài khoản có liên quan và cột cộng Có TK 112.
Cơ sở để ghi NKCT số 2 là các giấy báo Nợ của Ngân hàng kèm theo các chứng từ gốc có liên quan.
Cuối tháng hoặc cuối quý, khoá sổ NKCT số 2, xác định tổng số phát sinh bên Có TK 112 đối ứng Nợ của các tài khoản liên quan, và lấy số tổng cộng của NKCT số 2 để ghi Sổ Cái (Có TK 112, Nợ các tài khoản).
(Phần C Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC)
>> Nguyên tắc kế toán Tài khoản 112 Tiền gửi không kỳ hạn năm 2026 theo Thông tư 99 như thế nào?
>> Lập, ký và kiểm soát chứng từ kế toán từ ngày 01/01/2026 theo Thông tư 99/2025/TT-BTC như thế nào?
Mẫu nhật ký chứng từ số 2 theo Thông tư 99/2025/TT-BTC? Nhật ký chứng từ số 2 được ghi theo cơ sở nào? (Hình từ Internet)
Nhật ký chứng từ là gì theo Thông tư 99?
Căn cứ theo Phần C Phụ lục III ban hành kèm theo Thông tư 99/2025/TT-BTC quy định về Nhật ký chứng từ cụ thể như sau:
- Trong hình thức Nhật ký - Chứng từ có 10 Nhật ký - Chứng từ, được đánh số từ Nhật ký - Chứng từ số 1 đến Nhật ký - Chứng từ số 10.
- Nhật ký chứng từ là sổ kế toán tổng hợp, dùng để phản ánh toàn bộ các nghiệp vụ kinh tế, tài chính phát sinh theo vế Có của các tài khoản.
+ Một NKCT có thể mở cho một tài khoản hoặc có thể mở cho một số tài khoản có nội dung kinh tế giống nhau hoặc có quan hệ đối ứng mật thiết với nhau.
+ Khi mở NKCT dùng chung cho nhiều tài khoản thì trên NKCT đó số phát sinh của mỗi tài khoản được phản ánh riêng biệt ở một số dòng hoặc một số cột dành cho mỗi tài khoản.
+ Trong mọi trường hợp số phát sinh bên Có của mỗi tài khoản chỉ tập trung phản ánh trên một NKCT và từ NKCT này ghi vào Sổ Cái một lần vào cuối tháng.
+ Số phát sinh Nợ của mỗi tài khoản được phản ánh trên các NKCT khác nhau, ghi Có các tài khoản có liên quan đối ứng Nợ với tài khoản này và cuối tháng được tập hợp vào Sổ Cái từ các NKCT đó.
- Để phục vụ nhu cầu phân tích và kiểm tra, ngoài phần chính dùng để phản ánh số phát sinh bên Có, một số NKCT có bố trí thêm các cột phản ánh số phát sinh Nợ, số dư đầu kỳ và số dư cuối kỳ của tài khoản, số liệu của các cột phản ánh số phát sinh bên Nợ các tài khoản trong trường hợp này chỉ dùng cho mục đích kiểm tra, phân tích không dùng để ghi Sổ Cái.
- Căn cứ để ghi chép các NKCT là chứng từ gốc, số liệu của sổ kế toán chi tiết, của bảng kê và bảng phân bổ.
- NKCT phải mở từng tháng một, hết mỗi tháng phải khoá sổ NKCT cũ và mở NKCT mới cho tháng sau. Mỗi lần khoá sổ cũ, mở sổ mới phải chuyển toàn bộ số dư cần thiết từ NKCT cũ sang NKCT mới tùy theo yêu cầu cụ thể của từng tài khoản.
Hệ thống biểu mẫu chứng từ kế toán được quy định thế nào?
Căn cứ Điều 9 Thông tư 99/2025/TT-BTC quy định hệ thống biểu mẫu chứng từ kế toán như sau:
(1) Doanh nghiệp tham khảo để áp dụng biểu mẫu hệ thống chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư này.
(2) Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp được thiết kế thêm hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán so với biểu mẫu hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này. Biểu mẫu chứng từ kế toán của doanh nghiệp khi thiết kế thêm hoặc sửa đổi, bổ sung phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
Khi thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì doanh nghiệp có trách nhiệm ban hành Quy chế hạch toán kế toán (hoặc các tài liệu tương đương) về các nội dung sửa đổi, bổ sung để làm cơ sở thực hiện. Quy chế phải nêu rõ sự cần thiết của việc sửa đổi, bổ sung đó và trách nhiệm của doanh nghiệp trước pháp luật về các nội dung đã sửa đổi, bổ sung.
Trường hợp doanh nghiệp không thiết kế thêm hoặc sửa đổi, bổ sung về biểu mẫu chứng từ kế toán thì áp dụng hệ thống chứng từ kế toán hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư này.
(3) Doanh nghiệp có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];