- Hướng dẫn trích khấu hao tài sản cố định 2026 theo Thông tư 45/2013/TT-BTC? Chi tiết phương pháp trích khấu hao tài sản cố định?
- Doanh nghiệp phải thông báo với cơ quan nào trước khi bắt đầu thực hiện trích khấu hao tài sản cố định?
- Trường hợp tài sản cố định chưa khấu hao hết mà bị hư hỏng thì xử lý thế nào?
Hướng dẫn trích khấu hao tài sản cố định 2026 theo Thông tư 45/2013/TT-BTC? Chi tiết phương pháp trích khấu hao tài sản cố định?
Theo khoản 9 Điều 2 Thông tư 45/2013/TT-BTC giải thích: Khấu hao tài sản cố định là việc tính toán và phân bổ một cách có hệ thống nguyên giá của tài sản cố định vào chi phí sản xuất, kinh doanh trong thời gian trích khấu hao của tài sản cố định.
Phương pháp trích khấu hao tài sản cố định 2026 được hướng dẫn cụ thể tại Phụ lục 2 ban hành kèm Thông tư 45/2013/TT-BTC
Theo đó, Phụ lục 2 Thông tư 45 hướng dẫn trích khấu hao tài sản cố định theo 3 phương pháp, gồm:
(1) Phương pháp khấu hao đường thẳng
(2) Phương pháp khấu hao theo số dư giảm dần có điều chỉnh
(3) Phương pháp khấu hao theo số lượng, khối lượng sản phẩm
Cụ thể như sau:
PHỤ LỤC 2 PHƯƠNG PHÁP TRÍCH KHẤU HAO TÀI SẢN CỐ ĐỊNH (Ban hành kèm theo Thông tư số 45/2013/TT-BTC ngày 25/ 04/2013 của Bộ Tài chính) I. Phương pháp khấu hao đường thẳng: 1. Nội dung của phương pháp: Tài sản cố định trong doanh nghiệp được trích khấu hao theo phương pháp khấu hao đường thẳng như sau: - Xác định mức trích khấu hao trung bình hàng năm cho tài sản cố định theo công thức dưới đây:
- Mức trích khấu hao trung bình hàng tháng bằng số khấu hao phải trích cả năm chia cho 12 tháng. 2. Trường hợp thời gian trích khấu hao hay nguyên giá của tài sản cố định thay đổi, doanh nghiệp phải xác định lại mức trích khấu hao trung bình của tài sản cố định bằng cách lấy giá trị còn lại trên sổ kế toán chia (:) cho thời gian trích khấu hao xác định lại hoặc thời gian trích khấu hao còn lại (được xác định là chênh lệch giữa thời gian trích khấu hao đã đăng ký trừ thời gian đã trích khấu hao) của tài sản cố định. 3. Mức trích khấu hao cho năm cuối cùng của thời gian trích khấu hao tài sản cố định được xác định là hiệu số giữa nguyên giá tài sản cố định và số khấu hao luỹ kế đã thực hiện đến năm trước năm cuối cùng của tài sản cố định đó. ... TẢI VỀ Phụ lục 2 để xem chi tiết phương pháp trích khấu hao tài sản cố định 2026 |
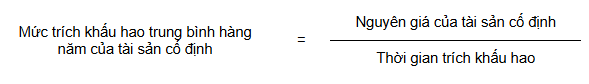

Hướng dẫn trích khấu hao tài sản cố định 2026 theo Thông tư 45/2013/TT-BTC? Chi tiết phương pháp trích khấu hao tài sản cố định? (Hình từ Internet)
Doanh nghiệp phải thông báo với cơ quan nào trước khi bắt đầu thực hiện trích khấu hao tài sản cố định?
Căn cứ Điều 13 Thông tư 45/2013/TT-BTC quy định về phương pháp trích khấu hao tài sản cố định như sau:
Phương pháp trích khấu hao tài sản cố định:
...
3. Doanh nghiệp tự quyết định phương pháp trích khấu hao, thời gian trích khấu hao TSCĐ theo quy định tại Thông tư này và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
4. Phương pháp trích khấu hao áp dụng cho từng TSCĐ mà doanh nghiệp đã lựa chọn và thông báo cho cơ quan thuế trực tiếp quản lý phải được thực hiện nhất quán trong suốt quá trình sử dụng TSCĐ. Trường hợp đặc biệt cần thay đổi phương pháp trích khấu hao, doanh nghiệp phải giải trình rõ sự thay đổi về cách thức sử dụng TSCĐ để đem lại lợi ích kinh tế cho doanh nghiệp. Mỗi tài sản cố định chỉ được phép thay đổi một lần phương pháp trích khấu hao trong quá trình sử dụng và phải thông báo bằng văn bản cho cơ quan thuế quản lý trực tiếp.
Theo đó, trước khi bắt đầu thực hiện trích khấu hao tài sản cố định, doanh nghiệp phải thông báo với cơ quan thuế trực tiếp quản lý.
Lưu ý: Phương pháp trích khấu hao áp dụng cho từng TSCĐ mà doanh nghiệp đã lựa chọn và thông báo cho cơ quan thuế trực tiếp quản lý phải được thực hiện nhất quán trong suốt quá trình sử dụng TSCĐ.
Trường hợp đặc biệt cần thay đổi phương pháp trích khấu hao, doanh nghiệp phải giải trình rõ sự thay đổi về cách thức sử dụng TSCĐ để đem lại lợi ích kinh tế cho doanh nghiệp.
Mỗi tài sản cố định chỉ được phép thay đổi một lần phương pháp trích khấu hao trong quá trình sử dụng và phải thông báo bằng văn bản cho cơ quan thuế quản lý trực tiếp.
Trường hợp tài sản cố định chưa khấu hao hết mà bị hư hỏng thì xử lý thế nào?
Căn cứ khoản 4 Điều 9 Thông tư 45/2013/TT-BTC quy định về nguyên tắc trích khấu hao tài sản cố định như sau:
Nguyên tắc trích khấu hao TSCĐ
...
4. TSCĐ chưa khấu hao hết bị mất, bị hư hỏng mà không thể sửa chữa, khắc phục được, doanh nghiệp xác định nguyên nhân, trách nhiệm bồi thường của tập thể, cá nhân gây ra. Chênh lệch giữa giá trị còn lại của tài sản với tiền bồi thường của tổ chức, cá nhân gây ra, tiền bồi thường của cơ quan bảo hiểm và giá trị thu hồi được (nếu có), doanh nghiệp dùng Quỹ dự phòng tài chính để bù đắp. Trường hợp Quỹ dự phòng tài chính không đủ bù đắp, thì phần chênh lệch thiếu doanh nghiệp được tính vào chi phí hợp lý của doanh nghiệp khi xác định thuế thu nhập doanh nghiệp.
...
Theo đó, trong trường hợp tài sản cố định chưa khấu hao hết mà bị hư hỏng, không thể sửa chữa, khắc phục được thì doanh nghiệp xác định nguyên nhân, trách nhiệm bồi thường của tập thể, cá nhân gây ra.
Chênh lệch giữa giá trị còn lại của tài sản với tiền bồi thường của tổ chức, cá nhân gây ra, tiền bồi thường của cơ quan bảo hiểm và giá trị thu hồi được (nếu có), doanh nghiệp dùng Quỹ dự phòng tài chính để bù đắp.
Trường hợp Quỹ dự phòng tài chính không đủ bù đắp, thì phần chênh lệch thiếu doanh nghiệp được tính vào chi phí hợp lý của doanh nghiệp khi xác định thuế thu nhập doanh nghiệp.
>>> TỔNG HỢP Chỉ tiêu tài sản cố định theo Thông tư 99/2025/TT-BTC? Nội dung chỉ tiêu tài sản cố định?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];