Thông báo 319/TB-CT tạm dừng hệ thống Thuế ngày 09/5/2026 (Hỏa tốc) chi tiết khung thời gian thế nào?
Ngày 08/5/2026, Cục Thuế đã có Thông báo 319/TB-CT năm 2026 về kế hoạch tạm dừng các dịch vụ, hệ thống ứng dụng của Cục Thuế.
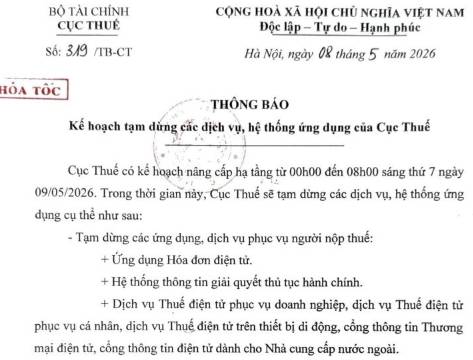
Tải về Thông báo 319/TB-CT năm 2026
Cục Thuế có kế hoạch nâng cấp hạ tầng từ 00h00 đến 08h00 sáng thứ 7 ngày 09/05/2026. Trong thời gian này, Cục Thuế sẽ tạm dừng các dịch vụ, hệ thống ứng dụng cụ thể như sau:
- Tạm dùng các ứng dụng, dịch vụ phục vụ người nộp thuế:
+ Ứng dụng Hóa đơn điện tử.
+ Hệ thống thông tin giải quyết thủ tục hành chính.
+ Dịch vụ Thuế điện tử phục vụ doanh nghiệp, dịch vụ Thuế điện tử phục vụ cá nhân, dịch vụ Thuế điện tử trên thiết bị di động, cổng thông tin Thương mại điện tử, cổng thông tin điện tử dành cho Nhà cung cấp nước ngoài.
- Tạm dừng dịch vụ truyền nhận, trao đổi thông tin với các đơn vị gồm: Cục Công nghệ thông tin và Chuyển đổi số - Bộ Tài chính; Cục Thương mại điện tử và Kinh tế số - Bộ Công thương; Cục Đăng ký và Dữ liệu thông tin đất đai - Bộ Nông nghiệp và Môi trường; Cục Kiểm soát thủ tục hành chính - Văn phòng Chính phủ; Cục Đăng kiểm Việt Nam - Bộ Xây dựng; Cục A08, C06, C08, V01 - Bộ Công an; UBND tỉnh/thành phố trực thuộc Trung ương; Cục Hải quan; Cục Thống kê; Ủy ban Chứng khoán Nhà nước; Kho bạc Nhà nước; Bảo hiểm xã hội Việt Nam; Cục Phát triển doanh nghiệp tư nhân và Kinh tế tập thể; Các đơn vị T-VAN; Ngân hàng thương mại; Các tổ chức cung cấp giải pháp, tổ chức nhận truyền và lưu trữ dữ liệu hóa đơn điện tử.
Lưu ý: Ngoài khoảng thời gian nêu trên, hệ thống ứng dụng hoạt động bình thường.
Xem chi tiết thêm tại Thông báo 319/TB-CT năm 2026 ban hành ngày 08/5/2026.
>> Nghị định 144/2026/NĐ-CP về Thuế giá trị gia tăng sửa đổi Nghị định 181/2025
>> Nghị định 141/2026/NĐ-CP chính sách thuế với hộ kinh doanh, cá nhân kinh doanh sửa đổi Nghị định 68
Thông báo 319/TB-CT tạm dừng hệ thống Thuế ngày 09/5/2026 (Hỏa tốc) chi tiết khung thời gian thế nào? (Hình từ Internet)
Trường hợp nào hộ kinh doanh được nộp hồ sơ khai thuế bằng phương thức điện tử?
Theo khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP quy định như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
4. Địa điểm khai thuế, nộp thuế
a) Hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử.
Trường hợp người nộp thuế thuộc đối tượng có hoàn cảnh đặc biệt, bao gồm người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc thuộc trường hợp bất khả kháng khác, không thể thực hiện giao dịch điện tử thì nộp hồ sơ trực tiếp hoặc gửi hồ sơ qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã;
b) Hộ kinh doanh, cá nhân kinh doanh bao gồm cả kinh doanh thương mại điện tử có nhiều địa điểm kinh doanh (cửa hàng) hoạt động trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các địa điểm kinh doanh trên 01 hồ sơ khai thuế để nộp cho cơ quan thuế quản lý trực tiếp trụ sở của hộ kinh doanh, cá nhân kinh doanh được xác định là địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh đối với hộ kinh doanh hoặc trên tờ khai đăng ký thuế đối với cá nhân kinh doanh. Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế cho từng địa điểm kinh doanh.
...
Theo đó, hộ kinh doanh nộp hồ sơ khai thuế bằng phương thức điện tử.
Trường hợp người nộp thuế thuộc đối tượng có hoàn cảnh đặc biệt, bao gồm người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người cư trú tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc thuộc trường hợp bất khả kháng khác, không thể thực hiện giao dịch điện tử thì nộp hồ sơ trực tiếp hoặc gửi hồ sơ qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã.
Quyền thành lập hộ kinh doanh năm 2026 như thế nào?
Căn cứ Điều 82 Nghị định 168/2025/NĐ-CP quy định quyền thành lập hộ kinh doanh năm 2026 như sau:
- Hộ kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập và chịu trách nhiệm bằng toàn bộ tài sản của mình đối với hoạt động kinh doanh của hộ. Trường hợp hộ kinh doanh do các thành viên hộ gia đình đăng ký thành lập thì các thành viên ủy quyền bằng văn bản cho một thành viên làm người đại diện hộ kinh doanh trong quá trình hoạt động kinh doanh. Văn bản ủy quyền của các thành viên hộ gia đình cho một thành viên làm người đại diện hộ kinh doanh phải được công chứng hoặc chứng thực theo quy định của pháp luật.
- Cá nhân, thành viên hộ gia đình là công dân Việt Nam có năng lực hành vi dân sự đầy đủ theo quy định của Bộ luật Dân sự 2015 có quyền thành lập hộ kinh doanh theo quy định tại Nghị định 168/2025/NĐ-CP, trừ các trường hợp sau đây:
+ Người đang bị truy cứu trách nhiệm hình sự, bị tạm giam, đang chấp hành hình phạt tù, đang chấp hành biện pháp xử lý hành chính tại cơ sở cai nghiện bắt buộc, cơ sở giáo dục bắt buộc hoặc đang bị Tòa án cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định;
+ Người không được thành lập hộ kinh doanh theo quy định của luật.
- Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
- Trường hợp có nhu cầu thành lập hộ kinh doanh, các đối tượng tại khoản 3 Điều 82 Nghị định 168/2025/NĐ-CP đăng ký hộ kinh doanh theo quy định tại Nghị định 168/2025/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];