- Hướng dẫn thay đổi số điện thoại và email trên Etax Mobile chi tiết? Cách thay đổi thông tin ra sao?
- Hướng dẫn nộp tờ khai thuế Quý 1/2026 trên Etax Mobile? 31 bước kê khai thuế trên Etax Mobile ra sao?
- Hạn chót nộp tờ khai thuế quý 1/2026?
- Đề xuất giảm trừ thuế TNCN hơn 307 triệu/năm từ 1/7/2026 ra sao?
Hướng dẫn thay đổi số điện thoại và email trên Etax Mobile chi tiết? Cách thay đổi thông tin ra sao?
Dưới đây là thông tin về "Hướng dẫn thay đổi số điện thoại và email trên Etax Mobile chi tiết? Cách thay đổi thông tin ra sao?"
Bước 1: Đăng nhập ứng dụng Etax Mobile. Nhấp chọn biểu tượng mũi tên.
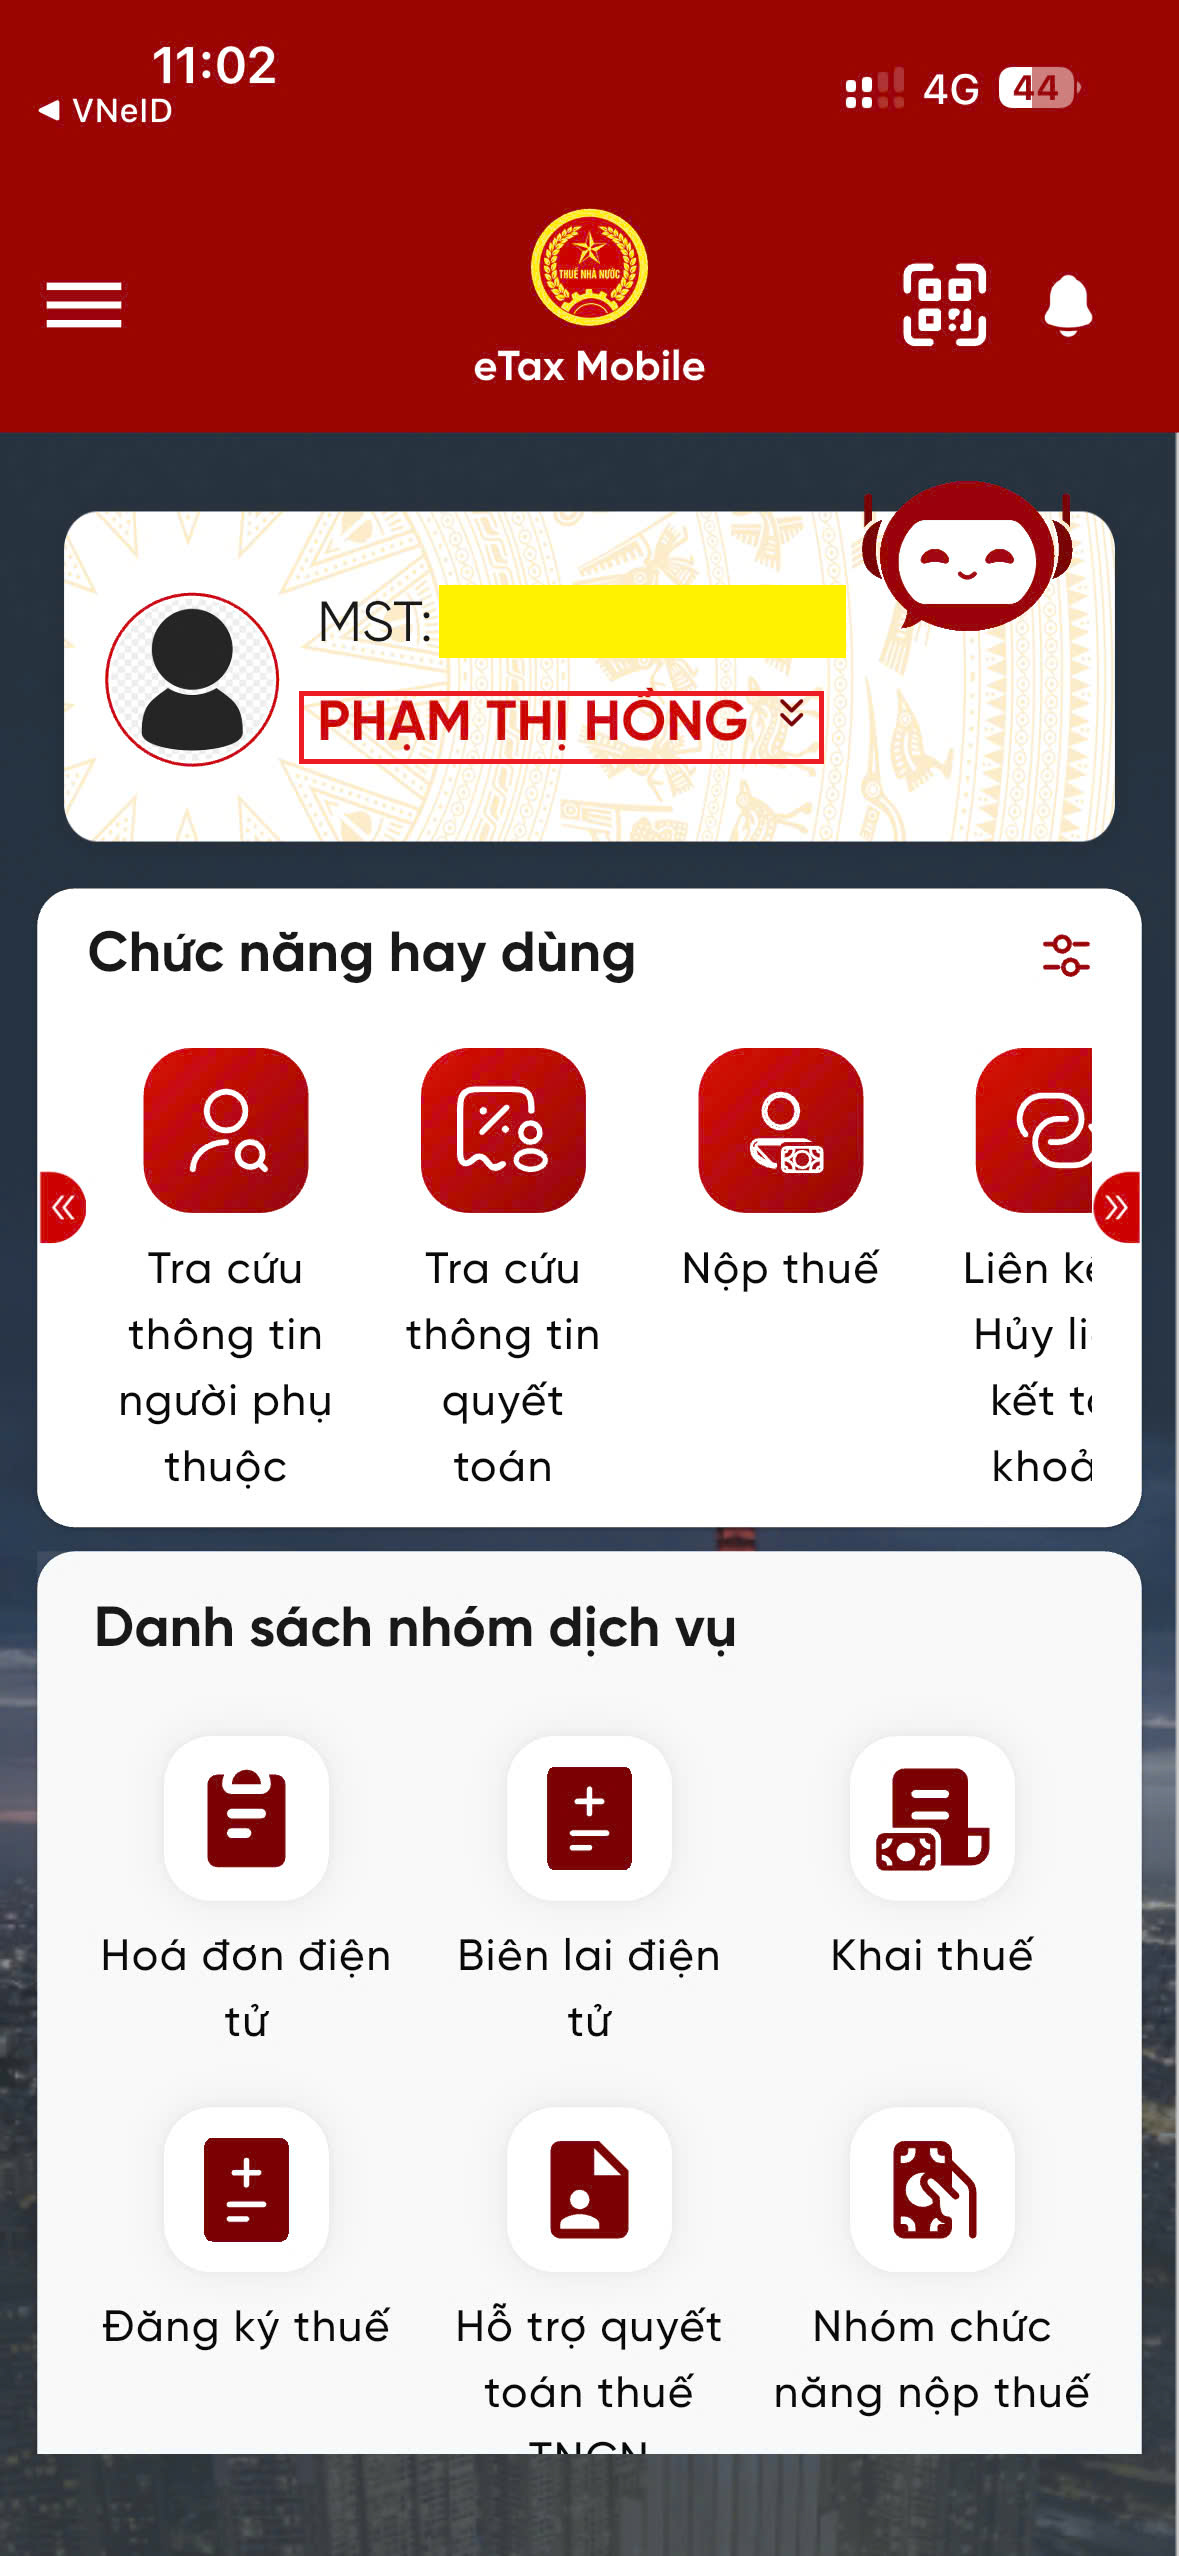
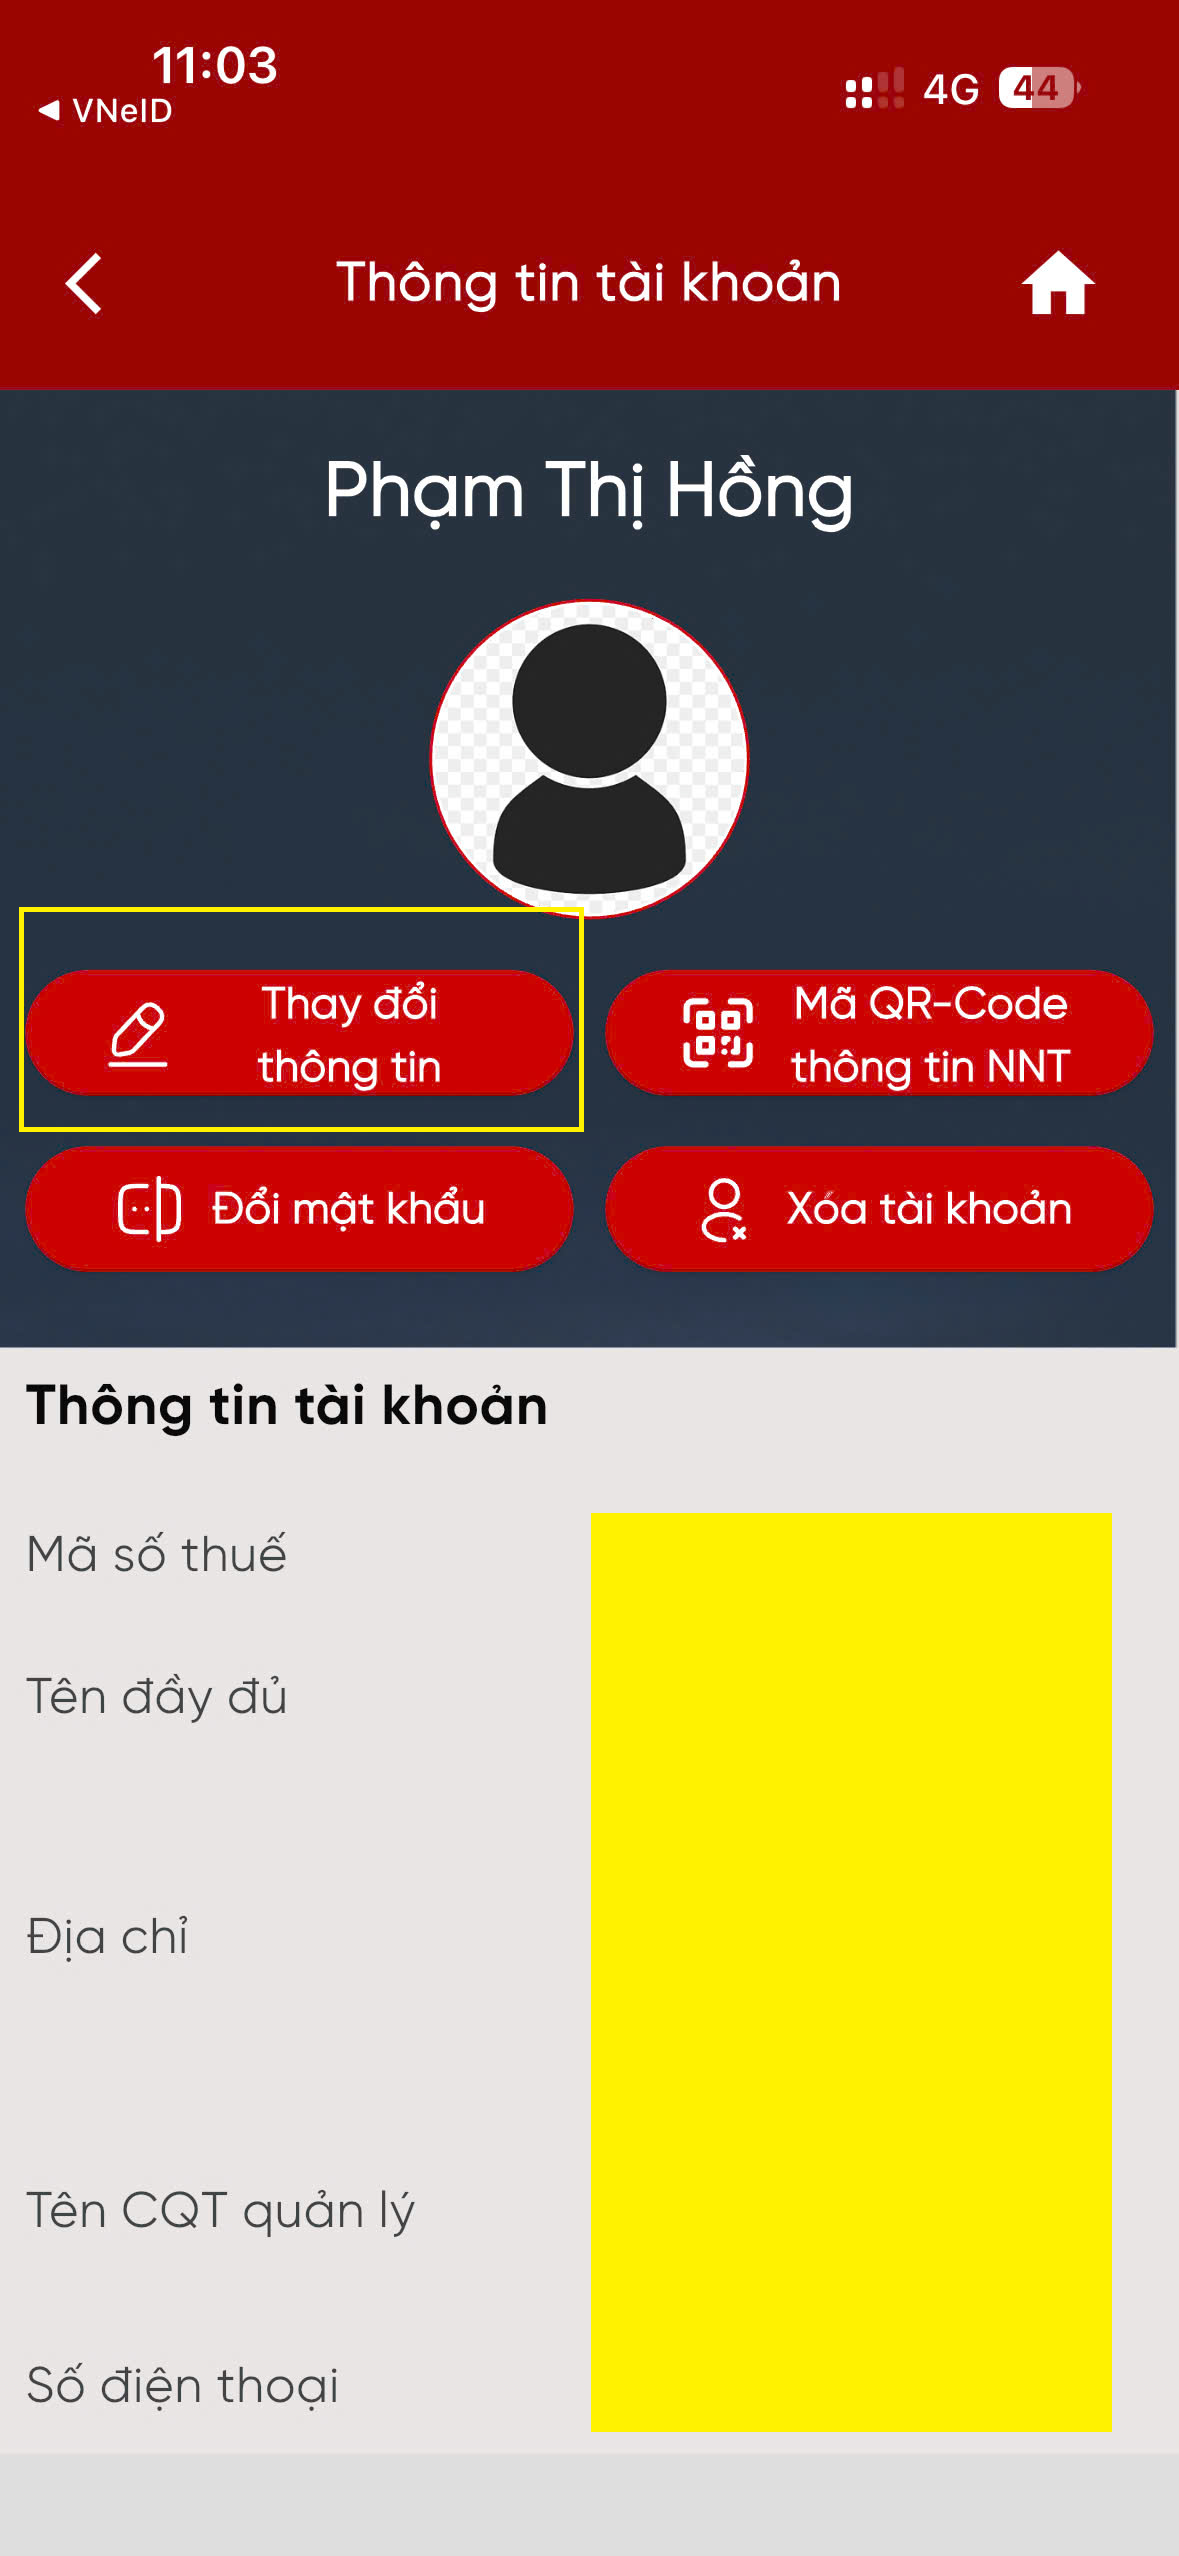
Bước 2: Nhấp chọn "Thay đổi thông tin"
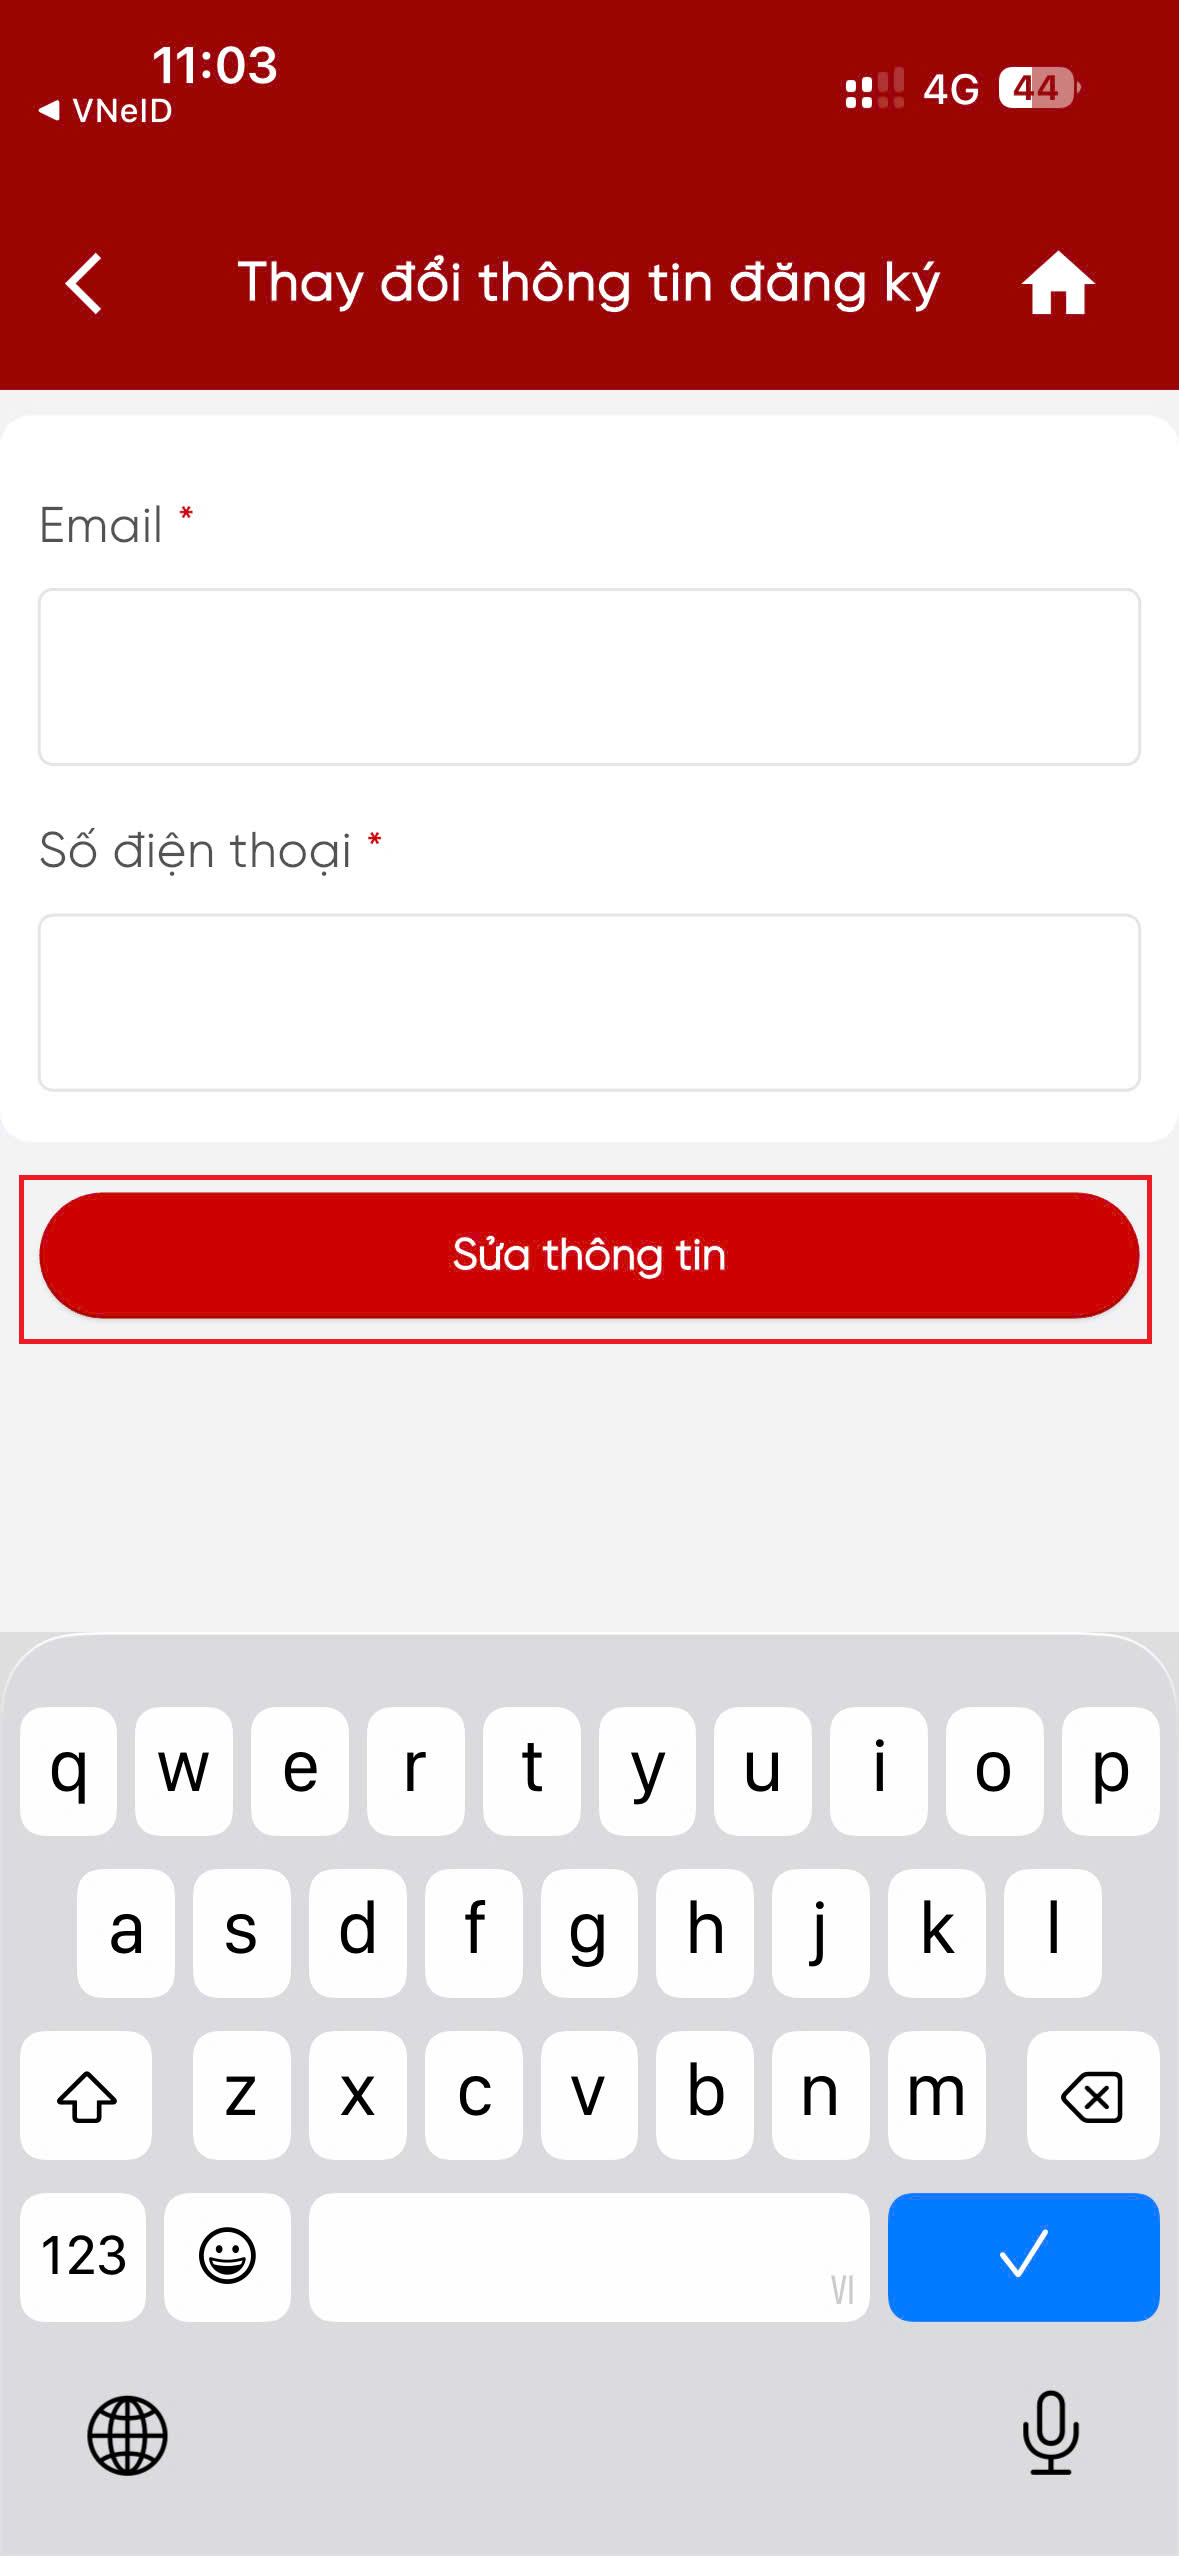
Bước 3: Nhấp chọn "Sửa thông tin"
*Trên đây là thông tin về "Hướng dẫn thay đổi số điện thoại và email trên Etax Mobile chi tiết? Cách thay đổi thông tin ra sao?"
Hướng dẫn thay đổi số điện thoại và email trên Etax Mobile chi tiết? Cách thay đổi thông tin ra sao? (Hình từ Internet)
Hướng dẫn nộp tờ khai thuế Quý 1/2026 trên Etax Mobile? 31 bước kê khai thuế trên Etax Mobile ra sao?
Vừa qua, Thuế cơ sở 6 tỉnh Lâm Đồng đã có hướng dẫn nộp tờ khai thuế Quý 1/2026 trên Etax Mobile, cụ thể như sau:
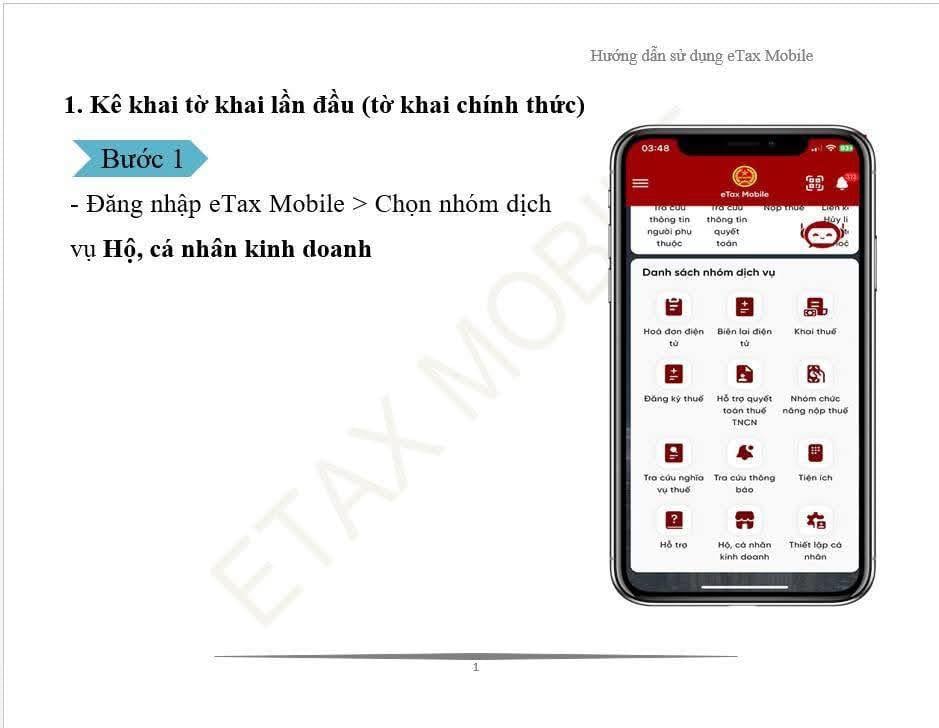
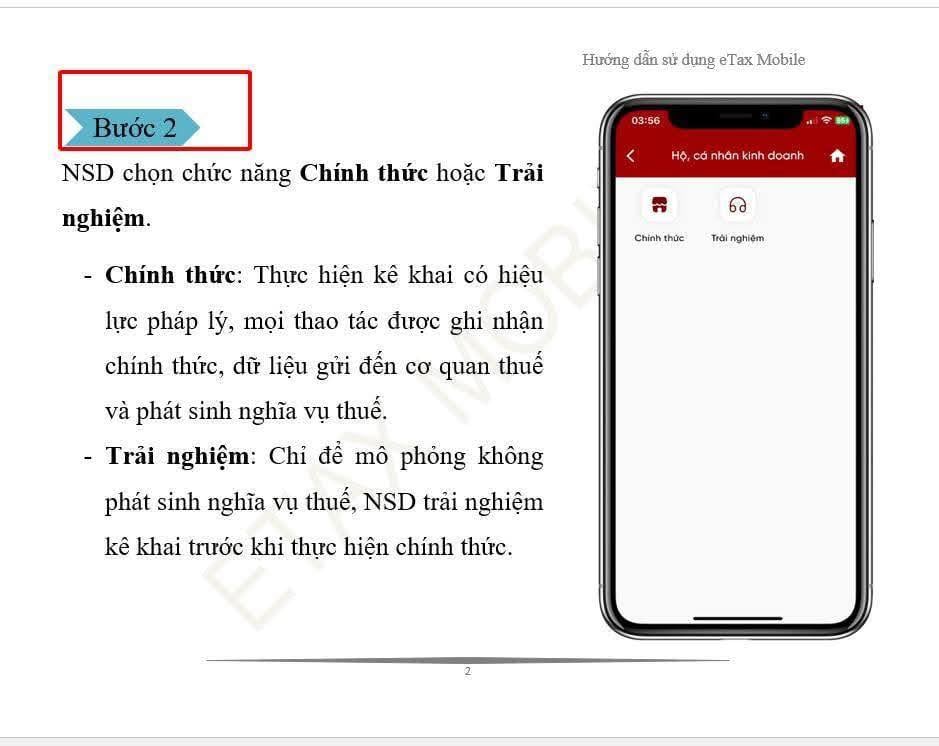
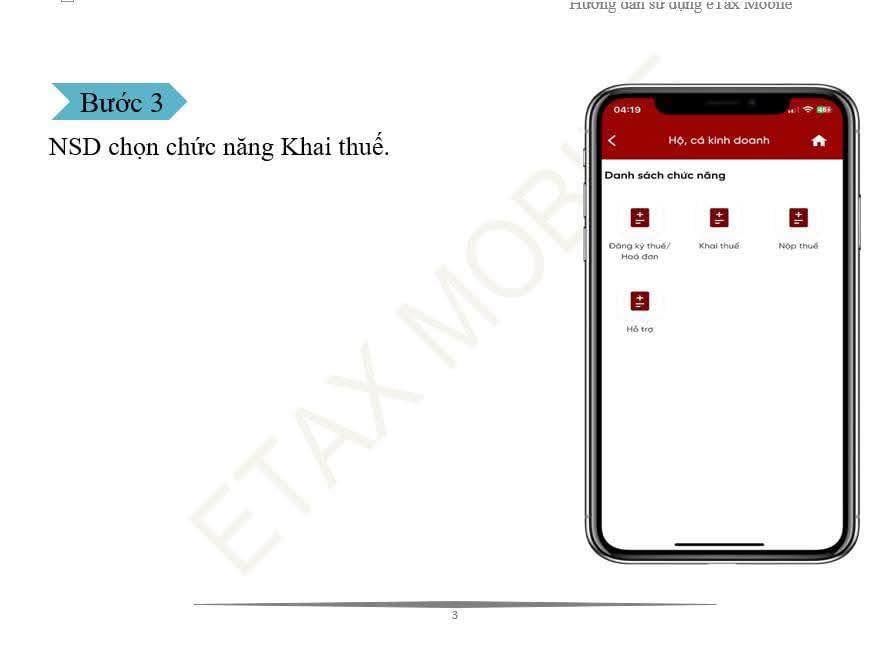
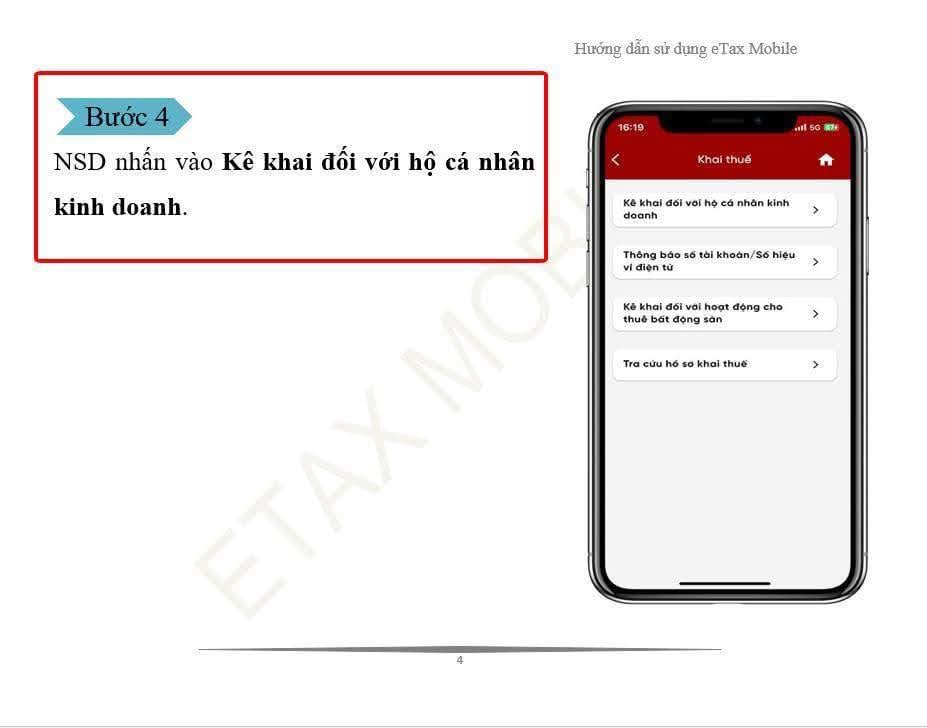
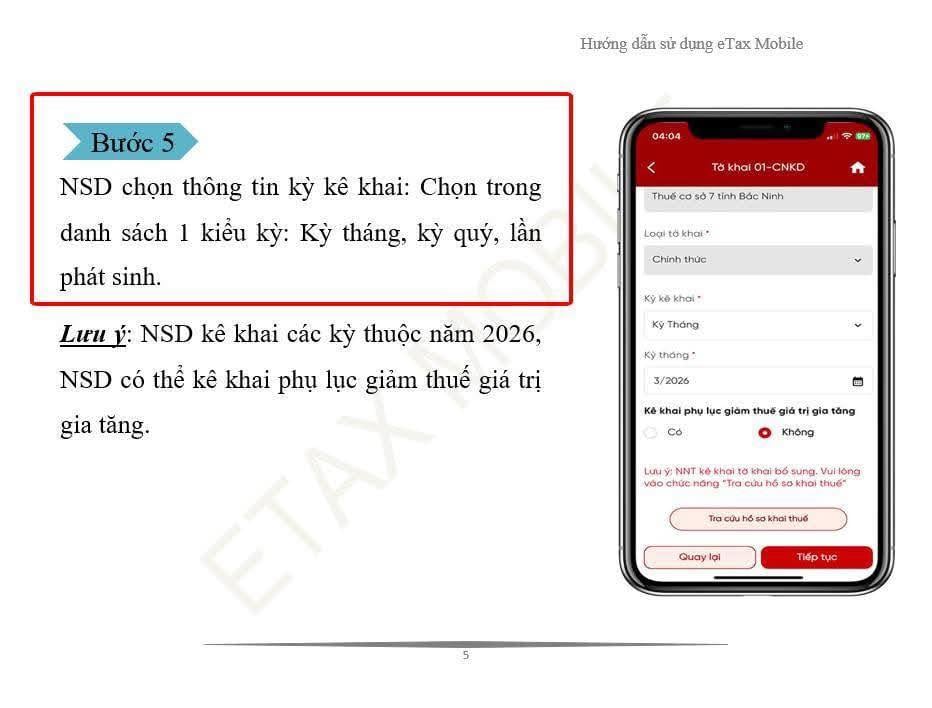
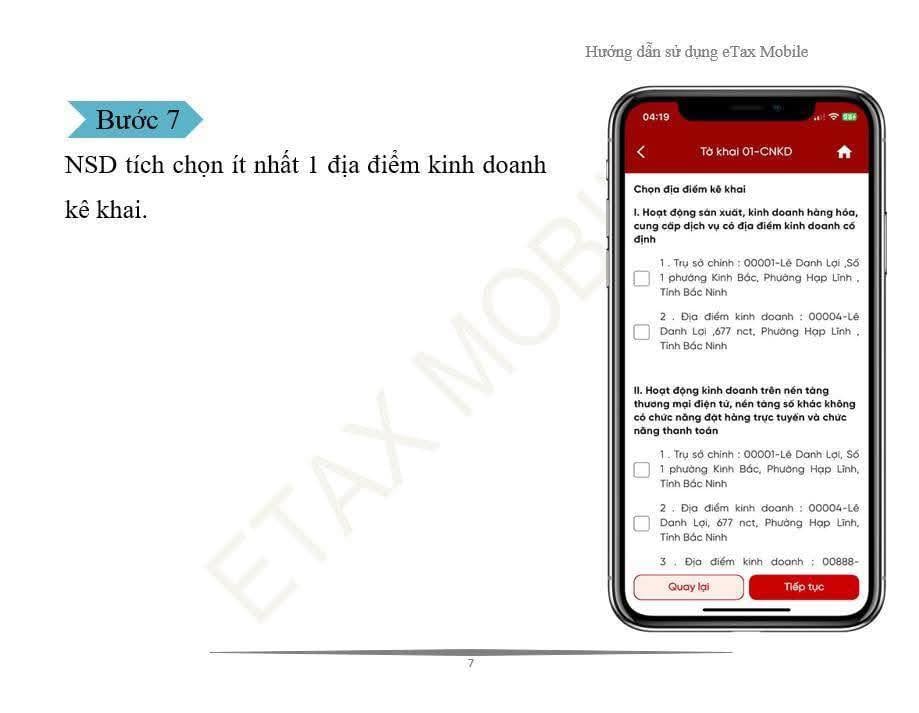
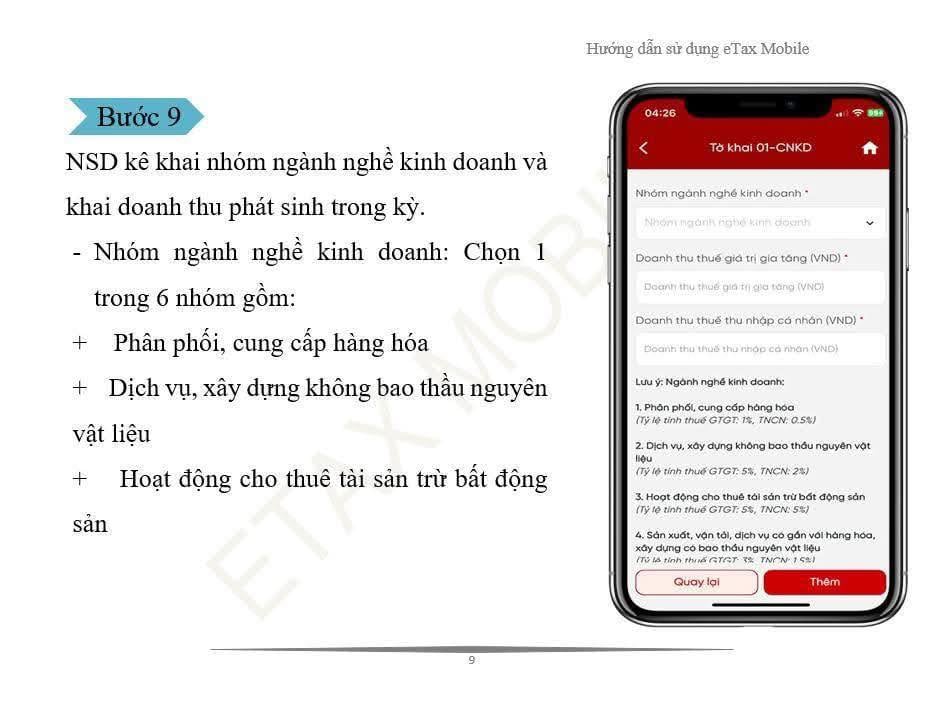
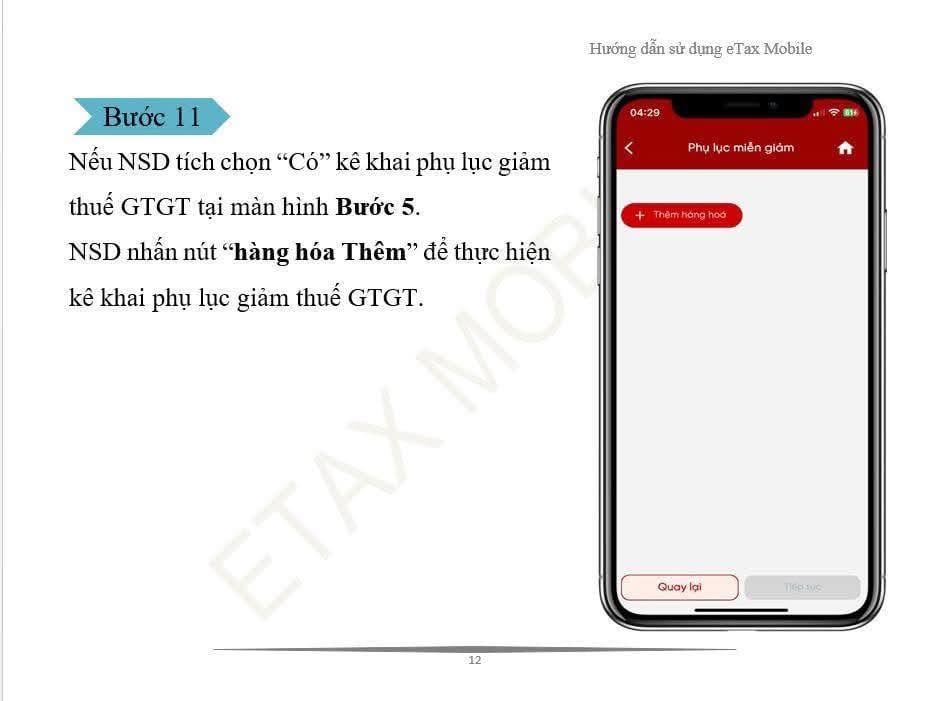
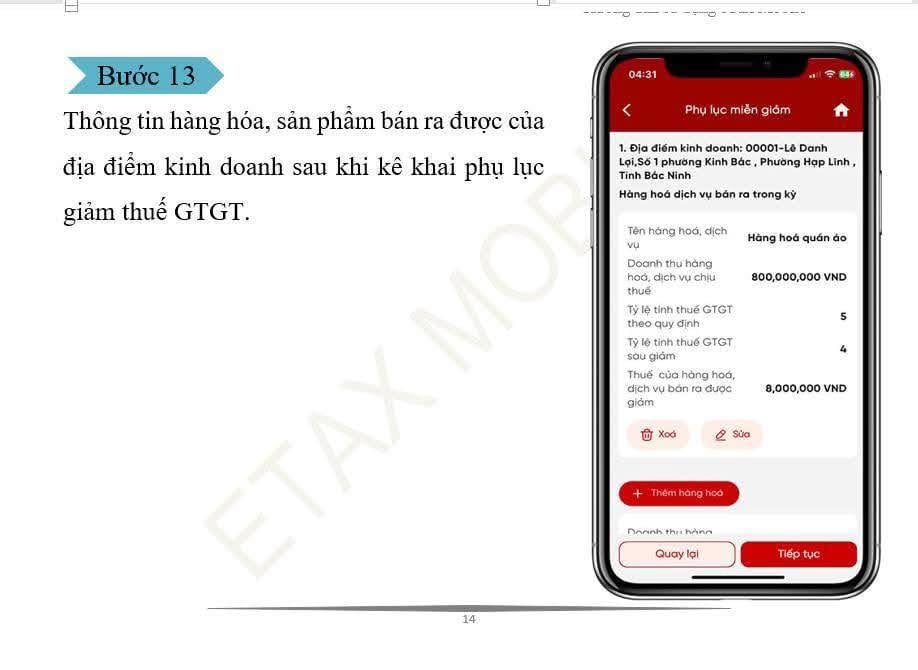
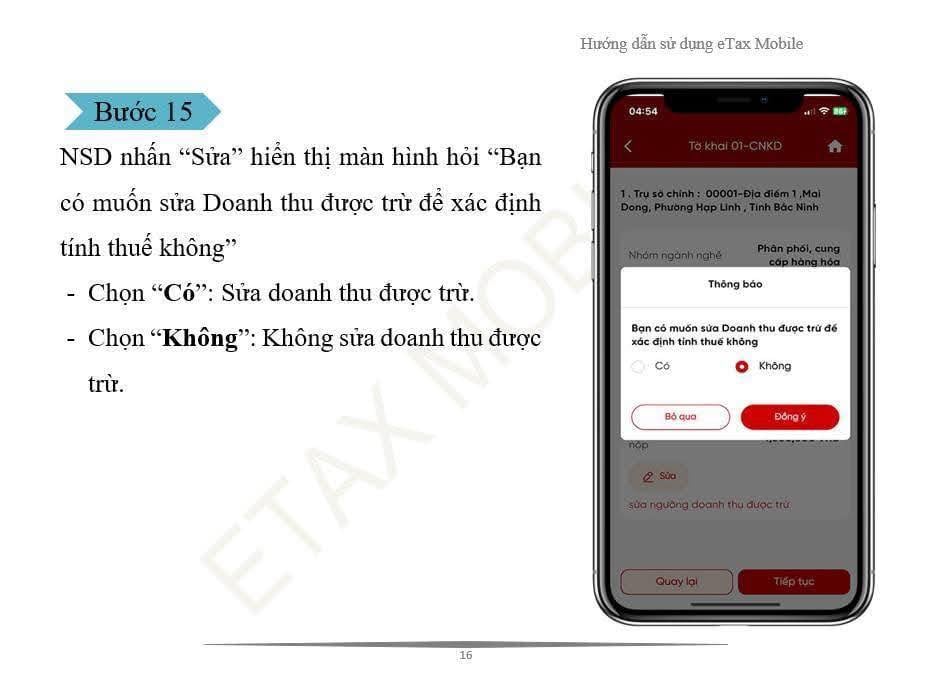
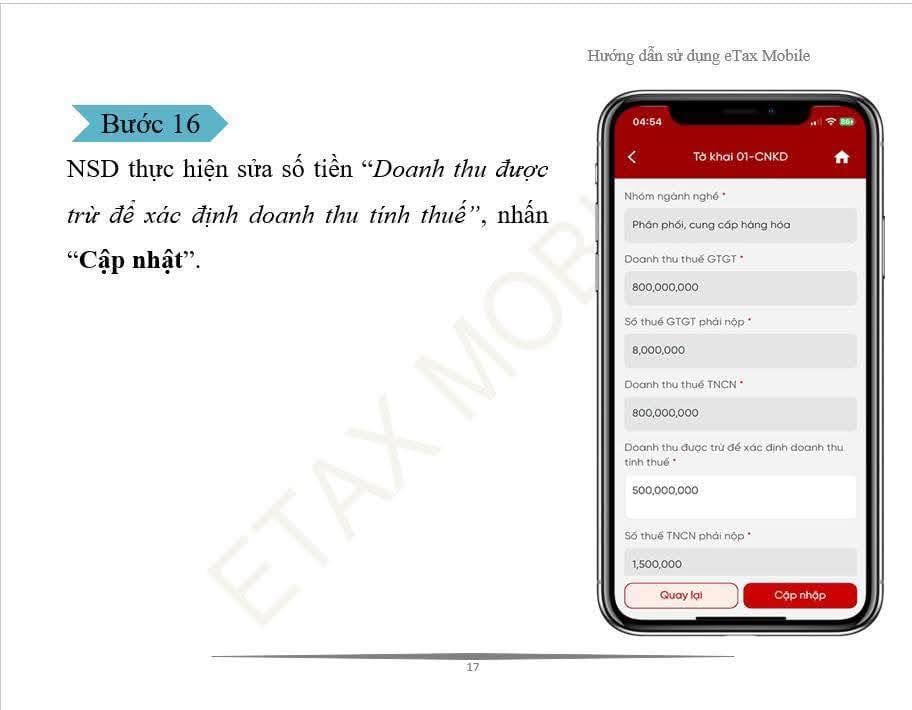
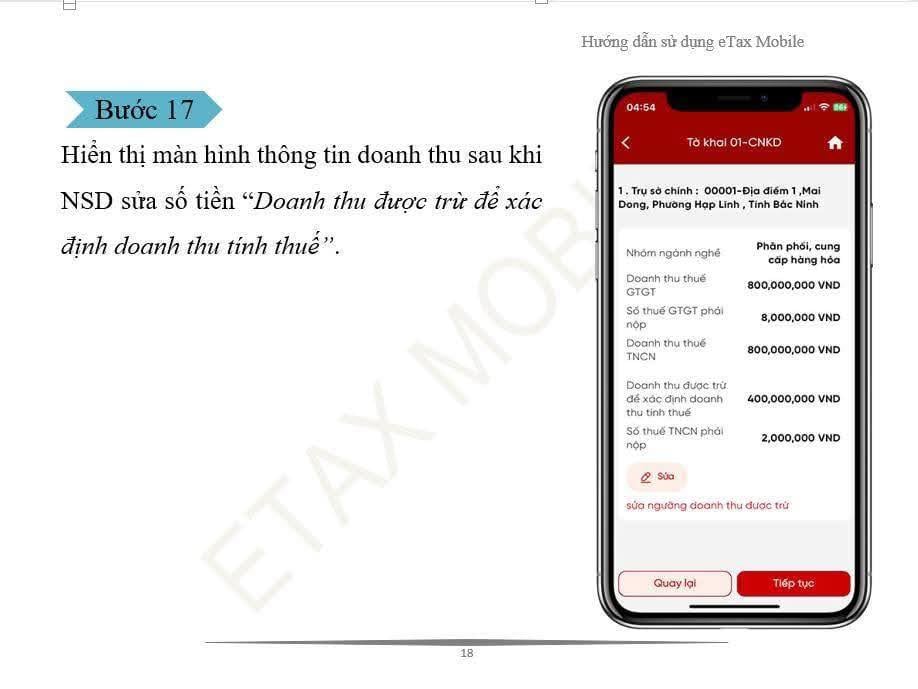
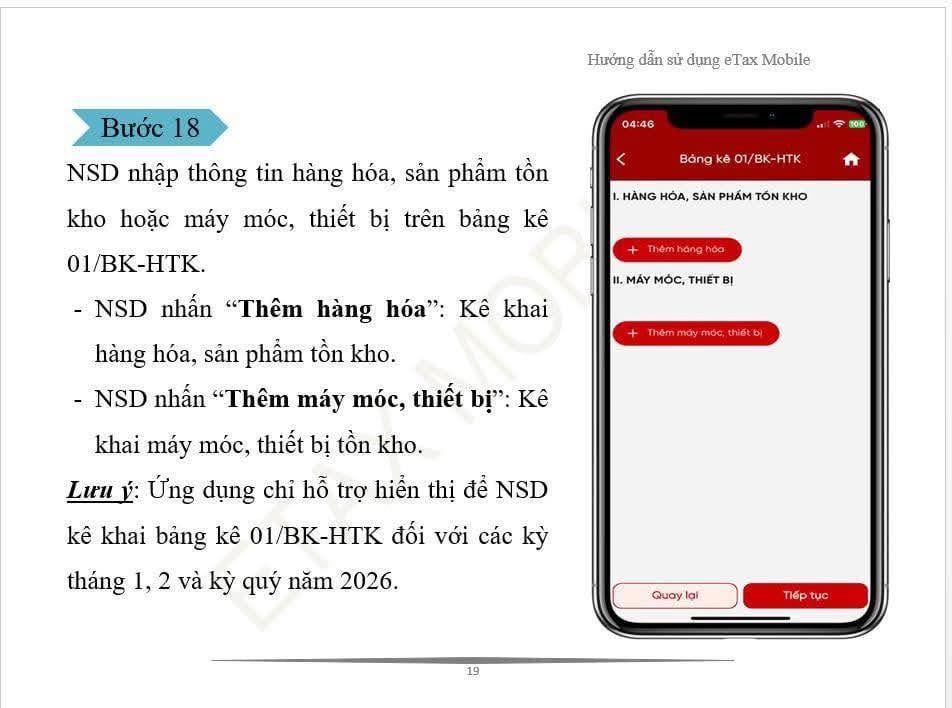
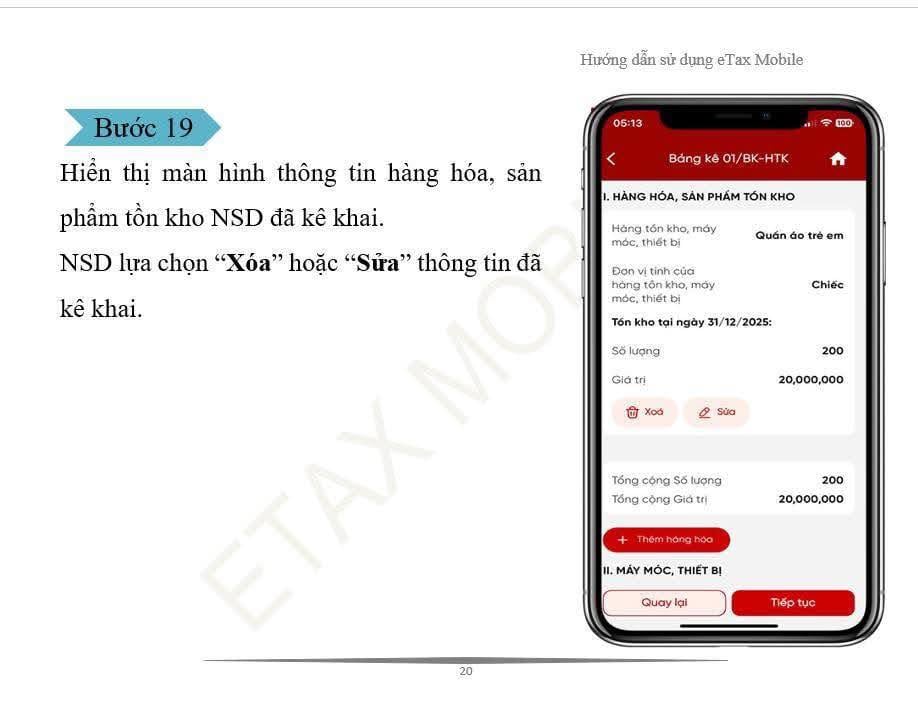
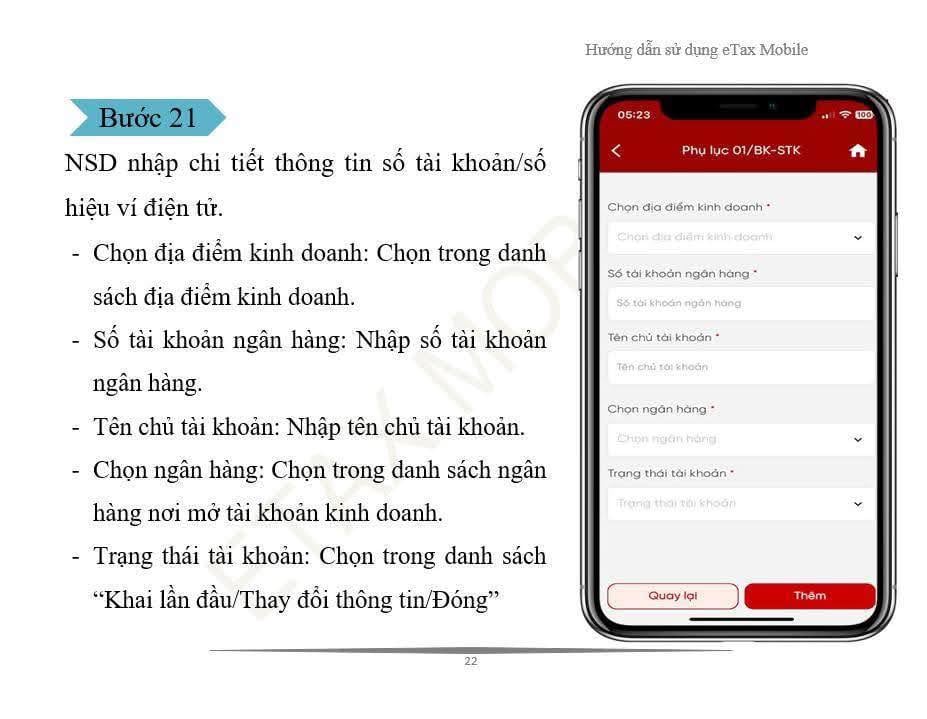
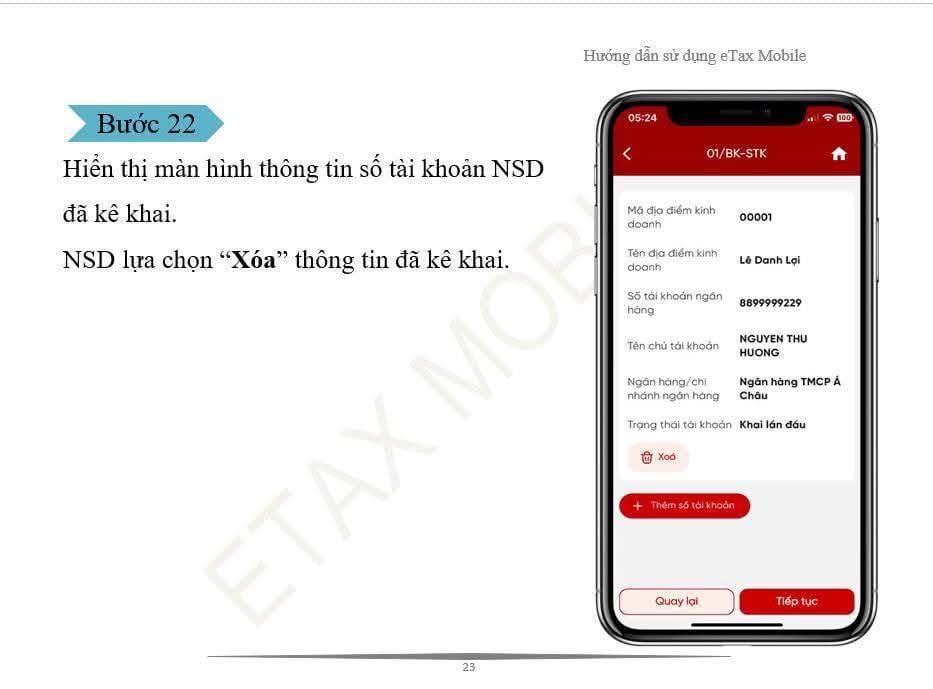
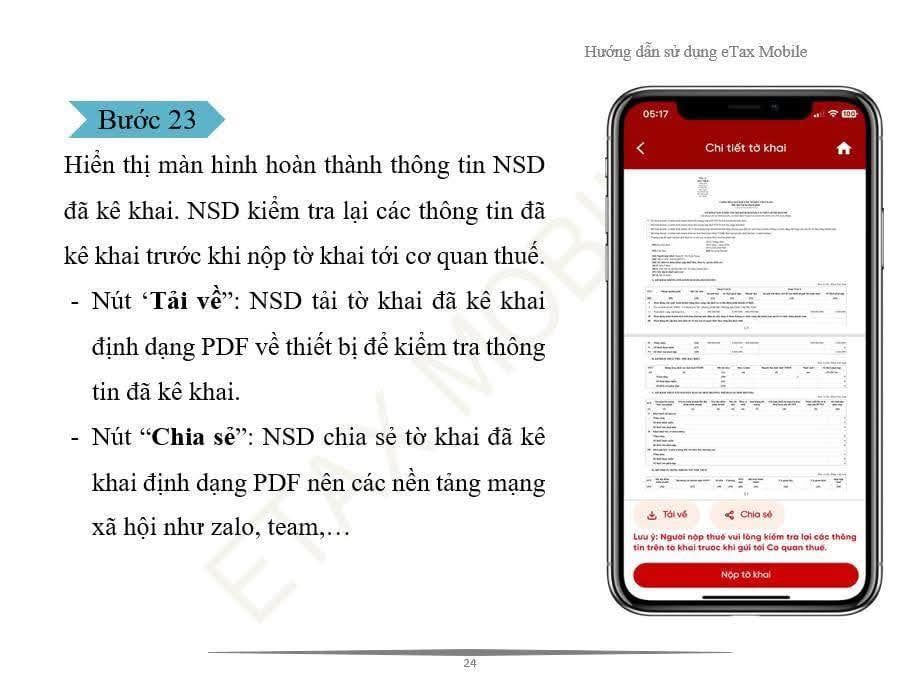
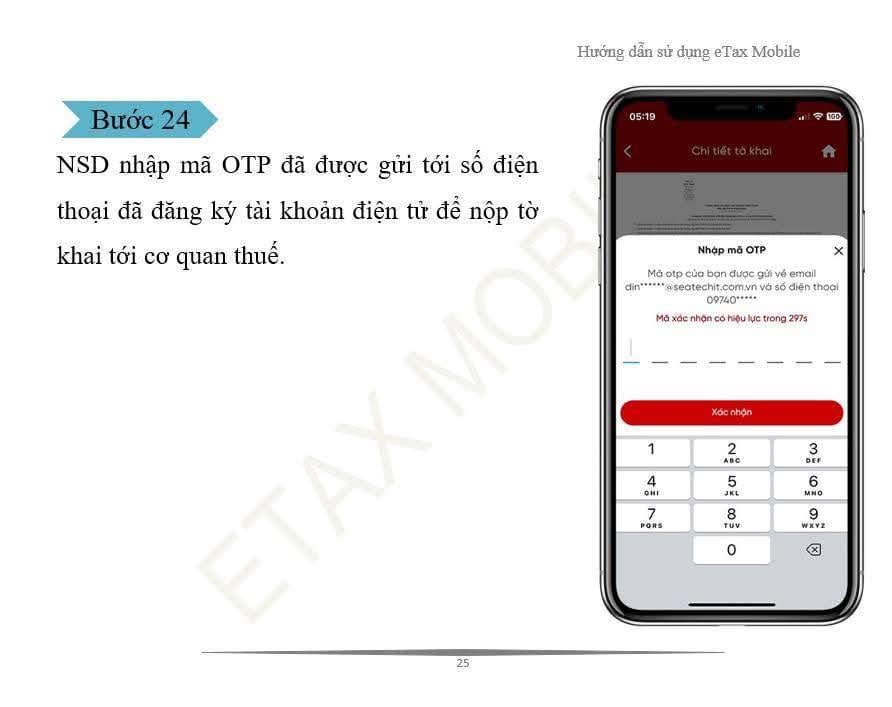
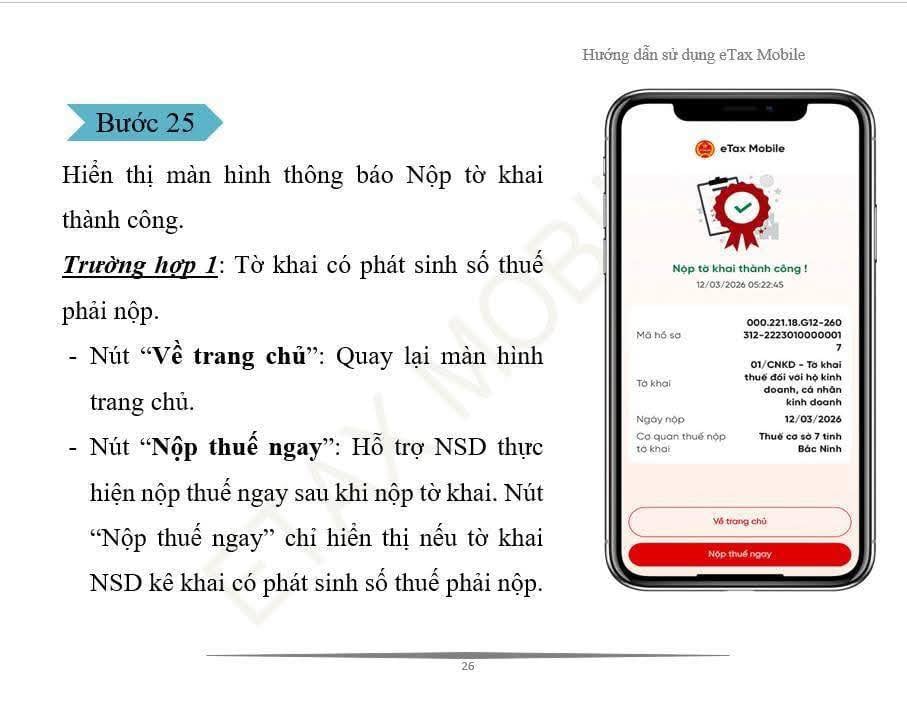
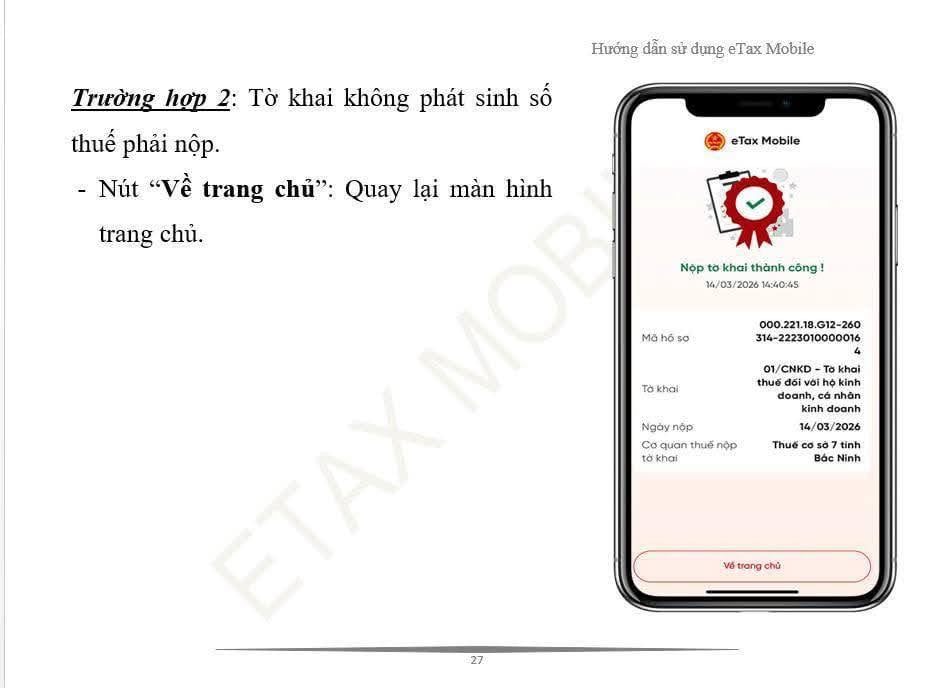
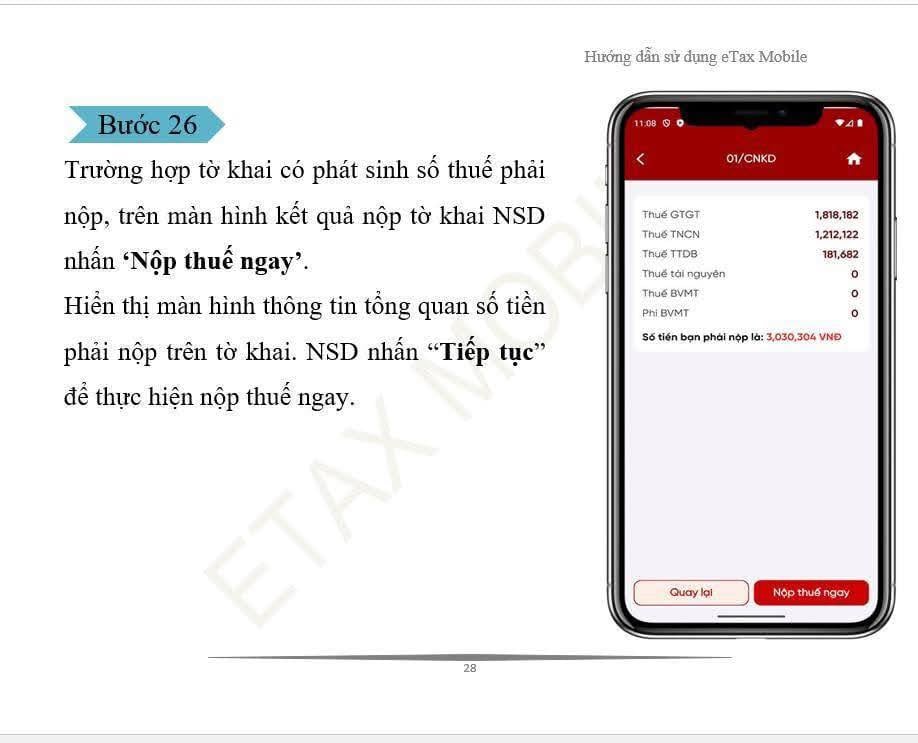
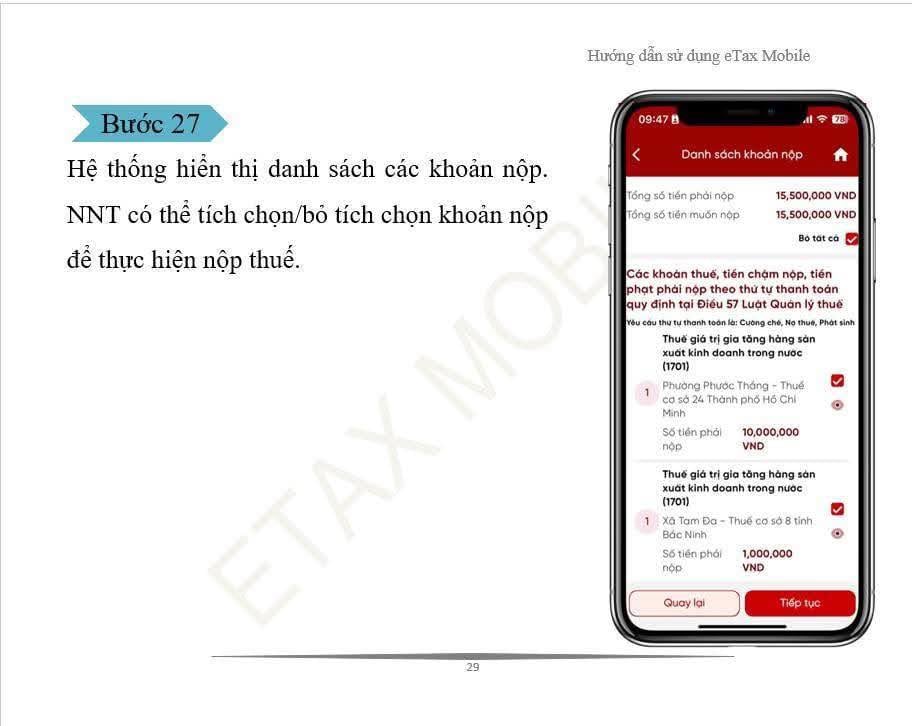
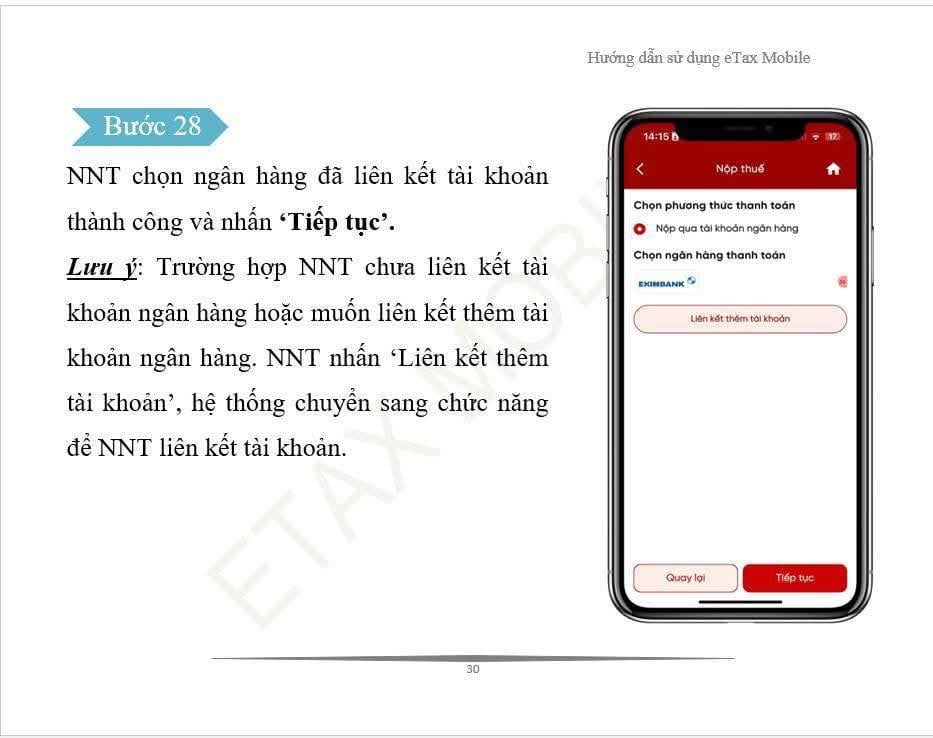
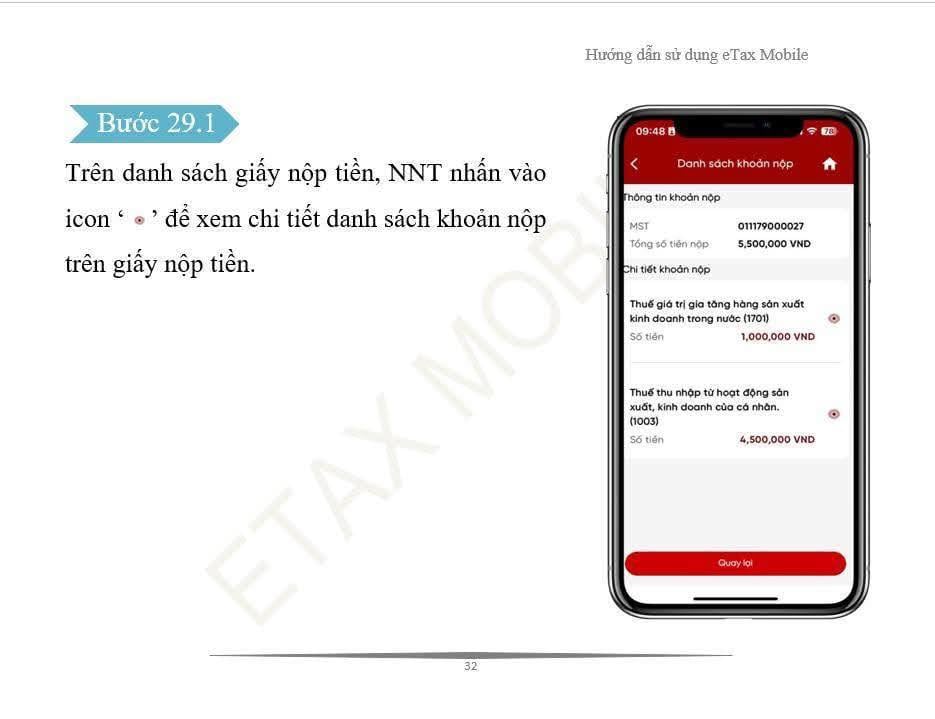
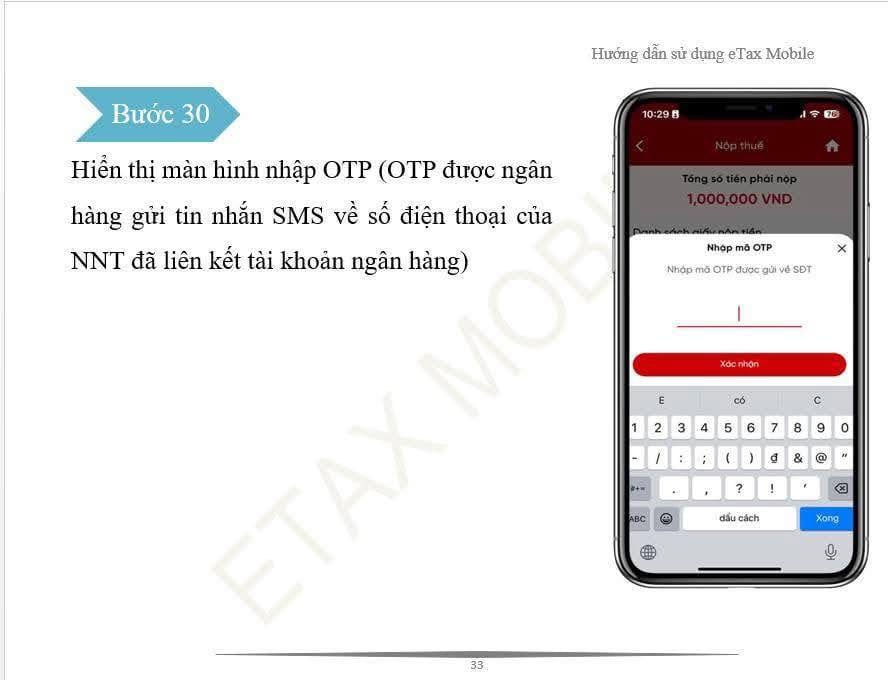
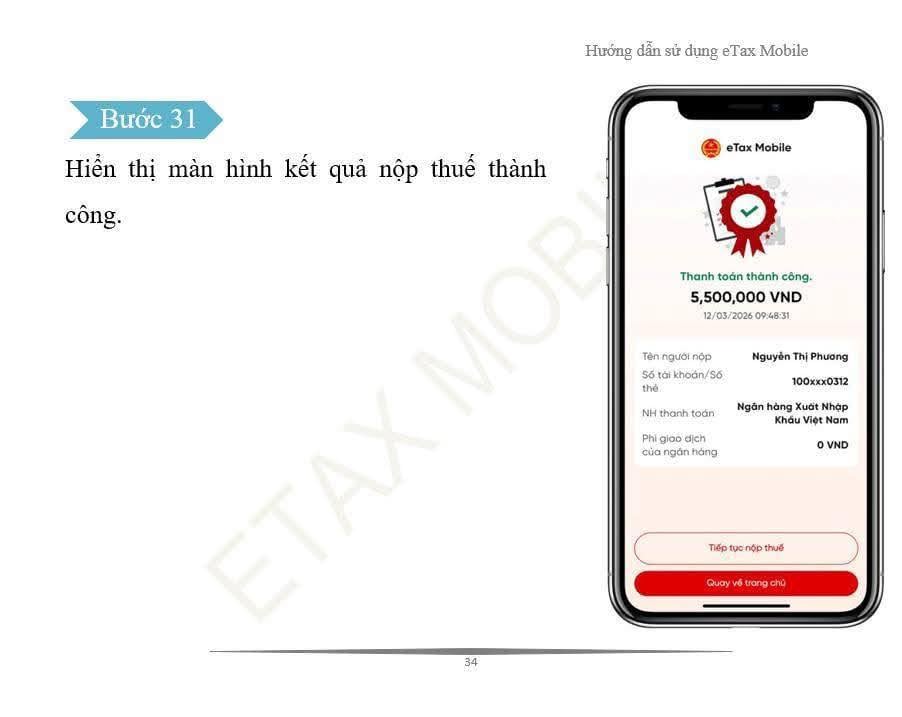
TẢI VỀ Xem chi tiết 31 bước kê khai thuế trên Etax Mobile
Hạn chót nộp tờ khai thuế quý 1/2026?
Căn cứ tại Điều 44 Luật Quản lý Thuế 2019 thì thời hạn nộp tờ khai thuế như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
...
Như vậy, theo quy định nêu trên thì hạn chót nộp tờ khai thuế quý 1/2026 như sau:
Người nộp thuế thuộc diện kê khai thuế GTGT, thuế thu nhập cá nhân (tờ khai khấu trừ thuế TNCN từ tiền lương, tiền công) theo quý thì thời hạn nộp tờ khai thuế quý 1/2026 là ngày 30/4/2026.
Tuy nhiên, theo Điều 86 Thông tư 80/2021/TT-BTC khi thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ luật Dân sự 2015.
Như vậy, hạn chót nộp tờ khai thuế quý 1/2026 là ngày 4/5/2026.
Đề xuất giảm trừ thuế TNCN hơn 307 triệu/năm từ 1/7/2026 ra sao?
Ngày 27/3/2026, Cổng thông tin điện tử Bộ Tài chính bắt đầu lấy ý kiến đóng góp cho dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân 2025.
Tải về Toàn văn dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân 2025
Theo đó, đề xuất tại Điều 49 dự thảo Nghị định mức giảm trừ thuế TNCN đối với các khoản chi cho y tế, giáo dục – đào tạo, cụ thể như sau:
Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác
...
2. Người nộp thuế là cá nhân cư trú được giảm trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công các khoản chi cho y tế, giáo dục – đào tạo của người nộp thuế và người phụ thuộc của người nộp thuế bao gồm:
Phương án 1:
a) Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong không quá 20 triệu đồng/năm, trừ các khoản chỉ cho các trường hợp quy định tại Điều 23 Luật Bảo hiểm y tế.
b) Các khoản chi cho giáo dục – đào tạo tại cơ sở giáo dục – đào tạo trong nước không quá 21 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mẩm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục – đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục – đào tạo.
Phương án 2:
a) Các khoản chi cho khám bệnh, chữa bệnh tại cơ sở y tế trong nước không quá 23 triệu đồng/năm, trừ các khoản chỉ cho các trường hợp quy định tại Điều 23 Luật Bảo hiểm y tế.
b) Các khoản chỉ cho giáo dục – đào tạo tại cơ sở giáo dục – đào tạo trong nước không quá 24 triệu đồng/năm, cụ thể: Khoản tiền học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp và giáo dục đại học theo quy định của pháp luật về giáo dục – đào tạo và các kỹ năng chuyên môn khác tại cơ sở giáo dục – đào tạo
...
Như vậy, phương án 1 đề xuất mức giảm trừ chi phí y tế khoảng 20 triệu đồng/năm và chi phí giáo dục khoảng 21 triệu đồng/năm, tổng cộng 41 triệu đồng/năm.
Đối với phương án 2 nâng mức giảm trừ lên 23 triệu đồng đối với y tế và 24 triệu đồng đối với giáo dục, tổng cộng có thể lên đến 47 triệu đồng/năm.
Tại Nghị quyết 110/2025/UBTVQH15 tăng mức giảm trừ gia cảnh từ năm 2026, cụ thể như sau: - Mức giảm trừ đối với đối tượng nộp thuế là 15.5 triệu đồng/tháng (186 triệu đồng/năm); - Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng. |
NHƯ VẬY, một cá nhân có 1 người phụ thuộc có thể đạt tổng mức giảm trừ lên đến khoảng 307.5 triệu đồng/năm (chưa tính các khoản bảo hiểm bắt buộc và đóng góp từ thiện).
Đồng nghĩa với việc cá nhân có thu nhập khoảng 28 triệu đồng/tháng sau khi thực hiện đầy đủ các thủ tục giảm trừ sẽ thuộc diện chưa phải nộp thuế TNCN. Cá nhân có ngưỡng thu nhập trên 28,6 triệu đồng/tháng mới bắt đầu phát sinh thuế TNCN suất bậc 1 (5%).
Cụ thể, mức tổng giảm trừ (đề xuất) được tính như sau:
- Giảm trừ bản thân: 186 triệu đồng/năm - Đề xuất giảm thêm: 47 triệu đồng/năm - Giảm trừ người phụ thuộc: 6,2 triệu/tháng = 74,4 triệu/năm Tổng giảm trừ = 233 triệu + (74,4 triệu × số người phụ thuộc) Trường hợp có 1 người phụ thuộc → 233 + 74,4 = 307,4 triệu/năm |
Lưu ý: Dự thảo Nghị định được dự kiến có hiệu lực từ ngày 1/7/2026

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];