Cách ghi Mẫu số S2a HKD mới nhất 2026? Cách ghi sổ S2a-HKD
Mẫu số S2a HKD mới nhất 2026 đang được áp dụng hiện nay là Mẫu số S2a-HKD Thông tư 152/2025/TT-BTC.
>> Tải Mẫu Tại đây
Mẫu số S2a HKD - Sổ doanh thu bán hàng hoá dịch vụ được áp dụng đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT và thuế TNCN theo tỷ lệ phần trăm (%) trên doanh thu (Điều 5 Thông tư 152/2025/TT-BTC).
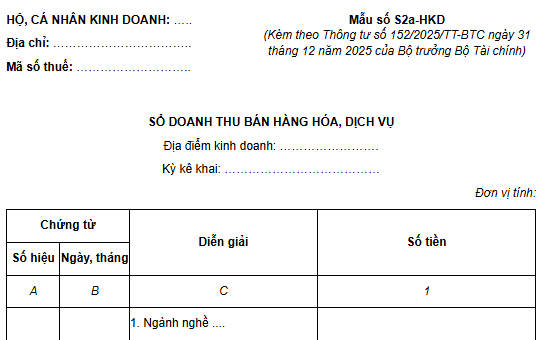
Cách ghi Mẫu số S2a HKD (ghi sổ S2a-HKD) như sau:
- Điền đầy đủ thông tin cơ bản về Tên Hộ kinh doanh, Địa chỉ hộ kinh doanh, Mã số thuế, Địa điểm kinh doanh, kỳ kê khai;
- Cột A, B (Số hiệu, ngày, tháng của chứng từ): Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C (Diễn giải): Ghi diễn giải nội dung doanh thu bán hàng hóa, dịch vụ theo từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN.
- Cột 1 (Số tiền): Ghi số tiền bán hàng hóa, dịch vụ có thể theo từng ngành nghề để làm căn cứ xác định doanh thu bán hàng hóa, dịch vụ có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN.
Trên cơ sở doanh thu được xác định, hộ kinh doanh, cá nhân kinh doanh tính ra số tiền thuế GTGT, thuế TNCN phải nộp theo từng ngành nghề có cùng tỷ lệ % hoặc cùng mức thuế suất. Dòng cuối cùng ghi tổng số thuế GTGT, thuế TNCN phải nộp.
Trên đây là nội dung Cách ghi Mẫu số S2a HKD (ghi sổ S2a-HKD).
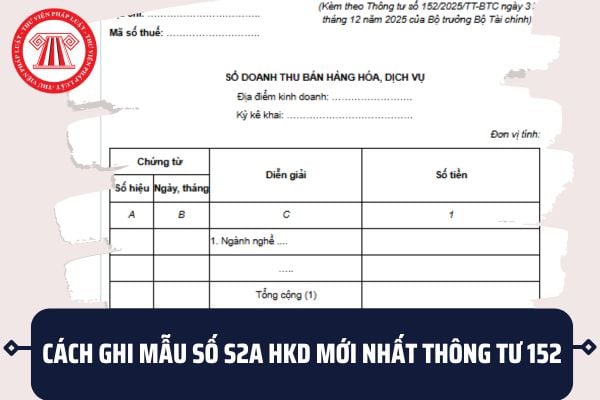
Cách ghi Mẫu số S2a HKD mới nhất 2026? Tải Mẫu số S2a-HKD mới nhất theo Thông tư 152 ở đâu? (Hình từ Internet)
Tải Mẫu số S2a-HKD mới nhất theo Thông tư 152 ở đâu?
Mẫu số S2a HKD Sổ doanh thu bán hàng hoá dịch vụ hiện nay bao gồm định dạng file Word và file Excel.
>> Tải Mẫu số S2a HKD Thông tư 152 mới nhất Tại đây:
Mẫu số S2a-HKD file Word | |
Mẫu số S2a-HKD file Exel |
Theo Điều 5 Thông tư 152/2025/TT-BTC có quy định về Sổ doanh thu bán hàng hoá dịch vụ (Mẫu số S2a HKD) như sau:
Mẫu số S2a HKD Sổ doanh thu bán hàng hoá dịch vụ được mở để ghi doanh thu bán hàng hóa, dịch vụ theo từng nhóm danh mục ngành nghề kinh doanh có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN. Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều nhóm ngành nghề khác nhau thì sổ này có thể mở cho từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN. Trường hợp cơ quan thuế cung cấp dữ liệu nộp thuế GTGT, thuế TNCN thì hộ kinh doanh, cá nhân kinh doanh sử dụng sổ này để theo dõi, đối chiếu số thuế GTGT, thuế TNCN phải nộp với cơ quan thuế. |
Quy định về sổ kế toán và lưu trữ tài liệu kế toán theo Thông tư 152?
Sổ kế toán và lưu trữ tài liệu kế toán được quy định tại Điều 3 Thông tư 152/2025/TT-BTC như sau:
[1] Hộ kinh doanh, cá nhân kinh doanh được lựa chọn lưu trữ các tài liệu kế toán (hóa đơn, chứng từ kế toán, sổ kế toán,...) trên phương tiện điện tử hoặc bằng bản giấy.
[2] Thời hạn lưu trữ tài liệu kế toán của hộ kinh doanh, cá nhân kinh doanh tối thiểu là 05 năm, đối với thời hạn lưu trữ hóa đơn thì thực hiện theo quy định của pháp luật về thuế.
[3] Ngoài các sổ kế toán hướng dẫn tại Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh có thể bổ sung thêm các sổ kế toán hoặc sửa đổi lại biểu mẫu các sổ kế toán cho phù hợp với nhu cầu của đơn vị. Sổ kế toán được mở thêm hoặc sửa đổi lại biểu mẫu vẫn phải ghi rõ tên sổ; ngày, tháng, năm lập sổ; họ tên và chữ ký, đóng dấu (nếu có) của người đại diện hộ kinh doanh, cá nhân kinh doanh.
[4] Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử mà được hệ thống thông tin quản lý thuế của cơ quan thuế hỗ trợ xác định số thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), các loại thuế khác phải nộp (nếu có) và thông báo cho người nộp thuế thì hộ kinh doanh, cá nhân kinh doanh sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan thuế.
Ngoài ra, theo quy định: Người đại diện hộ kinh doanh, cá nhân kinh doanh tự ghi chép sổ sách kế toán hoặc bố trí người làm kế toán hoặc thuê dịch vụ làm kế toán cho hộ kinh doanh, cá nhân kinh doanh theo quy định của pháp luật.
Người đại diện hộ kinh doanh, cá nhân kinh doanh có thể bố trí cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của mình làm kế toán cho hộ kinh doanh, cá nhân kinh doanh hoặc bố trí người làm quản lý, điều hành, thủ kho, thủ quỹ, người được giao nhiệm vụ thường xuyên mua, bán tài sản kiêm nhiệm làm kế toán cho hộ kinh doanh, cá nhân kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];