Đất kết hợp đa mục đích là gì? 07 loại đất được sử dụng kết hợp đa mục đích?
Theo khoản 1 Điều 99 Nghị định 102/2024/NĐ-CP quy định, sử dụng đất kết hợp đa mục đích là việc sử dụng một phần diện tích đất của mục đích sử dụng đất chính vào mục đích khác quy định tại Điều 218 Luật Đất đai 2024.
Theo đó, mục đích sử dụng đất chính là mục đích của thửa đất được Nhà nước giao đất, cho thuê đất, công nhận quyền sử dụng đất, đang sử dụng đất ổn định đủ điều kiện cấp Giấy chứng nhận.
Như vậy, có thể hiểu đất kết hợp đa mục đích là một phần diện tích đất được sử dụng khác mục đích của thửa đất được Nhà nước giao đất, cho thuê đất, công nhận quyền sử dụng đất, đang sử dụng đất ổn định đủ điều kiện cấp Giấy chứng nhận.
Theo quy định tại khoản 1 Điều 218 Luật Đất đai 2024 về các loại đất sau đây được sử dụng kết hợp đa mục đích:
(1) Đất nông nghiệp được sử dụng kết hợp với mục đích thương mại, dịch vụ, chăn nuôi, trồng cây dược liệu;
(2) Đất sử dụng vào mục đích công cộng được kết hợp với mục đích thương mại, dịch vụ;
(3) Đất xây dựng công trình sự nghiệp được sử dụng kết hợp với mục đích thương mại, dịch vụ;
(4) Đất ở được sử dụng kết hợp với mục đích nông nghiệp, thương mại, dịch vụ, công trình sự nghiệp có mục đích kinh doanh;
(5) Đất có mặt nước được sử dụng kết hợp đa mục đích theo quy định tại các Điều 188, 189 và 215 Luật Đất đai 2024;
(6) Đất tôn giáo, đất tín ngưỡng được sử dụng kết hợp với mục đích thương mại, dịch vụ;
(7) Đất quy định tại khoản 2 và khoản 3 Điều 9 Luật Đất đai 2024 được sử dụng kết hợp mục đích nông nghiệp, xây dựng công trình hạ tầng bưu chính, viễn thông, công nghệ, thông tin, quảng cáo ngoài trời, điện mặt trời.
Đồng thời, việc sử dụng đất kết hợp đa mục đích phải đáp ứng các yêu cầu theo quy định tại khoản 2 Điều 218 Luật Đất đai 2024 sau đây:
- Không làm thay đổi loại đất theo phân loại đất quy định tại khoản 2 và khoản 3 Điều 9 Luật Đất đai 2024 và đã được xác định tại các loại giấy tờ quy định tại Điều 10 Luật Đất đai 2024;
- Không làm mất đi điều kiện cần thiết để trở lại sử dụng đất vào mục đích chính;
- Không ảnh hưởng đến quốc phòng, an ninh;
- Hạn chế ảnh hưởng đến bảo tồn hệ sinh thái tự nhiên, đa dạng sinh học, cảnh quan môi trường;
- Không làm ảnh hưởng đến việc sử dụng đất của các thửa đất liền kề;
- Thực hiện đầy đủ nghĩa vụ tài chính theo quy định;
- Tuân thủ pháp luật có liên quan.
Như vậy, Luật Đất đai 2024 đã quy định cụ thể 07 loại đất được sử dụng kết hợp đa mục đích gồm: đất nông nghiệp, đất công cộng, đất công trình sự nghiệp, đất ở, đất có mặt nước, đất tôn giáo/tín ngưỡng và đất quy định tại khoản 2, 3 Điều 9 Luật Đất đai 2024.
Việc sử dụng đất kết hợp đa mục đích phải đáp ứng các điều kiện về không làm thay đổi loại đất, không ảnh hưởng quốc phòng an ninh, môi trường và tuân thủ nghĩa vụ tài chính…
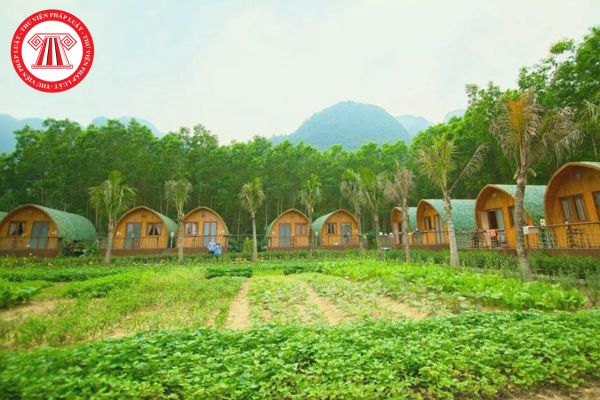
Đất kết hợp đa mục đích là gì? Giá đất kết hợp đa mục đích được tính thế nào? (Hình từ Internet)
Diện tích đất sử dụng vào mục đích kết hợp không quá bao nhiêu % diện tích đất sử dụng vào mục đích chính?
Theo quy định tại khoản 2 Điều 99 Nghị định 102/2024/NĐ-CP có quy định:
Sử dụng đất kết hợp đa mục đích
...
2. Phạm vi, điều kiện sử dụng đất kết hợp đa mục đích
a) Sử dụng đất vào mục đích kết hợp không thuộc trường hợp chuyển mục đích sử dụng đất quy định tại Điều 121 Luật Đất đai;
b) Diện tích đất sử dụng vào mục đích kết hợp không quá 50% diện tích đất sử dụng vào mục đích chính, trừ diện tích đất ở sử dụng kết hợp đa mục đích;
c) Công trình xây dựng trên đất nông nghiệp để sử dụng đất kết hợp đa mục đích phải có quy mô, tính chất phù hợp, dễ dàng tháo dỡ. Diện tích đất xây dựng công trình để sử dụng vào mục đích kết hợp trên đất trồng lúa, đất lâm nghiệp thực hiện theo quy định của Nghị định quy định chi tiết về đất trồng lúa và pháp luật về lâm nghiệp. Đất có mặt nước không được san lấp làm thay đổi dòng chảy, diện tích bề mặt nước, chiều sâu tầng nước;
d) Việc xây dựng, cải tạo công trình để sử dụng vào mục đích kết hợp phải phù hợp với quy định của pháp luật về xây dựng và pháp luật khác có liên quan;
đ) Thời gian sử dụng đất vào mục đích kết hợp không vượt quá thời hạn sử dụng đất còn lại của mục đích chính.
...
Như vậy, theo quy định nêu trên thì diện tích đất sử dụng vào mục đích kết hợp không quá 50% diện tích đất sử dụng vào mục đích chính, trừ diện tích đất ở sử dụng kết hợp đa mục đích.
Giá đất kết hợp đa mục đích được tính thế nào?
Theo quy định tại khoản 5 Điều 99 Nghị định 102/2024/NĐ-CP, diện tích đất sử dụng kết hợp vào các mục đích thương mại, dịch vụ; cơ sở sản xuất phi nông nghiệp; sử dụng cho hoạt động khoáng sản; xây dựng công trình hạ tầng bưu chính, viễn thông, công nghệ, thông tin; quảng cáo ngoài trời; điện mặt trời thì phải nộp tiền thuê đất hằng năm.
Theo đó, giá đất để tính tiền thuê đất là giá đất trong bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định.
Trường hợp đất sử dụng vào mục đích chính đã nộp tiền sử dụng đất, tiền thuê đất thì chỉ phải nộp số tiền sử dụng đất, tiền thuê đất chênh lệch giữa mục đích sử dụng đất chính và mục đích kết hợp.
Trình tự tính, thu, nộp tiền sử dụng, tiền thuê đất sử dụng vào mục đích kết hợp thực hiện theo quy định của Nghị định 103/2024/NĐ-CP quy định về tiền sử dụng đất, tiền thuê đất.
Như vậy, giá đất kết hợp đa mục đích được tính dựa trên Bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];