

Các trường hợp bị tạm hoãn xuất cảnh
Tạm hoãn xuất cảnh | Các trường hợp bị tạm hoãn xuất cảnh
Tạm hoãn xuất cảnh là việc dừng, không được xuất cảnh có thời hạn đối với công dân Việt Nam.
(Theo khoản 7 Điều 2 Luật Xuất cảnh, nhập cảnh của công dân Việt Nam 2019)
Tải trọn bộ các văn bản hiện hành về Tạm hoãn xuất cảnh Tải
Tạm hoãn xuất cảnh | Các trường hợp bị tạm hoãn xuất cảnh

Tạm hoãn xuất cảnh | Thẩm quyền quyết định tạm hoãn xuất cảnh

Tạm hoãn xuất cảnh | Thủ tục thực hiện tạm hoãn xuất cảnh

Tạm hoãn xuất cảnh | Thời hạn tạm hoãn xuất cảnh

Mẫu Thông báo về việc gia hạn tạm hoãn xuất cảnh từ 01/7/2026 được thực hiện theo Mẫu số 03/THXC quy định tại Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC.

Mẫu số 02/THXC Mẫu Thông báo về việc tạm hoãn xuất cảnh được quy định tại Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
(Chinhphu.vn) - Những việc người nộp thuế cần làm khi bị lợi dụng thông tin cá nhân dẫn đến tạm hoãn xuất cảnh.

Mẫu Thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh được thực hiện theo Mẫu số 01 THXC quy định tại Phụ lục IV Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.

Mẫu Thông báo về việc hủy bỏ tạm hoãn xuất cảnh từ 01/7/2026 được thực hiện theo Mẫu số 04/THXC quy định tại Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC.
Tài liệu tuyên truyền về tạm hoãn xuất cảnh với người nộp thuế của Cục Thuế ra sao?

Dưới đây là thông tin về các trường hợp tạm hoãn xuất cảnh liên quan đến nghĩa vụ thuế đối với chủ sở hữu hưởng lợi của doanh nghiệp từ 01/7/2026 theo khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP.
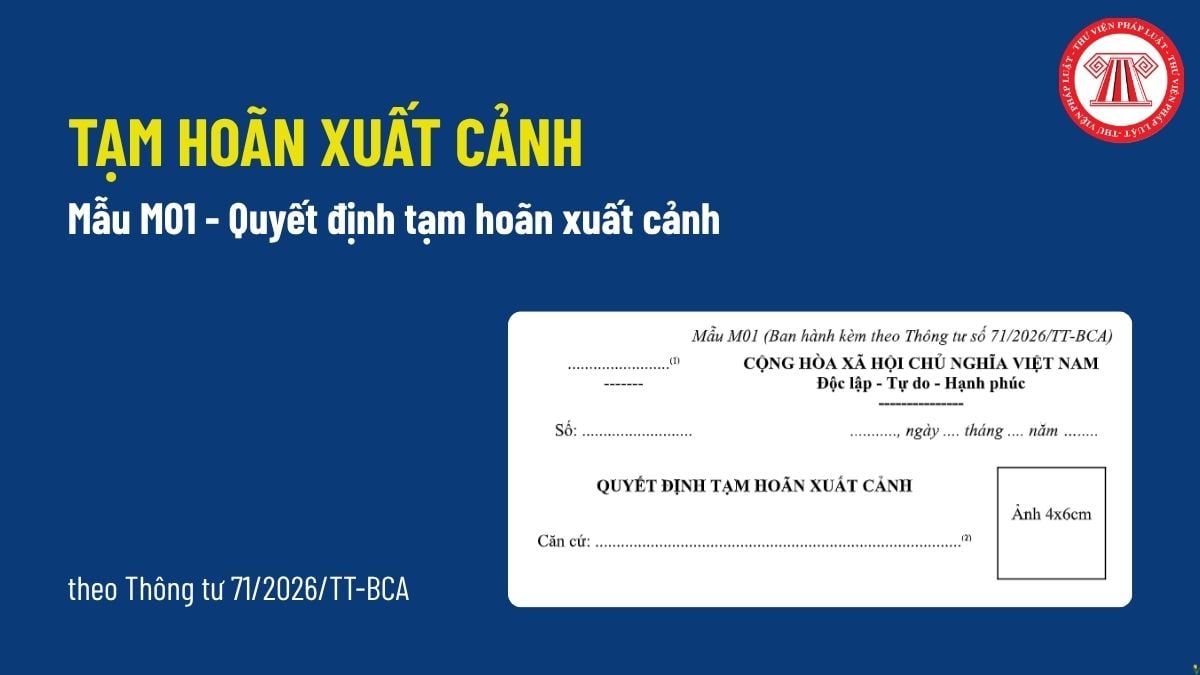
Dưới đây là Mẫu M01 mẫu Quyết định tạm hoãn xuất cảnh được áp dụng từ 10/7/2026 theo Thông tư 71/2026/TT-BCA.
Nợ thuế bị tạm hoãn xuất cảnh theo quy định cụ thể tại khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP.
Các trường hợp tạm hoãn xuất cảnh người nộp thuế do nợ thuế được Cục Thuế nêu rõ tại Tài liệu tuyên truyền ban hành kèm theo Công văn 6436/CT-PC ngày 28/8/2026 như sau:

Dưới đây là "Hủy bỏ tạm hoãn xuất cảnh với cá nhân kinh doanh trong các trường hợp nào? Trình tự hủy bỏ ra sao?".

Dưới đây là "Chủ hộ kinh doanh bị tạm hoãn xuất cảnh trong trường hợp nào? Quy trình tạm hoãn xuất cảnh chủ hộ kinh doanh ra sao?".
Ngày 05/8/2026, Cục Thuế ban hành Công văn 5622/CT-NVT triển khai tạm hoãn xuất cảnh theo quy định tại Nghị định 252/2026/NĐ-СР.

Các trường hợp tạm hoãn xuất cảnh từ ngày 01/7/2026 được quy định tại khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP. Xem chi tiết các trường hợp tại bài viết dưới đây.

Trình tự hủy bỏ tạm hoãn xuất cảnh được thực hiện theo khoản 5 Điều 28 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026. Xem cụ thể dưới đây.

Trình tự thực hiện tạm hoãn xuất cảnh được thực hiện theo khoản 3 Điều 28 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết dưới đây.
Bài viết tổng hợp quy định từ 1/7/2026 về biện pháp tạm hoãn xuất cảnh trong thi hành án dân sự, các trường hợp loại trừ, cùng quy định về chuyển đổi số trong thi hành án dân sự theo Luật Thi hành án dân sự 2025.

Người phải thi hành án dân sự khi chưa thực hiện xong nghĩa vụ thi hành án có thể bị tạm hoãn xuất cảnh. Tuy nhiên có một số trường hợp không áp dụng tạm hoãn xuất cảnh đối với người phải thi hành án dân sự. Cụ thể các trường hợp dưới đây:
Người phải thi hành án chưa thực hiện xong nghĩa vụ thi hành án theo bản án, quyết định thì có thể bị tạm hoãn xuất cảnh. Sau đây là những trường hợp không áp dụng biện pháp tạm hoãn xuất cảnh khi thi hành án dân sự.
(Chinhphu.vn) - Tạm hoãn xuất cảnh với cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ này đã quá thời hạn nộp theo quy định từ 120 ngày trở lên.

