

Đối tượng đăng ký thuế
Đăng ký thuế | Đối tượng đăng ký thuế
Đăng ký thuế là hoạt động mà người nộp thuế kê khai với cơ quan thuế quản lý thuế về các thông tin định danh, thông tin cơ bản của người nộp thuế.
Đăng ký thuế bao gồm các hoạt động sau:
- Đăng ký thuế lần đầu;
- Thông báo thay đổi thông tin đăng ký thuế;
- Thông báo khi tạm ngừng hoạt động, kinh doanh;
- Chấm dứt hiệu lực mã số thuế;
- Khôi phục mã số thuế.
(Theo khoản 4 Điều 30 Luật Quản lý thuế 2019)
Đăng ký thuế | Đối tượng đăng ký thuế

Đăng ký thuế | Cấp mã số thuế

Đăng ký thuế | Hồ sơ đăng ký thuế lần đầu

Đăng ký thuế | Địa điểm nộp hồ sơ đăng ký thuế lần đầu

Đăng ký thuế | Thời hạn đăng ký thuế lần đầu

Đăng ký thuế | Cấp giấy chứng nhận đăng ký thuế

Đăng ký thuế | Khôi phục mã số thuế
Mẫu tờ khai đăng ký thuế chi nhánh, văn phòng đại diện được cấp MST 13 chữ số là Mẫu số: 02-ĐKT ban hành kèm Thông tư 90/2026/TT-BTC.

Dưới đây là tài liệu hướng dẫn quy định về đăng ký thuế của Thuế TP Hải Phòng.

Dưới đây là "Quy trình xử lý hồ sơ thông báo thay đổi thông tin đăng ký thuế và trả kết quả theo Thông tư 90 cụ thể ra sao?".
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Cách điền Mẫu 08-MST tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế được hướng dẫn tại Phụ lục II ban hành kèm Thông tư 90/2026/TT-BTC
Thuế TP Hà nội vừa qua đã có Thư ngỏ thực hiện đăng ký thuế đối với chi nhánh, văn phòng đại diện của công ty nước ngoài hoạt động tại Việt Nam.

Mẫu số 01-1/NCCNN Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế được quy định tại Phụ lục ban hành kèm theo Thông tư 90/2026/TT-BTC từ ngày 01/7/2026.
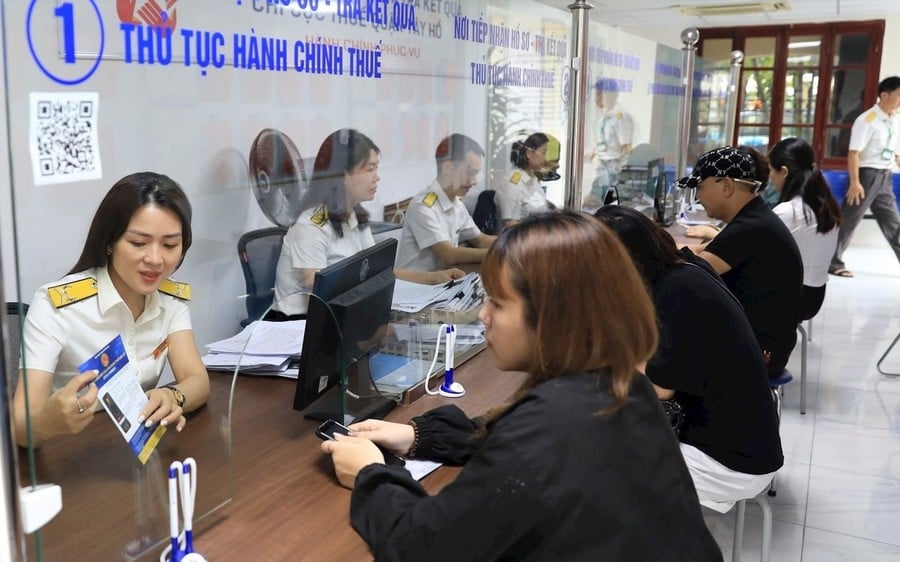
(Chinhphu.vn) - Cục Thuế hướng dẫn phân biệt người nộp thuế đăng ký thuế liên thông đăng ký kinh doanh và người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế.
Quy định về thời hạn đăng ký thuế được thực hiện theo Điều 6 Nghị định 252/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026. Xem quy định hướng dẫn chi tiết sau đây.
Thời hạn xử lý hồ sơ đăng ký thuế lần đầu đối với tổ chức được tính kể từ ngày cơ quan thuế nhận đủ hồ sơ của người nộp thuế theo khoản 3 Điều 8 Thông tư 90/2026/TT-BTC.

Quy định về đăng ký thuế trong trường hợp tổ chức lại được thực hiện theo Điều 19 Thông tư 90/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026. Xem quy định hướng dẫn sau đây.
Mẫu Tờ khai đăng ký thuế, đăng ký giảm trừ gia cảnh lần đầu là Mẫu 20-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC - Tờ khai đăng ký thuế dùng cho cá nhân có thu nhập từ tiền lương, tiền công trực tiếp đăng ký thuế, thay đổi thông tin người phụ thuộc.

Mẫu Tờ khai đăng ký thuế dùng cho tổ chức từ ngày 01/7/2026 được quy định tại Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC. Tải file word đính kèm sau đây.
Ngày 28/7/2026, Thuế tỉnh Tây Ninh ban hành Công văn 6696/TNI-NVDTPC năm 2026 về việc hướng dẫn đăng ký thuế đối với chi nhánh văn phòng đại diện của công ty nước ngoài tại Việt Nam.
Dưới đây là nội dung Hướng dẫn điền mẫu Mẫu số 03-ĐKT Mẫu tờ khai đăng ký thuế mới nhất 2026 Thông tư 90/2026/TT-BTC.
Mẫu số 03-ĐKT Mẫu tờ khai đăng ký thuế mới nhất 2026 được quy định trong Phụ lục II ban hành kèm theo Thông tư 90/2026/TT-BTC.
Tại Phụ lục II Danh mục biểu mẫu ban hành kèm theo Thông tư 90/2026/TT-BTC quy định về Mẫu số 02-ĐKT Tờ khai đăng ký thuế Dùng cho đơn vị phụ thuộc, địa điểm kinh doanh, tổ chức khác trực tiếp phát sinh nghĩa vụ thuế thuộc trường hợp cấp mã số thuế 13 chữ số.
Ngày 22/7/2026, Cục Thuế ban hành Công văn 5062/CT-CS năm 2026 về việc trao đổi thông tin cho mục đích thuế.
Quy định mới về Thủ tục thay đổi thông tin đăng ký thuế hộ kinh doanh cần lưu ý theo Thông tư 90 được quy định cụ thể tại tiểu mục 5.2 Mục 5 Phụ lục Công văn 4862/CT-CS năm 2026.
Bộ trưởng Bộ Tài chính ban hành Thông tư 94/2026/TT-BTC quy định về quản lý tuân thủ, quản lý rủi ro trong quản lý thuế.

