- 4 Cách kiểm tra thông tin đăng ký thuế đã khớp với Cơ sở dữ liệu quốc gia về dân cư dành cho người nộp thuế?
- Hướng đẫn thay đổi thông tin đăng ký thuế làm thay đổi cơ quan thuế quản lý trực tiếp mới nhất 2026?
- 9 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 ra sao?
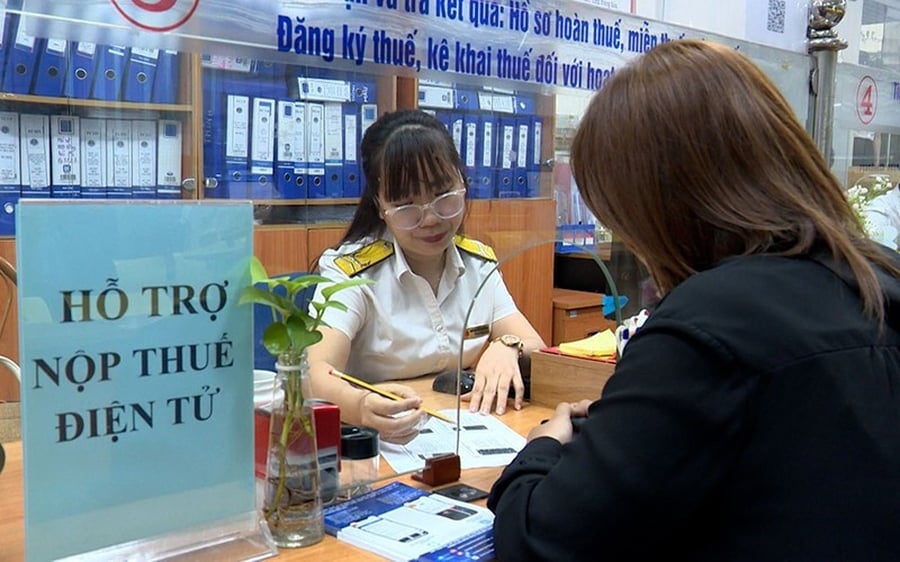
4 Cách kiểm tra thông tin đăng ký thuế đã khớp với Cơ sở dữ liệu quốc gia về dân cư dành cho người nộp thuế?
Chi cục Thuế khu vực 15 đã ban hành Thông báo 1919/TB-CCTKV15 năm 2025 TẢI VỀ về việc tuyên truyền, hướng dẫn người nộp thuế sử dụng số định danh cá nhân thay cho mã số thuế có hiệu lực từ 01/7/2025, trong đó có quy định người nộp thuế kiểm tra thông tin đăng ký thuế đã khớp hoặc không khớp với Cơ sở dữ liệu quốc gia về dân cư theo một trong 4 cách sau:
STT | Phương thức kiểm tra | Chi tiết |
1 | Cổng thông tin điện tử Tổng cục Thuế | Truy cập: https://www.gdt.gov.vn: Tra cứu thông tin cơ bản và tình trạng đồng bộ. |
2 | Hệ thống Thuế điện tử | Truy cập: thuedientu.gdt.gov.vn: Kiểm tra trực tuyến và đối chiếu dữ liệu dân cư. |
3 | Ứng dụng eTaxMobile | Dành cho cá nhân có tài khoản giao dịch thuế điện tử: Xem thông tin và xác định tình trạng khớp ngay trên điện thoại. |
4 | Liên hệ trực tiếp cơ quan thuế | Đến cơ quan thuế nơi cư trú để hỗ trợ đối chiếu và xử lý nếu chưa khớp. |
*Trên đây là thông tin về "4 Cách kiểm tra thông tin đăng ký thuế đã khớp với Cơ sở dữ liệu quốc gia về dân cư dành cho người nộp thuế?"
4 Cách kiểm tra thông tin đăng ký thuế đã khớp với Cơ sở dữ liệu quốc gia về dân cư dành cho người nộp thuế? (hình từ Internet)
Hướng đẫn thay đổi thông tin đăng ký thuế làm thay đổi cơ quan thuế quản lý trực tiếp mới nhất 2026?
Căn cứ theo khoản 2 Điều 10 Thông tư 86/2024/TT-BTC được sửa đổi bởi Khoản 2 Điều 10 Thông tư 40/2025/TT-BTC quy định về thay đổi thông tin đăng ký thuế làm thay đổi cơ quan thuế quản lý trực tiếp cụ thể như sau:
Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh khi có thay đổi địa chỉ trụ sở làm thay đổi cơ quan thuế quản lý trực tiếp:
(1) Người nộp thuế nộp hồ sơ thay đổi cho cơ quan thuế quản lý trực tiếp (cơ quan thuế nơi chuyển đi) để thực hiện các thủ tục về thuế trước khi đăng ký thay đổi địa chỉ trụ sở đến cơ quan đăng ký kinh doanh.
- Hồ sơ nộp tại cơ quan thuế nơi chuyển đi, gồm: Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế mẫu số 08-MST ban hành kèm theo Thông tư 86/2024/TT-BTC.
(2) Sau khi nhận được Thông báo về việc người nộp thuế chuyển địa điểm mẫu số 09-MST ban hành kèm theo Thông tư nàyThông tư 86/2024/TT-BTC của cơ quan thuế nơi chuyển đi, người nộp thuế thực hiện đăng ký thay đổi địa chỉ trụ sở tại cơ quan đăng ký kinh doanh theo quy định của pháp luật về đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
Người nộp thuế thuộc diện đăng ký thuế trực tiếp với cơ quan thuế theo quy định tại điểm a, b, c, d, đ, h, n khoản 2 Điều 4 Thông tư 86/2024/TT-BTC khi có thay đổi địa chỉ trụ sở làm thay đổi cơ quan thuế quản lý trực tiếp thực hiện như sau:
(1) Tại cơ quan thuế nơi chuyển đi
Người nộp thuế nộp hồ sơ thay đổi thông tin đăng ký thuế cho cơ quan thuế quản lý trực tiếp (cơ quan thuế nơi chuyển đi). Hồ sơ thay đổi thông tin đăng ký thuế cụ thể như sau:
- Đối với người nộp thuế theo quy định tại điểm a, b, c, đ, h, n khoản 2 Điều 4 Thông tư 86/2024/TT-BTC, gồm:
+ Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế mẫu số 08-MST ban hành kèm theo Thông tư 86/2024/TT-BTC;
+ Bản sao Giấy phép thành lập và hoạt động, hoặc Văn bản tương đương do cơ quan có thẩm quyền cấp trong trường hợp địa chỉ trên các Giấy tờ này có thay đổi.
- Đối với người nộp thuế theo quy định tại điểm d khoản 2 Điều 4 Thông tư 86/2024/TT-BTC, gồm: Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế mẫu số 08-MST ban hành kèm theo Thông tư 86/2024/TT-BTC.
(2) Tại cơ quan thuế nơi chuyển đến
- Người nộp thuế nộp hồ sơ thay đổi thông tin đăng ký thuế tại cơ quan thuế nơi chuyển đến trong thời hạn 10 (mười) ngày làm việc kể từ ngày cơ quan thuế nơi chuyển đi ban hành Thông báo về việc người nộp thuế chuyển địa điểm mẫu số 09-MST ban hành kèm theo Thông tư 86/2024/TT-BTC. Cụ thể:
+ Người nộp thuế theo quy định tại điểm a, b, d, đ, h khoản 2 Điều 4 Thông tư 86/2024/TT-BTC (trừ tổ hợp tác) nộp hồ sơ tại Chi cục Thuế khu vực nơi đặt trụ sở mới.
+ Người nộp thuế là tổ hợp tác theo quy định tại điểm b khoản 2 Điều 4 Thông tư 86/2024/TT-BTC nộp hồ sơ tại Đội thuế thuộc Chi cục Thuế khu vực nơi đặt trụ sở mới.
+ Người nộp thuế theo quy định tại điểm c, n khoản 2 Điều 4 Thông tư 86/2024/TT-BTC nộp hồ sơ tại Chi cục Thuế khu vực nơi người nộp thuế đóng trụ sở (tổ chức do cơ quan trung ương và cơ quan cấp tỉnh ra quyết định thành lập); tại Đội thuế thuộc Chi cục Thuế khu vực nơi tổ chức đóng trụ sở (tổ chức không do cơ quan trung ương và cơ quan cấp tỉnh ra quyết định thành lập).
- Hồ sơ thay đổi thông tin đăng ký thuế, gồm:
+ Văn bản đăng ký chuyển địa điểm tại cơ quan thuế nơi người nộp thuế chuyển đến mẫu số 30/ĐK-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC.
+ Bản sao Giấy phép thành lập và hoạt động, hoặc Văn bản tương đương do cơ quan có thẩm quyền cấp trong trường hợp địa chỉ trên các Giấy tờ này có thay đổi.
9 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 ra sao?
Căn cứ theo Điều 48 Luật Quản lý thuế 2025 quy định về 9 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 như sau:
(1) Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
(2) Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
(3) Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
(4) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế theo thời hạn ghi trên quyết định xử phạt vi phạm hành chính về quản lý thuế, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt.
(5) Người nộp thuế đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành quyết định kiểm tra thuế.
(6) Chưa thực hiện biện pháp cưỡng chế thuế đối với khoản nợ của người nộp thuế được cơ quan quản lý thuế không tính tiền chậm nộp theo quy định; được nộp dần tiền thuế nợ trong thời hạn không quá 12 tháng kể từ ngày cơ quan có thẩm quyền ban hành văn bản chấp nhận nộp dần tiền thuế nợ và trong thời gian thư bảo lãnh có hiệu lực. Việc nộp dần tiền thuế nợ được thủ trưởng cơ quan quản lý thuế xem xét trên cơ sở đề nghị của người nộp thuế và phải có bảo lãnh của tổ chức tín dụng.
(7) Không thực hiện biện pháp cưỡng chế đối với người nộp thuế có nợ phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh.
(8) Cơ quan thuế không thực hiện biện pháp cưỡng chế đối với số tiền thuế nợ được bù trừ qua hoàn thuế mà cơ quan thuế đang làm thủ tục bù trừ cho người nộp thuế.
(9) Thủ trưởng cơ quan quản lý thuế căn cứ tình hình thực tế để quyết định trường hợp thực hiện cưỡng chế thi hành quyết định hành chính về quản lý thuế.
LƯU Ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 1/7/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];