Tiền ăn ca 2026
-
Chi phí ăn ca vượt 1,2 triệu có được tính vào chi phí được trừ khi tính thuế TNDN 2026
(09:34 04/07/26)Chi phí ăn ca vượt 1,2 triệu vẫn được tính vào chi phí được trừ khi tính thuế TNDN 2026 nếu được quy định tại quy chế công ty và đáp ứng điều kiện chi phí được trừ.
-
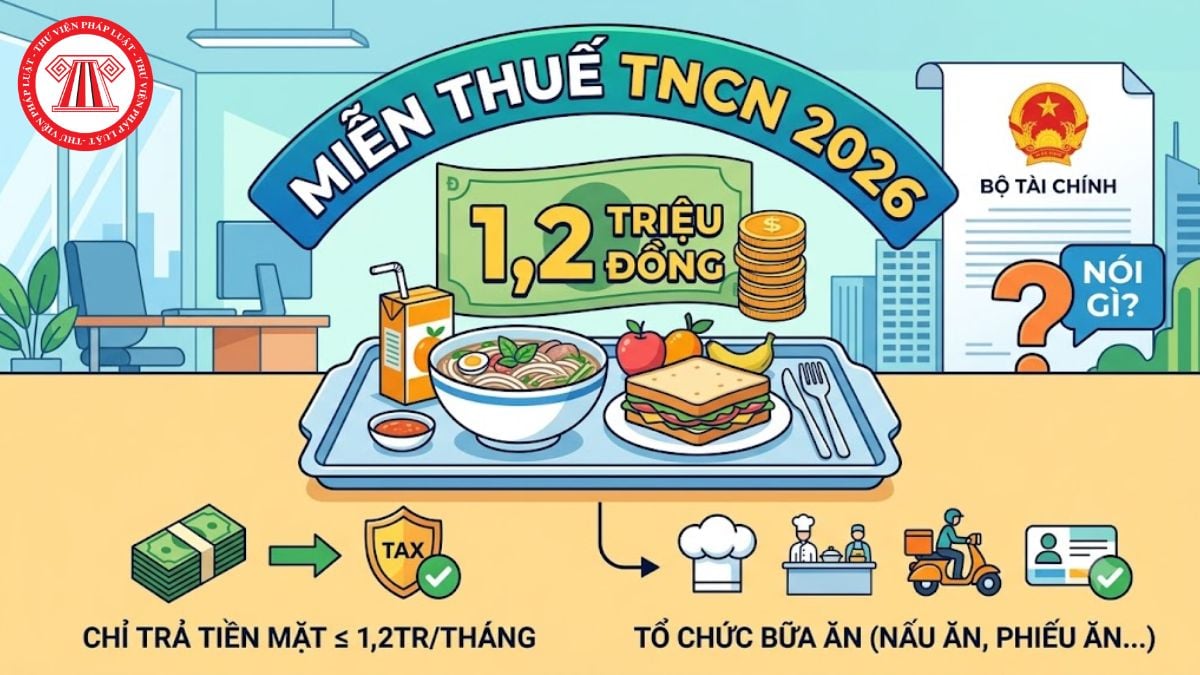
Chính thức tiền ăn ca tính thuế TNCN là 1,2 triệu đồng từ 1/7/2026 theo Nghi định 253/2026/NĐ-CP
(07:55 03/07/26)Theo Nghi định 253/2026/NĐ-CP, chính thức tiền ăn ca tính thuế TNCN là 1,2 triệu đồng/người/tháng từ ngày 1/7/2026.
-
Cập nhật quy định tiền ăn giữa ca tính thuế TNCN 2026 (cập nhật tháng 6/2026)
(07:57 02/06/26)Dự thảo Nghị định thuế thu nhập cá nhân có đề xuất mức chi tiền ăn giữa ca cho người lao động trên 1,2 triệu đồng/người/tháng sẽ tính thuế TNCN 2026.
-
Tiền ăn ca 2026 tính thuế TNCN là 1,2 triệu/tháng theo dự thảo Nghị định thuế TNCN mới nhất
(09:25 25/04/26)Tại dự thảo Nghị định hướng dẫn Luật Thuế TNCN 2025 mới nhất, đề xuất tiền ăn ca 2026 tính thuế TNCN là 1,2 triệu/tháng (tức là tiền ăn vượt 1,2 triệu/tháng sẽ tính thuế TNCN).
-
Tiền ăn ca 2026 tối đa là bao nhiêu? Quy định về tiền ăn ca 2026 mới nhất
(09:08 28/03/26)Dự thảo Nghị định thuế thu nhập cá nhân 2025 đề xuất từ ngày 01/7/2026, giới hạn mức chi tiền ăn ca 2026 tối đa để tính thuế TNCN 2026 là 1,2 triệu đồng/người/tháng.
-
Quy định về tiền ăn ca 2026 theo Luật thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15)
(13:53 13/03/26)Mức chi tiền ăn ca 2026 không chịu thuế TNCN không còn bị giới hạn 730.000 đồng/người/tháng thay vào đó, công ty sẽ tự xác định mức chi này trong HĐLĐ.

