Chi phí được trừ
-
Hiểu đúng về hợp đồng, biên bản bàn giao hàng hóa khi mua hàng trên 5 triệu
(15:56 12/09/26)Mua hàng hóa, dịch vụ từ 05 triệu đồng/lần nhưng chưa thanh toán khi ghi nhận chi phí phải có hợp đồng, biên bản bàn giao và chứng từ thanh toán không dùng tiền mặt.
-
Mua gói dịch vụ ChatGPT từ nước ngoài có được tính vào chi phí được trừ khi tính thuế TNDN không?
(09:45 04/09/26)Mua gói dịch vụ ChatGPT từ nước ngoài có được tính vào chi phí được trừ khi tính thuế TNDN không?
-
Điểm mới dự thảo sửa đổi Nghị định 320 về thanh toán không dùng tiền mặt và điểm mới
(10:13 31/08/26)Dự thảo sửa đổi Nghị định 320 đề xuất không áp dụng thanh toán không dùng tiền mặt đối với doanh nghiệp trả lương cho người lao động làm việc tại địa bàn có điều kiện kinh tế - xã hội khó khăn.
-
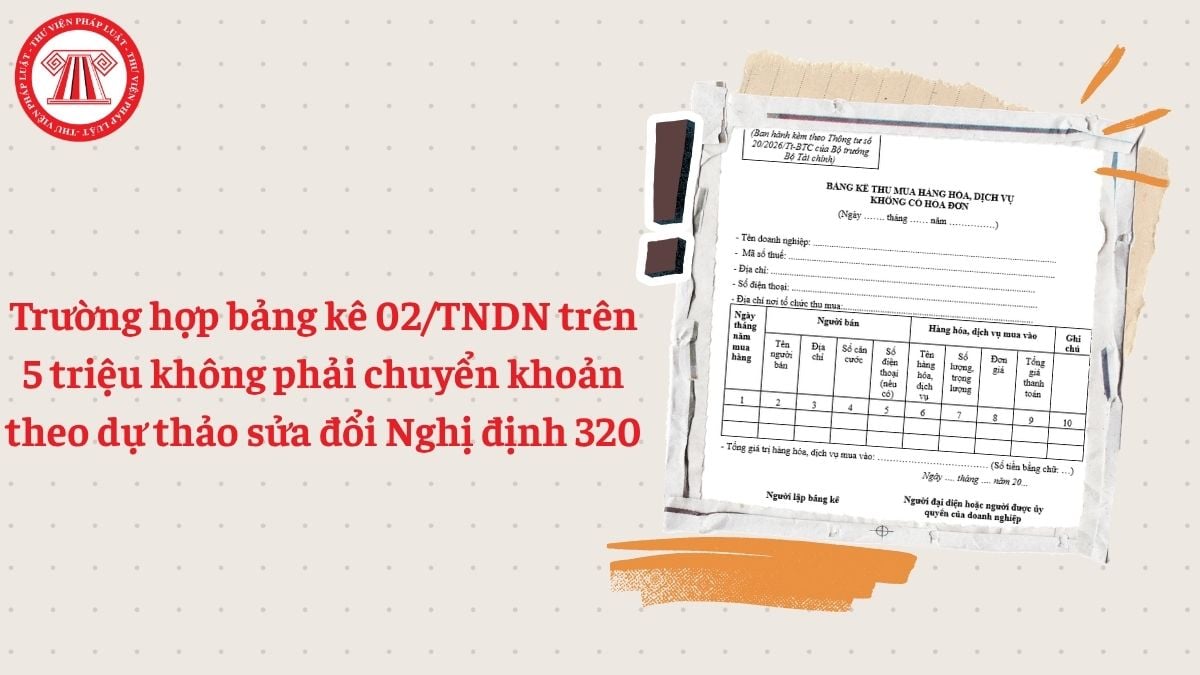
Trường hợp bảng kê 02/TNDN trên 5 triệu không phải chuyển khoản theo dự thảo sửa đổi Nghị định 320
(10:05 29/08/26)Dự thảo sửa đổi Nghị định 320 đề xuất bảng kê 02/TNDN trên 5 triệu không phải chuyển khoản khi mua hàng hóa, dịch vụ từ hộ gia đình, cá nhân cư trú tại địa bàn khó khăn.
-
Trường hợp tiền lương trên 5 triệu không phải chuyển khoản theo Dự thảo sửa đổi Nghị định 320
(09:38 29/08/26)Dự thảo sửa đổi Nghị định 320 đề xuất tiền lương trên 5 triệu không phải chuyển khoản nếu doanh nghiệp trả lương cho người lao động làm việc tại địa bàn có điều kiện KTXH khó khăn.
-
Chi phí ăn ca vượt 1,2 triệu có được tính vào chi phí được trừ khi tính thuế TNDN 2026
(09:34 04/07/26)Chi phí ăn ca vượt 1,2 triệu vẫn được tính vào chi phí được trừ khi tính thuế TNDN 2026 nếu được quy định tại quy chế công ty và đáp ứng điều kiện chi phí được trừ.
-
Tổng hợp chi phí được trừ và không được trừ khi tính thuế TNCN hộ kinh doanh 2026
(08:32 24/06/26)Dưới đây là tổng hợp chi phí được trừ và không được trừ khi tính thuế TNCN hộ kinh doanh 2026 theo quy định Nghị định 68/2026/NĐ-CP.
-
Điều kiện khoản chi chưa thanh toán được trừ khi tính thuế TNDN 2026
(11:26 19/06/26)Doanh nghiệp được tính khoản chi chưa thanh toán vào chi phí được trừ với điều kiện có đầy đủ hợp đồng, biên bản bàn giao và khi thanh toán phải có chứng từ không dùng tiền mặt.
-
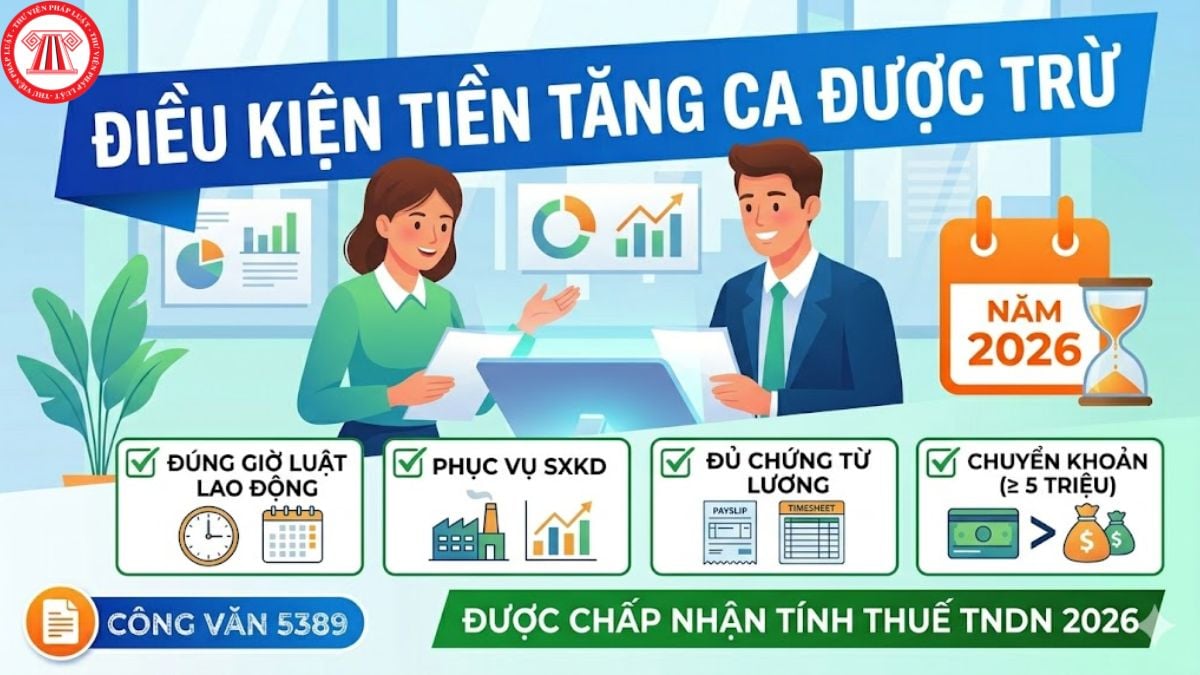
Điều kiện tiền tăng ca được trừ khi tính thuế TNDN 2026
(09:11 12/06/26)Tiền tăng ca được trừ khi tính thuế TNDN 2026 nếu đúng số giờ luật lao động, phục vụ SXKD, có đủ chứng từ lương và chuyển khoản đối với khoản chi từ 5 triệu đồng trở lên.
-
Chi phí tăng ca vượt mức quy định không được trừ khi tính thuế TNDN
(08:30 12/06/26)Chi phí tăng ca vượt mức 200 giờ/năm (hoặc trên 300 giờ/năm trong một số trường hợp) sẽ không được trừ khi tính thuế thu nhập doanh nghiệp.

