Tăng thuế tiêu thụ đặc biệt với rượu, bia từ 01/01/2026
Chuyên viên pháp lý Tuyết Nhi21:34 11/12/25
Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ ngày 01/01/2026, trong đó đã tăng thuế tiêu thụ đặc biệt với rượu, bia theo lộ trình.
>> Nguyên tắc kế toán các khoản nợ phải trả theo Thông tư 99/2025/TT-BTC
>> Dự thảo Thông tư hướng dẫn kế toán cho hộ kinh doanh cập nhật ngày 09/12/2025
1. Tăng thuế tiêu thụ đặc biệt với rượu, bia từ 01/01/2026
Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ ngày 01/01/2026. Căn cứ Điều 8 Luật Thuế tiêu thụ đặc biệt quy định biểu thuế suất tiêu thụ đặc biệt năm 2026. Xem chi tiết: TẠI ĐÂY
>>TẢI VỀ<< File word biểu thuế suất tiêu thụ đặc biệt năm 2026
Dưới đây là lộ trình tăng thuế tiêu thụ đặc biệt với rượu, bia từ 01/01/2026
1.1. Tăng thuế tiêu thụ đặc biệt với rượu theo lộ trình
(i) Rượu từ 20 độ trở lên
- Từ 01/01/2026: 65%
- Từ 01/01/2027: 70%
- Từ 01/01/2028: 75%
- Từ 01/01/2029: 80%
- Từ 01/01/2030: 85%
- Từ 01/01/2031: 90%
(ii) Rượu dưới 20 độ
- Từ 01/01/2026: 35%
- Từ 01/01/2027: 40%
- Từ 01/01/2028: 45%
- Từ 01/01/2029: 50%
- Từ 01/01/2030: 55%
- Từ 01/01/2031: 60%
1.2. Tăng thuế tiêu thụ đặc biệt với bia theo lộ trình
- Từ 01/01/2026: 65%
- Từ 01/01/2027: 70%
- Từ 01/01/2028: 75%
- Từ 01/01/2029: 80%
- Từ 01/01/2030: 85%
- Từ 01/01/2031: 90%
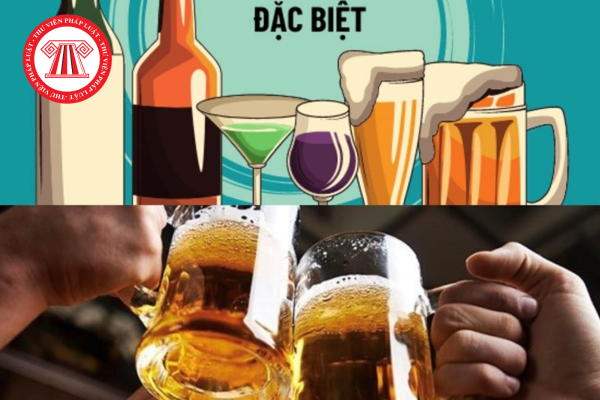
Tăng thuế tiêu thụ đặc biệt với rượu, bia từ 01/01/2026
(Ảnh minh họa - Nguồn Internet)
2. Đối tượng chịu thuế tiêu thụ đặc biệt từ 01/01/2026
Căn cứ Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 (có hiệu lực từ ngày 01/01/2026), hàng hóa dịch vụ chịu thuế tiêu thụ đặc biệt bao gồm:
2.1. Hàng hóa chịu thuế tiêu thụ đặc biệt
(i) Thuốc lá theo quy định của Luật Phòng, chống tác hại của thuốc lá 2012.
(ii) Rượu theo quy định của Luật Phòng, chống tác hại của rượu, bia 2012.
(iii) Bia theo quy định của Luật Phòng, chống tác hại của rượu, bia 2012.
(iv) Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng.
(v) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3.
(vi) Máy bay, trực thăng, tàu lượn và du thuyền.
(vii) Xăng các loại.
(viii) Điều hoà nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền.
Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hoà nhiệt độ hoàn chỉnh).
(ix) Bài lá.
(x) Vàng mã, hàng mã, không bao gồm hàng mã là đồ chơi trẻ em và đồ dùng dạy học.
(xi) Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL.
Lưu ý: Hàng hóa quy định trên là sản phẩm hoàn chỉnh, không bao gồm linh kiện để lắp ráp các hàng hóa này.
2.2. Dịch vụ chịu thuế tiêu thụ đặc biệt
- Kinh doanh vũ trường.
- Kinh doanh mát-xa (massage), ka-ra-ô-kê (karaoke).
- Kinh doanh ca-si-nô (casino); trò chơi điện tử có thưởng bao gồm trò chơi bằng máy giắc-pót (jackpot), máy sờ-lot (slot) và các loại máy tương tự;
- Kinh doanh đặt cược bao gồm đặt cược thể thao, giải trí và các hình thức đặt cược khác theo quy định của pháp luật.
- Kinh doanh gôn (golf).
- Kinh doanh xổ số.
>> Xem thêm: Điểm mới đối tượng chịu thuế tiêu thụ đặc biệt từ ngày 01/01/2026
|
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
634

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Điểm khác nhau giữa doanh thu tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC và Thông tư 103/2014/TT-BTC19:14 30/09/2026
-
- Quy định hóa đơn điện tử hộ kinh doanh 2026 (đối tượng, loại hóa đơn, thời điểm,...)14:20 30/09/2026
-
- TẢI VỀ sổ tay hoàn thuế GTGT 202610:19 30/09/2026
-
- File Sách Trắng Thuế Việt Nam 2026 PDF và eBook11:08 29/09/2026
-
- File word excel mẫu tờ khai thuế quý 3/2026: mẫu 01/GTGT, mẫu 05/KK-TNCN Thông tư 89/2026/TT-BTC11:23 29/09/2026

