Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất
Chuyên viên pháp lý Anh Huy23:35 30/06/25
Dựa trên quy định pháp luật để giải đáp: Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất, cách tính thuế sử dụng đất nông nghiệp.
>> Mẫu tờ khai bổ sung hồ sơ khai thuế theo Thông tư 40 2025
1. Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất
Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất là Mẫu 03/SDDNN được ban hành kèm theo Thông tư 80/2021/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC có hiệu lực từ ngày 01/7/2025).
Quý khách có thể tải xuống file dưới đây:
 |
Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập - Tự do - Hạnh phúc
TỜ KHAI THUẾ SỬ DỤNG ĐẤT NÔNG NGHIỆP
(Áp dụng đối với đất trồng cây lâu năm thu hoạch một lần)
[01] Kỳ tính thuế: Năm .......
[02] Lần đầu: [ ] [03] Bổ sung lần thứ:..…
1. Người nộp thuế:
[04] Tên tổ chức/Họ và tên: ..........................................................................................................
[05] Ngày tháng năm sinh[1]: ..................................................................................................
[06] Mã số thuế:……………………………………………………………………………....................
[07] Số CMND/hộ chiếu/CCCD[2]: .........................................................................................
[08] Ngày cấp: ................................ [09] Nơi cấp: .....................................................................
[10] Địa chỉ trụ sở/Địa chỉ cư trú: ...............................................................................................
[10.1] Số nhà: ........................ [10.2] Đường/phố: ..................................................................
[10.3] Tổ/thôn: ...................... [10.4] Xã/ phường/đặc khu: ....................................................
[10.5] Quận/huyện: ..... .......... [10.6] Tỉnh/Thành phố: ..........................................................
[11] Địa chỉ nhận thông báo thuế: ................................................................................................
[12] Điện thoại: ...............................................................................................................................
2. Đại lý thuế (nếu có):
[13] Tên tổ chức: ..........................................................................................................................
[14] Mã số thuế:……………………………………………………………………………....................
[15] Hợp đồng đại lý thuế: Số: ...................................... Ngày: ....................................................
3. Thửa đất chịu thuế, loại cây:
[16] Địa chỉ lô đất trồng cây lâu năm thu hoạch một lần:…………………………………..............
[16.1] Tổ/thôn: ............................... [16.2] Xã/ phường/đặc khu: ...............................................
[16.3] Quận/huyện: ........................ [16.4] Tỉnh/Thành phố: ......................................................
[17] Số thửa: ...................................... [18] Tờ bản đồ số: ......................................................
[19] Diện tích lô đất trồng cây lâu năm thu hoạch một lần (ha): ................................................
[20] Loại cây lâu năm thu hoạch một lần: ...... ..........................................................................
[21] Thời điểm bắt đầu sử dụng đất: …………………..………….……………………….............
[22] Thời điểm thay đổi diện tích đất: …………………………………………………...................
4. Tính thuế:
[23] Diện tích đất khai thác cây lâu năm thu hoạch một lần (ha): ...........................................
[24] Sản lượng khai thác cây lâu năm thu hoạch một lần (tấn/ha hoặc m3/ha): .....................
[25] Giá bán một đơn vị sản phẩm tại nơi khai thác (đồng/ tấn hoặc đồng/m3): ....................
[26] Giá trị sản lượng khai thác [26] = [23] x [24] x [25]: .......................................................
[27] Thuế sử dụng đất nông nghiệp được miễn, giảm (nếu có): ...................................đồng
[28] Thuế sử dụng đất nông nghiệp phải nộp [28] = ([26] x 4%) - [27]: .................................
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
|
NHÂN VIÊN ĐẠI LÝ THUẾ Họ và tên:............................. Chứng chỉ hành nghề số:...... |
..., ngày....... tháng....... năm....... NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Chữ ký, ghi rõ họ tên; chức vụ và đóng dấu (nếu có)/Ký điện tử) |
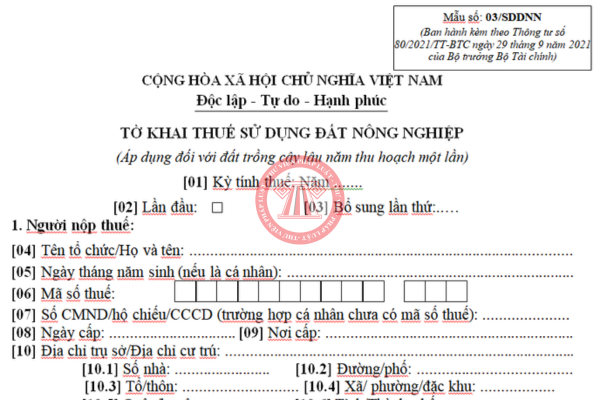
Mẫu tờ khai thuế sử dụng đất nông nghiệp đối với đất trồng cây lâu năm thu hoạch một lần mới nhất (Ảnh minh hoạ - Nguồn từ Internet)
2. Cách tính thuế sử dụng đất nông nghiệp
Căn cứ Điều 17 Luật Thuế sử dụng đất nông nghiệp 1993, quy định về cách thức tính thuế sử dụng đất nông nghiệp như sau:
Thuế sử dụng đất nông nghiệp tính bằng thóc, thu bằng tiền. Giá thóc thu thuế do Uỷ ban nhân dân tỉnh, thành phố trực thuộc Trung ương quyết định được thấp hơn không quá 10% so với giá thị trường ở địa phương trong vụ thu thuế.
Trong trường hợp đặc biệt, thuế có thể thu bằng thóc do Chủ tịch Uỷ ban nhân dân tỉnh, thành phố trực thuộc Trung ương quyết định.
3. Cách tính năm thuế sử dụng đất nông nghiệp
Căn cứ Điều 11 Nghị định 74-CP năm 1993, quy định về năm thuế sử dụng đất nông nghiệp như sau:
Năm thuế sử dụng đất nông nghiệp tính theo năm dương lịch từ ngày 1 tháng 1 đến ngày 31 tháng 12.
Thuế tính cả năm nhưng thu mỗi năm từ 1 đến 2 lần tuỳ theo vụ thu hoạch chính của từng loại cây trồng ở từng địa phương.
Hộ nộp thuế có thể nộp thuế trước khi đến thời hạn thu thuế và ở lần thu thuế đầu tiên có thể nộp hết số thuế phải nộp cả năm.
Theo đề nghị của Cục trưởng Cục Thuế, Chủ tịch Uỷ ban nhân dân tỉnh, thành phố trực thuộc Trung ương quy định thời gian bắt đầu, thời gian kết thúc vụ thu thuế và công bố cho toàn dân biết.
Trong trường hợp đặc biệt ở những nơi mà sổ thuế sử dụng đất nông nghiệp năm 1994 chưa lập xong đã bước vào vụ thu thuế đầu tiên, Bộ Tài chính hướng dẫn việc tạm thu, cuối năm 1994 phải thanh quyết toán theo sổ thuế sử dụng đất nông nghiệp.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
437

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026
-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Tải về mẫu bảng đối chiếu công nợ mới nhất 202611:18 25/03/2026
-
- Mẫu Thông báo chứng từ điện tử đã lập sai năm 202611:39 09/02/2026
-
- Mẫu công văn đề nghị giảm thuế xuất nhập khẩu 2026 (Mẫu số 08 Nghị định 18/2021/NĐ-CP)11:44 20/01/2026