Hồ sơ hải quan đối với hàng hóa miễn thuế xuất khẩu, thuế nhập khẩu từ 01/02/2026 quy định tại khoản 4 Điều 16 Thông tư 38/2015/TT-BTC, sửa đổi bởi khoản 4 Điều 1 Thông tư 121/2025/TT-BTC.
Dưới đây là thông tin về hồ sơ miễn thuế nhập khẩu đối với hàng hóa nhập khẩu phục vụ trực tiếp cho an ninh, quốc phòng theo Thông tư 86/2026/TT-BTC.
Tải về dự thảo Nghị định hướng dẫn Luật Thuế xuất khẩu thuế nhập khẩu.
Áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ 2026 được quy định tại Điều 15 Luật Thuế xuất khẩu, thuế nhập khẩu 2016.
Thời hạn nộp thuế xuất nhập khẩu hàng hóa 2026 được quy định tại Điều 9 Luật Thuế xuất khẩu, thuế nhập khẩu 2016.
Thời hạn áp dụng thuế chống bán phá giá, thuế chống trợ cấp, thuế tự vệ trong xuất nhập khẩu 2026 được quy định tại từ Điều 12 đến Điều 14 Luật Thuế xuất khẩu, thuế nhập khẩu 2016.
Nội dung Dự thảo Nghị định hướng dẫn Luật Thuế xuất khẩu thuế nhập khẩu dưới đây:
Một số trang web chủ thương có thể tham khảo để tra cứu thuế nhập khẩu.
Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, cụ thể như sau:
Dưới đây là nội dung đề xuất sửa đổi về quy định biểu thuế xuất khẩu theo Danh mục mặt hàng chịu thuế theo Dự thảo Nghị định sửa đổi Nghị định 26/2023/NĐ-CP về Biểu thuế xuất khẩu và Biểu thuế nhập khẩu ưu đãi.
Thông báo việc sử dụng hàng hóa miễn thuế nhập khẩu được quy định tại khoản 1 Điều 29 Thông tư 86/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
Bài viết sau hướng dẫn hồ sơ miễn thuế xuất khẩu, thuế nhập khẩu khi làm thủ tục hải quan từ ngày 01/7/2026 được quy định tại Điều 28 Thông tư 86/2026/TT-BTC.
Tại khoản 10 Điều 28 Thông tư 86/2026/TT-BTC quy định về thu hồi tiền miễn thuế xuất khẩu, thuế nhập khẩu khi làm thủ tục hải quan có hiệu lực từ 01/7/2026. Xem chi tiết sau đây.
Hồ sơ miễn thuế xuất khẩu, thuế nhập khẩu đối với quà biếu, quà tặng được quy định tại Điều 16 Thông tư 86/2026/TT-BTC.
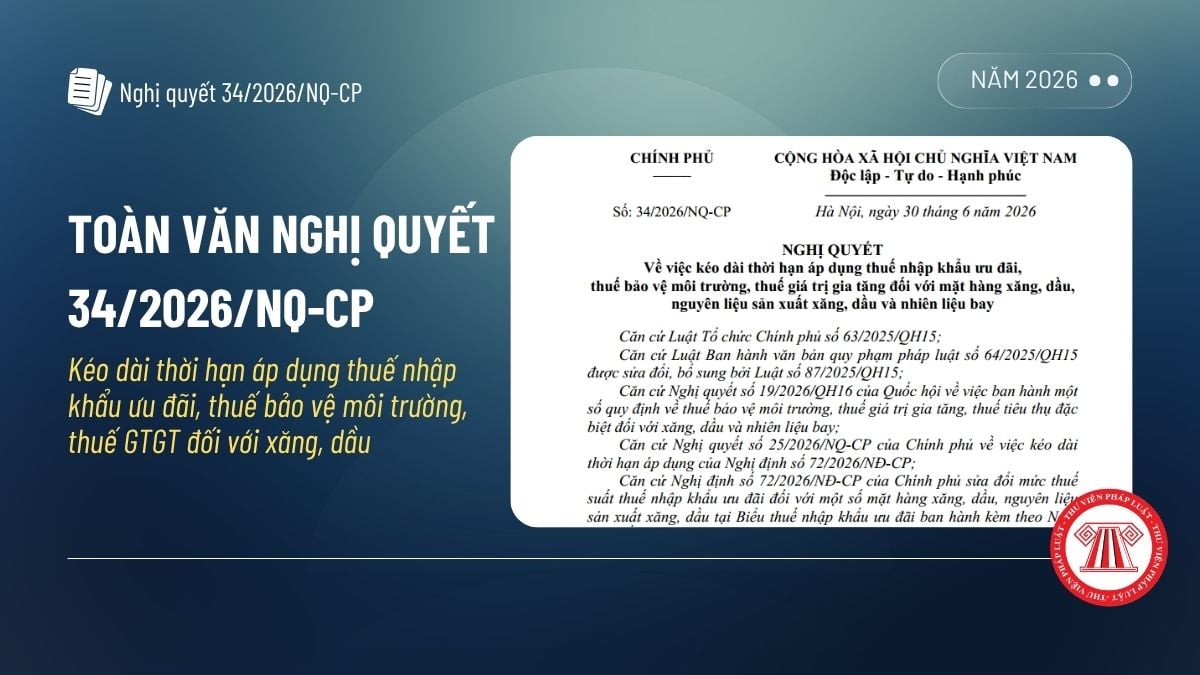
Cục Thuế đã ban hành Công điện 15/CĐ-CT năm 2026 về triển khai Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Các mặt hàng chịu thuế suất thuế giá trị gia tăng 0% năm 2026 được quy định tại Điều 9 Luật Thuế giá trị gia tăng 2024 được sửa đổi bởi Điều 4 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng
Giá tính thuế GTGT hàng nhập khẩu là trị giá tính thuế nhập khẩu cộng với thuế nhập khẩu, cộng với các khoản thuế là thuế nhập khẩu bổ sung (nếu có), cộng với thuế tiêu thụ đặc biệt (nếu có) và cộng với thuế bảo vệ môi trường (nếu có).
Cách hạch toán thuế nhập khẩu được quy định tại Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026. Xem cách hạch toán dưới đây.
Ngày 30/6/2026, Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.