
07 văn bản mới hướng dẫn thi hành Luật Quản lý thuế theo Công văn 712 ra sao? Tải về 07 văn bản mới ở đâu?
07 văn bản mới hướng dẫn thi hành Luật Quản lý thuế, cụ thể như sau:
07 văn bản mới hướng dẫn thi hành Luật Quản lý thuế, cụ thể như sau:
Phổ biến, tuyên truyền các văn bản hướng dẫn thi hành Luật Quản lý thuế được quy định tại Công văn 712/TCS8-NVDTPC.
Dưới đây là các trường hợp kiểm tra thuế tại trụ sở cơ quan thuế theo Luật Quản lý thuế 2025, Quyết định 1161/QĐ-CT 2026:
Dưới đây là thông tin về các trường phải nộp tiền chậm nộp thuế từ 01/7/2026 và mức tính tiền chậm nộp theo Điều 16 Luật Quản lý thuế 2025.

Bài viết sau cung cấp nội dung của hồ sơ giải trình khi người nộp thuế bổ sung cho cơ quan thuế đối với trường hợp điều chỉnh hồ sơ khai thuế theo điểm d khoản 5 Điều 12 Luật Quản lý thuế 2025.

Chưa tính tiền chậm nộp trong thời gian khoanh nợ đối với các trường hợp được khoanh nợ theo quy định tại điểm a, b, c, d và đ khoản 1 Điều 20 Luật Quản lý thuế 2025.
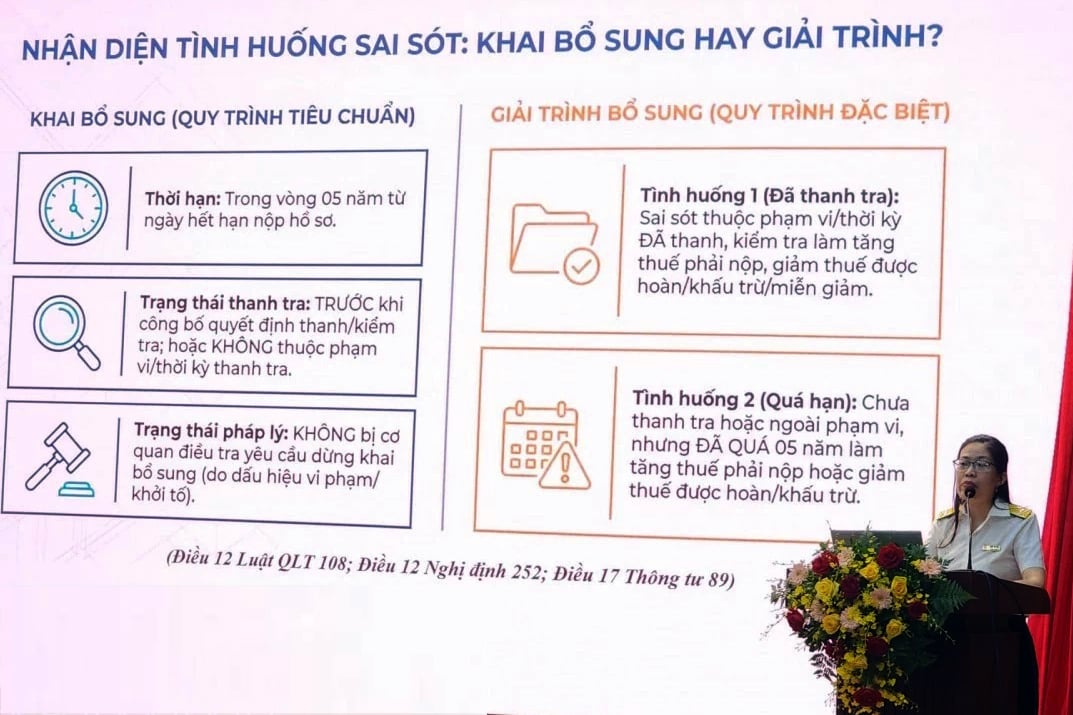
Luật Quản lý thuế số 108/2025/QH15 có hiệu lực từ ngày 1/7/2026 với nhiều quy định mới về khai thuế, hoàn thuế, giao dịch liên kết, thuế tối thiểu toàn cầu và quản lý người nộp thuế theo mức độ rủi ro. Chia sẻ tại Hội nghị gặp gỡ, trao đổi với các doanh nghiệp lớn trên địa bàn TP. Hồ Chí Minh ngày 28/8, bà Trịnh Thị Nga - Kiểm tra viên Phòng

Bài viết cung cấp quy định chi tiết về 9 trường hợp bị ấn định thuế, 2 nguyên tắc cốt lõi và các phương pháp ấn định thuế áp dụng từ ngày 01/07/2026 theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP
Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế có hiệu lực thi hành từ ngày 01/07/2026. Dưới đây là những điểm sửa đổi, bổ sung quy định về cưỡng chế nợ thuế.
Thời hạn đăng ký thuế lần đầu từ 01/7/2026 của NNT đăng ký thuế trực tiếp với cơ quan thuế được quy định cụ thể tại Luật Quàn lý thuế 2025 và Nghị định 252/2026/NĐ-CP.
Nội dung giới thiệu điểm mới tại Thông tư 89/2026/TT-BTC của Bộ Tài Chính đã được Thuế tỉnh Thanh Hóa nêu rõ tại Công văn 7588/THO-NVDTPC năm 2026 chi tiết dưới đây:
Ngưỡng chịu thuế TNCN 20 triệu đồng và cách tính thuế đối với người trúng xổ số từ 1/7/2026 theo Luật Thuế thu nhập cá nhân 2025, cùng nguyên tắc quản lý thuế theo Luật Quản lý thuế 2025. Chi tiết xem tại bài viết.
Bài viết cung cấp quy định về khái niệm kỳ tính thuế, cách xác định kỳ tính thuế theo từng trường hợp và các nguyên tắc quản lý thuế áp dụng từ ngày 01/7/2026, theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP.
Bài viết cung cấp quy định về quyền, nghĩa vụ của người nộp thuế và việc phân nhóm người nộp thuế trong quản lý thuế từ ngày 01/7/2026, theo Luật Quản lý thuế 2025.
Bài viết cung cấp quy định về khái niệm, chức năng, xây dựng, quản lý và vận hành Hệ thống thông tin quản lý thuế từ ngày 01/7/2026, theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP.
Bài viết tổng hợp điều kiện miễn thuế thu nhập cá nhân đối với cá nhân sản xuất sản phẩm đánh bắt chỉ qua sơ chế thông thường, cách xác định sản phẩm sơ chế theo Nghị định 253/2026/NĐ-CP và 181/2025/NĐ-CP, cùng nội dung quản lý thuế theo Luật Quản lý thuế 2025.
Dưới đây là nội dung quy định về khoan nợ thuế (khoanh tiền nợ thuế) và xóa tiền thuế nợ theo Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP:

Bài viết cung cấp quy định về cách xác định cá nhân cư trú có nơi ở thường xuyên tại Việt Nam, các khoản giảm trừ đóng góp từ thiện, chi phí y tế giáo dục và các hành vi bị nghiêm cấm trong quản lý thuế theo Nghị định 253/2026/NĐ-CP và Luật Quản lý thuế 2025 từ 1/7/2026.

Quy định về điều kiện miễn thuế thu nhập cá nhân khi chuyển nhượng nhà ở duy nhất và các hành vi bị nghiêm cấm trong quản lý thuế từ 1/7/2026 theo Nghị định 253/2026/NĐ-CP và Luật Quản lý thuế 2025.
Thời hạn khai bổ sung hồ sơ khai thuế được quy định tại khoản 5 Điều 12 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết quy định tại bài viết sau.

