Trong trường hợp pháp luật chưa có quy định thì chậm nhất là 05 ngày làm việc kể từ ngày tạo ra thông tin, cơ quan, đơn vị có thẩm quyền phải công khai thông tin.
Bài viết sau hướng dẫn công khai thông tin về năng lực hoạt động xây dựng của tổ chức tham gia hoạt động xây dựng từ 01/7/2026 được quy định tại Điều 41 Nghị định 212/2026/NĐ-CP.
Trách nhiệm của cơ quan quản lý thi hành án dân sự trong việc đăng tải công khai thông tin được quy định tại Điều 10 Thông tư 06/2026/TT-BTP.
Có thể tham khảo và tải về Mẫu Thông báo công khai thông tin đội ngũ nhà giáo, cán bộ quản lý và nhân viên năm học 2026 2027 trường học trong bài viết dưới đây.
Chi cục Hải quan khu vực VII thông báo công khai thông tin về người nộp thuế tại Chi cục Hải quan khu vực VII như sau:
Chi cục Hải quan khu vực VI thông báo công khai thông tin về người nộp thuế tại Chi cục Hải quan khu vực VI như sau:
Ngày 30/6/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 90/2026/TT-BTC quy định về đăng ký thuế.
Bài viết cung cấp quy định về các trường hợp cơ quan quản lý thuế công khai thông tin người nộp thuế, nội dung, hình thức công khai theo quy định tại Nghị định 252/2026/NĐ-CP từ 1/7/2026.
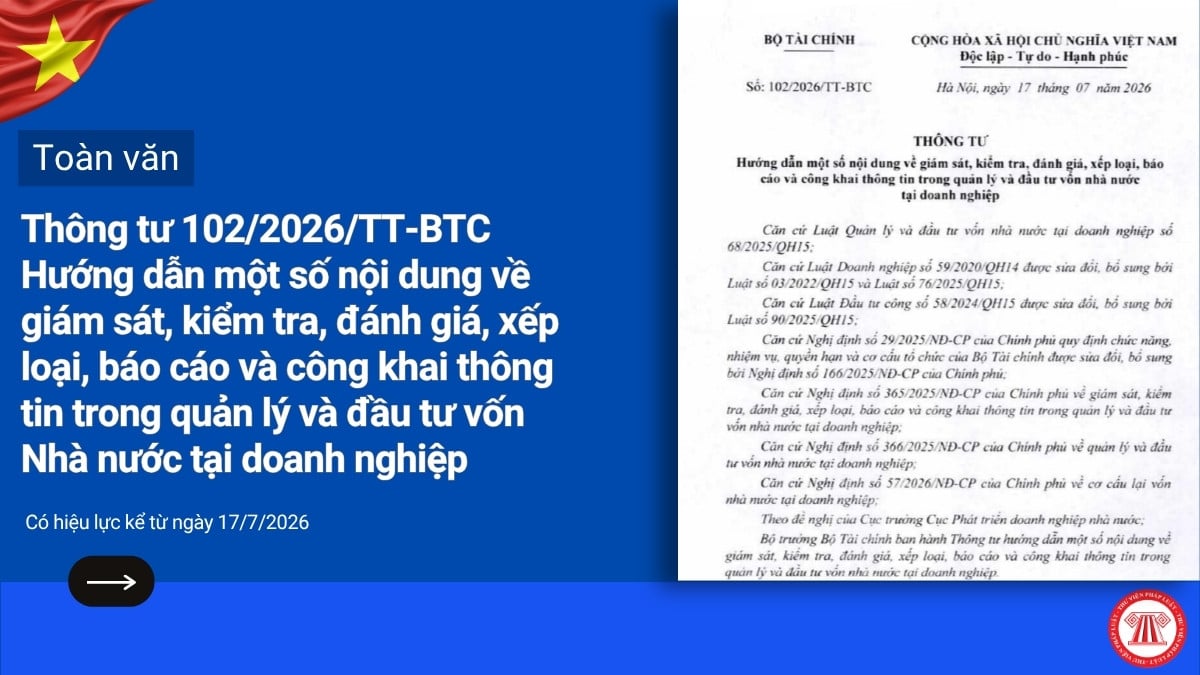
Bộ Tài chính đã có Thông tư 102/2026/TT-BTC Hướng dẫn một số nội dung về giám sát, kiểm tra, đánh giá, xếp loại, báo cáo và công khai thông tin trong quản lý và đầu tư vốn nhà nước tại doanh nghiệp có hiệu lực thi hành từ ngày 17/7/2026.
Ngày 17/7/2026, Bộ Tài chính đã có Thông tư 102/2026/TT-BTC Hướng dẫn một số nội dung về giám sát, kiểm tra, đánh giá, xếp loại, báo cáo và công khai thông tin trong quản lý và đầu tư vốn nhà nước tại doanh nghiệp có hiệu lực thi hành từ ngày 17/7/2026, sau đây là file toàn văn Thông tư 102/2026/TT-BTC.
Từ 1/7/2026, Nội dung công khai thông tin người nộp thuế theo Nghị định 252/2026/NĐ-CP.
Người nộp thuế không hoạt động tại địa chỉ đã đăng ký có bị cơ quan quản lý thuế công khai thông tin không theo Điều 4 Nghị định 252/2026/NĐ-CP. Chi tiết dưới bài viết.
Người nộp thuế chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế có bị cơ quan quản lý thuế công khai thông tin không theo Nghị định 252/2026/NĐ-CP. Chi tiết dưới bài viết.
Từ 01/7/2026, Quy định người nộp thuế trốn thuế có bị cơ quan quản lý thuế công khai thông tin theo Điều 4 Nghị định 252/2026/NĐ-CP. Chi tiết dưới bài viết.
Thẩm quyền và nguyên tắc công khai thông tin người nộp thuế từ 1/7/2026 theo Nghị định 252/2026/NĐ-CP.
Từ ngày 01/7/2026, tổ chức xây dựng tự công khai thông tin về năng lực hoạt động xây dựng trên trang thông tin điện tử của Bộ Xây dựng theo khoản 6 Điều 88 Luật Xây dựng 2025.
Vừa qua, ngày 13/4/2026, Thuế cơ sở 4 Thành phố Hồ Chí Minh đã có Thông báo 4833/TB-TCS2 về việc công khai thông tin người nộp thuế nợ thuế trên phương tiện thông tin đại chúng tháng 3/2026.
Cổng thông tin điện tử một cửa về trí tuệ nhân tạo và Cơ sở dữ liệu quốc gia là nền tảng quan trọng để quản lý, giám sát và công khai thông tin về hệ thống AI. Tìm hiểu cơ chế vận hành theo Nghị định 142/2026/NĐ-CP từ ngày 1/5/2026 tại bài viết.
Ngày 13/5/2026, Chi cục Hải quan khu vực XII đã có Công văn 1008/HQKV12-NVHQ năm 2026 về việc công khai thông tin nợ thuế tháng 04/2026.
Bài viết cung cấp thông tin về nội dung của Báo cáo tình hình tài chính nhà nước, phạm vi lập báo cáo và quy định về việc thực hiện công khai thông tin Báo cáo tình hình tài chính nhà nước.